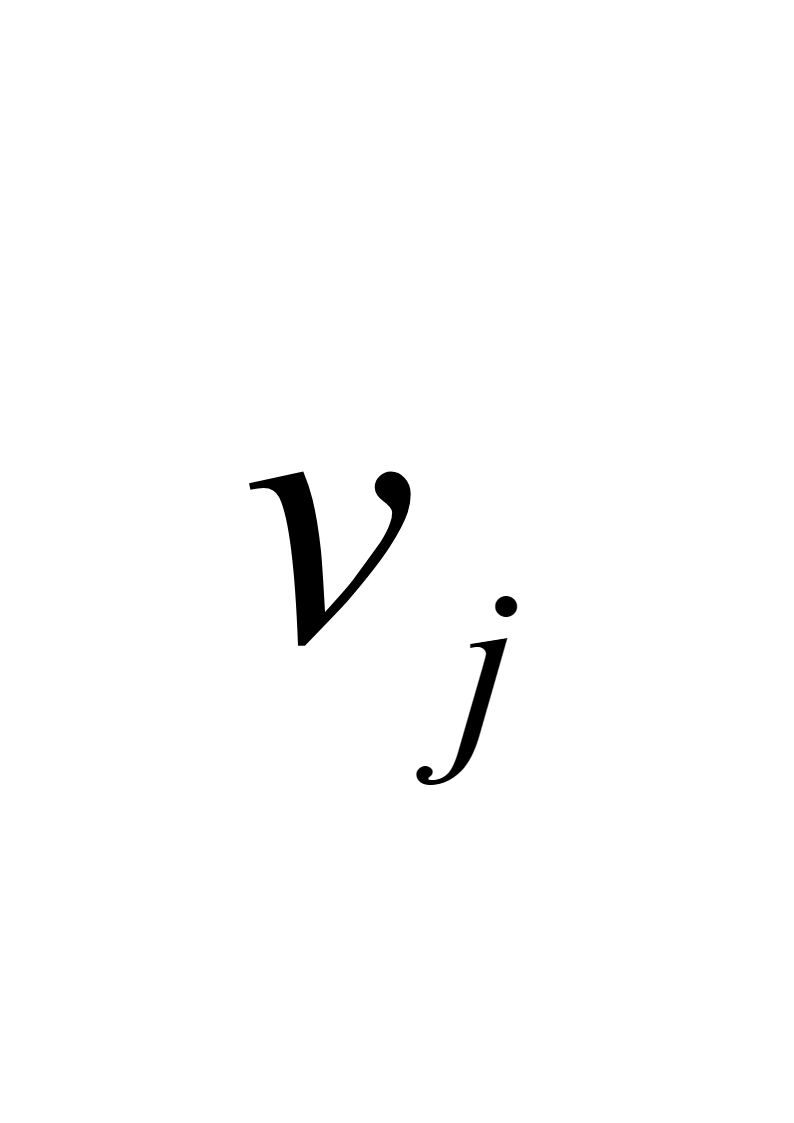Экономика инновационного развития в условиях глобализации · ред. 2025 · раздел 6 из 19 · источник: автоматическая транскрипция.
копирует выделенное с библиографической ссылкой; сохраняйте контекст цитаты.
Содержит авторские утверждения; их фактическая достоверность оценивается отдельно. Текст — автоматическая транскрипция источника.
Первичный текст. Экономика инновационного развития в условиях глобализации — редакция ред. 2025 г..
Источник: dotu.ru:c9a90c8251d8df1f.doc sha256 1ba5942f8be1d32c…; страница на dotu.ru.
Автоматическая транскрипция DOC→Markdown; смысл и формулировки не правились.
Контрольные суммы и статус проверки — в NOTICE.md.
Содержание передаёт позицию авторов; утверждения не верифицированы библиотекой.
6.1. Простейшие балансовые модели
Речь пойдёт о простейших балансовых моделях. Их предназначение — показать, что есть что во многоотраслевой производственно-потребительской системе общества и как её компоненты связаны друг с другом и на что и как они и их изменения влияют. Без понимания этого невозможно построить детальные прикладные модели, предназначенные для практического решения разного рода задач управления хозяйством страны и её регионов.
В подавляющем большинстве публикаций по проблематике использования балансовых моделей уравнения межотраслевого баланса даются без вывода, что в нашем понимании, допустимо только для публикаций, ориентированных на специалистов, работающих с балансовыми моделями в границах общей для них концепции понимания макроэкономики, которая обуславливает единообразие их интерпретации по отношению к решению тех или иных задач. Поскольку в экономической науке последних нескольких столетий господствует финансово-счётные подход, то балансовые модели использовались в ограничениях этой парадигмы. В данной же работе мы реализуем организационно-технологический подход, в котором интерпретация балансовых моделей отлична от общепринятых при финансово-счётном подходе.
Кроме того, если вывод уравнений межотраслевого баланса не представлен, то те, кто сталкивается с ними впервые, не всегда оказываются способны осознать выраженные в них причинно-следственные связи, возникающие во многоотраслевой производственно-потребительской системе, которые либо поддерживают её функциональную целостность, либо разрушают её. Поэтому рассмотрение балансовых моделей мы начнём с вывода этих уравнений.
При их выводе предполагается следующее:
учёт продукции ведётся в натуральной форме (т.е. в тоннах, штуках, кубометрах и т.п.);
при натуральном учёте продукции всякая технология, отличающаяся от других технологий, предстаёт как отдельная отрасль даже в том случае, если производимый на её основе продукт кроме неё производится и на основе каких-то иных технологий;
номенклатура отраслей известна и их общее количество равно ;
уравнения описывают межотраслевой продуктообмен на производственном цикле продолжительностью $\Delta T$, которая задаётся соответственно задачам, решаемым с помощью балансовых моделей1.
Если при указанных предположениях отрасль «$i$» за время $\Delta T$ произвела объём продукции , то — валовая мощность отрасли «$i$» ($i = 1\text{...}N$). Далее рассматривается распределение между потребителями всего произведённого объёма продукции . Распределение продукции отрасли «$i$» между потребителями может быть представлено в форме уравнения:
(6.1-1), где:
— доля объёма продукции, выпущенной отраслью «$i$», потреблённая отраслью «$j$» в её собственном производстве (— соответствующий отрасли «$j$» долевой коэффициент), иначе говоря это объём поставок продукции отраслью «$i$» для обеспечения производства отрасли «$j$»;
— доля валового выпуска отрасли «$i$», потреблённая всеми отраслями (включая и отрасль «$i$») в процессе их собственного производства, т.е. это — производственное потребление, иначе именуемое «промежуточным продуктом»;
— так называемый «конечный продукт» отрасли «$i$», т.е. то, ради чего велось производство.
В состав конечного продукта входят:
переходящие остатки продукта «$i$», произведённые на прошлых производственных циклах и не потреблённые в них;
сальдо экспортно-импортного баланса производственно-потребительской системы по продукту «$i$» (экспорт со знаком «+», импорт — со знаком «–»);
доля продукта , переданная домашним хозяйствам для их жизнеобеспечения (т.е. то, что потребляется населением непосредственно);
доля продукта , переданная органам государственной власти вне государственного сектора народного хозяйства, предназначение которой — экономическое обеспечение политики государства и деятельности государственного аппарата;
«инвестиционные продукты» — средства производства (станки, прочее производственное оборудование, капитальные сооружения и т.п.), которые дадут производственную отдачу, т.е. некий прирост производственных мощностей Сразу же отметим, что если соотноситься с рис. 4‑1, то спектр распределения инвестиционных продуктов среди множества отраслей представляет собой одну из составляющих вектора управляющего воздействия в отношении рассматриваемой многоотраслевой производственно-потребительской системы, поскольку с ним связан прирост валовых мощностей всех отраслей в будущем, определяющий направленность и возможности … · файл источника: image21.png (Сразу же отметим, что если соотноситься с рис. 4‑1, то спектр распределения инвестиционных продуктов среди множества отраслей представляет собой одну из составляющих вектора управляющего воздействия в отношении рассматриваемой многоотраслевой производственно-потребительской системы, поскольку с ним связан прирост валовых мощностей всех отраслей в будущем, определяющий направленность и возможности … · файл источника: image22.png) тех или иных отраслей2 (соответственно технологическому предназначению инвестиционных продуктов и их распределению среди других отраслей) на рассматриваемом или на последующих производственных циклах.
Сразу же отметим, что если соотноситься с рис. 4‑1, то спектр распределения инвестиционных продуктов среди множества отраслей представляет собой одну из составляющих вектора управляющего воздействия в отношении рассматриваемой многоотраслевой производственно-потребительской системы, поскольку с ним связан прирост валовых мощностей всех отраслей в будущем, определяющий направленность и возможности её дальнейшего развития. Это обстоятельство открывает возможности к построению динамических балансовых моделей (dynamic input — output models), в которых динамика многоотраслевой производственно-потребительской системы предстаёт как хронологически преемственная последовательность межотраслевых балансов [37, 78 и др.]. Это позволяет моделировать как развитие, так и деградацию многоотраслевых производственно-потребительских систем.
Импортная составляющая конечного продукта тоже может включать в себя импорт инвестиционных продуктов, вследствие чего какими-то своими компонентами она тоже может входить в состав вектора управляющего воздействия.
Далее предполагается, что потребление продукции рассматриваемой отрасли «$i$» всеми отраслями — переработчиками её продукции — носит технологически обусловленный характер, т.е. объёмы поставок пропорциональны объёмам отраслевого выпуска отрасли-переработчика «» ($j = 1\text{...}N$). Это предположение может быть выражено математически следующим образом:
(6.1-2), где:
— валовой выпуск отрасли «» — потребителя продукции отрасли «$i$»;
— коэффициент пропорциональности, именуемый коэффициентом прямых затрат, равный количеству продукции отрасли «$i$», которое необходимо для производства единицы учёта выпуска продукции отрасли «» при имеющихся технологиях, организации и культуре производства (т.е. если некоторая часть продукции утрачивается по халатности или расхищается, то балансовые модели всё равно это учитывают через соответствующие изменения коэффициентов прямых затрат).
Подстановка 6.1‑2 в 6.1‑1 позволяет получить уравнения межотраслевого баланса в общеизвестном виде в матрично-векторной записи[^96]:
$(E - A)x = f$ (6.1‑3), где:
— единичная матрица, на главной диагонали которой стоят единицы, а выше и ниже неё — нули;
Уравнения 6.1-3 позволяют ответить на вопрос: Какими должны быть валовые мощности отраслей (т.е. вектор ) для того, чтобы получить желаемое количество конечного продукта (вектор $f$) при технологиях и организации производства, описываемых матрицей коэффициентов прямых затрат ?
Соответственно для того, чтобы пользоваться уравнениями 6.1‑3, предварительно необходимо решить задачу целеполагания долговременного экономического развития, т.е. задать последовательность векторов () для хронологически преемственной последовательности межотраслевых балансов (), описываемых уравнениями типа 6.1‑3, так, чтобы каждый из векторов последовательности () соответствовал как потребностям общественного развития на обозримую перспективу, так и уже имеющимся производственным мощностям и возможностям их наращивания ().
Но межотраслевой баланс может быть представлен и в стоимостной форме учёта продукции. Переход к ней осуществляется путём умножения объёмов выпуска продукции в натуральном учёте отраслями на цены единиц учёта соответствующих видов продукции и пересчётом коэффициентов прямых затрат по формуле:
(6.1‑4), где:
$a_{\text{СУij}}$— коэффициент прямых затрат при стоимостной форме учёта продукции (мнемонический индекс «СУ»), который показывает, сколько денег надо потратить на покупку продукции отрасли «$i$» для того, чтобы отрасль «» произвела объём продукции, стоимостью в одну платёжную единицу3;
— коэффициент прямых затрат при натуральной форме учёта продукции (мнемонический индекс «НУ») — это в обозначениях формулы 6.1‑2;
— цена единицы учёта продукции отрасли ;
$p_{j}$ — цена единицы учёта продукции отрасли .
При этом структура уравнений 6.1-3 сохраняется, хотя размерности входящих в них величин изменятся.
Переход к стоимостной форме учёта позволяет решить две управленчески значимые задачи:
Во-первых, при стоимостной форме учёта могут корректно работать алгоритмы агрегирования4, позволяющие в произвольном порядке объединять по нескольку строк и столбцов матрицы и сводить к одному компоненту компоненты векторов Таблица 6.1-1.Продуктообмен и стоимостной балансТаблица 6.1-1.Продуктообмен и стоимостной балансВо-вторых, натуральный учёт носит технологически-организационный характер и не связан с какими бы то ни было ценами. С другой стороны исключительно финансовый учёт макроуровня и построение финансовой политики государства исключительно на его основе (т.е. без соотнесения с натуральным учётом природных бл… · файл источника: image47.png и $f$, соответствующие объединяемым строкам и столбцам матрицы . Это позволяет перейти от идентификации отраслей по технологическому признаку к идентификации отраслей по признаку предназначения производимой отраслями продукции для удовлетворения тех или иных потребностей других отраслей, людей, государства, общества в целом. Кроме того при агрегировании существенно сокращается размерность задачи и, соответственно, сокращаются объёмы вычислений и объёмы информации, необходимые для построения балансовой модели и работы с нею.
Обратимся к таблице 6.1‑1, представляющей межотраслевой баланс в простейшем виде при стоимостной форме учёта продукции. · файл источника: image48.jpegВо-вторых, натуральный учёт носит технологически-организационный характер и не связан с какими бы то ни было ценами. С другой стороны исключительно финансовый учёт макроуровня и построение финансовой политики государства исключительно на его основе (т.е. без соотнесения с натуральным учётом природных благ и продукции на основе балансовых моделей) не позволяет государству должным образом организовать макроэкономическое управление, и в той или иной мере лишает государство экономического суверенитета. Переход же к стоимостной форме учёта продукции в балансовых моделях позволяет выявить возможности использования кредитно-финансовой системы (денежного обращения) в качестве средства макроэкономического бесструктурного управления, построить государственную систему такого управления и поддерживать её в работоспособном состоянии в соответствии с потребностями общественного развития.
Обратимся к таблице 6.1‑1, представляющей межотраслевой баланс в простейшем виде при стоимостной форме учёта продукции.
Таблица 6.1‑1 включает в себя три блока. В пределах совокупности блоков «А» и «Б» балансы при натуральном и стоимостном учёте продукции структурно-математически идентичны друг другу и отличаются друг от друга только размерностями констант и переменных, определяющих единицы учёта и входящих в модель. Блок «В» входит в баланс только при стоимостном учёте.
Принятое в настоящей работе разделение межотраслевого баланса в форме таблицы 6‑1 на блоки «А», «Б» и «В» с указанием функций каждого из них в процессе управления многоотраслевой производственно-потребительской системой отличается от общепринятого разделения таблицы баланса на нумерованные квадранты: 1‑й квадрант — блок «А», 2‑й квадрант — блок «Б», 3‑й квадрант — блок «В», 4‑й квадрант — пространство между блоками «Б» и «В» в правом нижнем углу таблицы 6‑1, в котором представлено основное балансовое соотношение. 4‑й квадрант традиционно используется для отображения «конечного распределения и использования национального дохода». Однако, в нашем понимании, при детальном рассмотрении распределения и потребления конечного продукта этот процесс не может быть уложен в структуру таблицы типа 6‑1. Детальное рассмотрение этого процесса требует построения иной структуры (об этом далее в настоящем разделе при рассмотрении основного и частных балансовых соотношений). Кроме того, исторически сложившиеся термины, посредством которых описываются компоненты квадрантов межотраслевого баланса, управленчески ничего не значат, примером тому термины: «промежуточная стоимость» — сумма элементов столбца в блоке «А» или совокупная сумма постолбцовых сумм в блоке «А»; «чистый продукт», «валовая добавленная стоимость»5 — компоненты 3‑го квадранта межотраслевого баланса.
Блок «А» содержит произведения коэффициентов прямых затрат Принятое в настоящей работе разделение межотраслевого баланса в форме таблицы 6‑1 на блоки «А», «Б» и «В» с указанием функций каждого из них в процессе управления многоотраслевой производственно-потребительской системой отличается от общепринятого разделения таблицы баланса на нумерованные квадранты: 1‑й квадрант — блок «А», 2‑й квадрант — блок «Б», 3‑й квадрант — блок «В», 4‑й квадрант — простран… · файл источника: image49.png на валовые мощности отраслей и характеризует производственный — организационно-технологически обусловленный — продуктообмен точно так же, как и соответствующие компоненты уравнений межотраслевого баланса 6.1‑3.
При стоимостном учёте продукции:
каждая строка баланса в таблице 6.1‑1 (в пределах блока «А» и соответствующая компонента вектора $f$ в блоке «Б») даёт представление в некотором статистическом смысле о потреблении продукции рассматриваемой отрасли другими отраслями и, соответственно, — о структуре доходов отрасли6, рассматриваемой в качестве поставщика;
а каждый столбец (в состав которого входят компоненты блоков «А» и «В») даёт представление о структуре расходов соответствующей отрасли, рассматриваемой в качестве потребителя продукции других отраслей (в пределах блока «А»): поставки продукции оплачиваются её потребителями и к расходам на их оплату в каждой отрасли добавляются факторные затраты (в пределах блока «В»).
Для каждой строки i блока «А» выполняется соотношение:
То есть валовая мощность любой отрасли равна производимому ею конечному продукту плюс поставки промежуточных продуктов другим отраслям, пропорциональные валовым мощностям каждой из них. Левая часть этого равенства даёт представление о распределении валового выпуска отрасли i среди всех прочих производящих отраслей.
Блок «Б» содержит компоненты векторов Таблица 6.1-1.Продуктообмен и стоимостной балансТаблица 6.1-1.Продуктообмен и стоимостной балансВо-вторых, натуральный учёт носит технологически-организационный характер и не связан с какими бы то ни было ценами. С другой стороны исключительно финансовый учёт макроуровня и построение финансовой политики государства исключительно на его основе (т.е. без соотнесения с натуральным учётом природных бл… · файл источника: image47.png и $f$ и характеризует результаты управления производством и поставками конечной продукции потребителям, а также характеризует управление производством на последующих производственных циклах, поскольку в состав вектора $f$ входят инвестиционные продукты (средства производства, которые дадут отдачу на последующих производственных циклах).
Если блоки «А» и «Б» могут существовать и при натуральной форме учёта продукции, и при стоимостной (хотя в каждом случае при идентичности их структуры они будут отличаться значениями входящих в них элементов и единицами их измерения), то блок «В» может существовать только при стоимостной форме учёта продукции.
Блок «В» включает в себя факторные затраты (иначе именуемые «добавленной стоимостью») $v_{j}$. Поскольку составляющие вектора —$v_{j}$ ($j = 1\text{...}N$) являются источниками финансирования разного рода расходов на производственное и внепроизводственное потребление, то блок «В» представляет бесструктурное управление производством и распределением продукции посредством кредитно-финансовой системы, т.е. посредством организации денежного обращения, сопровождающего производственный и внепроизводственный продуктообмен. При этом для блоков «Б» и «В» выполняется балансовое соотношение:
(6.1‑5).
Соотношение 6.1‑5 получило название «основное балансовое соотношение». Поскольку все факторные затраты представляют собой источники финансирования потребления конечной продукции, то основное балансовое соотношение подразумевает, что за ним должно стоять некоторое множество частных балансовых соотношений, структура какого множества повторяет структуру конечного продукта, обусловленную предназначением соответствующих разновидностей конечного продукта. Необходимость соблюдения этих частных балансовых соотношений следует учитывать в политике, поскольку распределение покупательной способности общества (покупательной способности физических и юридических лиц в его составе) по специализированным рынкам продукции должно обеспечивать сбыт всего произведенного.7 Т.е. соотношение 6.1‑5 подразумевает, что структура вектора-столбца конечного продукта $v_{j}$ и структура вектора-столбца факторных затрат $j = 1\text{...}N$ должны взаимно соответствовать друг другу, т.е. под финансирование (источники финансирования это — составляющие вектора ) определённых социальных функций и задач должна выпускаться определённая продукция в объёме, соответствующем ценам на неё (составляющие вектора конечной продукции ). В таблице 6.1-1 взаимосвязь, представленная формулой 6.1‑5 и приведенными выше пояснениями к ней, обозначена серой заливкой строки $j = 1\text{...}N$ (рис · файл источника: image52.png) блока «В» и столбца рис · файл источника: image53.png (рис · файл источника: image54.png) блока «Б».
Основное балансовое соотношение позволяет понять характеристику Н.К. Байбаковым8 (1911 — 2008) гайдаровских реформ 1992 г.:
«Если бы мне в бытность председателем Госплана сказали: “Товарищ Байбаков, ты закончил год с эмиссией в 20 миллиардов рублей, не обеспеченной товарным покрытием”, я бы с ума сошёл, наверное. А при Сталине меня обвинили бы во вредительстве, и если бы сразу не расстреляли, то в лагерь упекли бы наверняка. Теперь же это называется платой за переход к рынку”» [11, с. 288].
За этими словами стоит тот факт, что реформаторы грубо нарушили основное балансовое соотношение 6.1‑5 и частные балансовые соотношения (слагаемые в структуре основного балансового соотношения), чем и вызвали катастрофу экономики 1990‑х гг. Относиться к таким нарушениям разные теории предписывают по-разному:
С точки зрения социолого-экономических теорий, ориентированных на решение первой или второй задач из числа названных в разделе 3, в этом нарушении, каким бы оно ни было по размерам и какие последствия оно ни вызвало, нет ничего предосудительного — рыночная саморегуляция производства и распределения может выражаться в любых нарушениях соотношения 6.1‑5.
С точки зрения социолого-экономических теорий, ориентированных на решение третьей задачи из числа названных в разделе 3, некоторая несбалансированность товарной и денежной масс неизбежна в силу разных причин, и в ней действительно выражается рыночная саморегуляция производства и потребления9. Но такая несбалансированность должна находиться в весьма ограниченных пределах, не угрожающих функционированию многоотраслевой потребительской системы как целостности в соответствии с интересами развития общества: это касается несбалансированности как в виде избыточного, так и в виде недостаточного платёжеспособного спроса по отношению к начальным ценам производственного цикла, которые рынок потом откорректирует в соответствующую сторону при условии, чтоэтому не помешают другие факторы, оказывающие воздействие на производство, а также и факторы, участвующие в ценообразовании.
Если же несбалансированность достигает величин, нарушающих функционирование многоотраслевой производственно-потребительской системы как целостности, то это в лучшем случае — следствие неумения организовать макроэкономическое управление, а в худшем случае — умышленное преступление против государства и общества, организаторы которого могут прикрываться некомпетентными назначенцами в решении своих задач, подбирая кандидатов и продвигая их на должности в соответствии с закономерностью, представленной на рис. В‑1.
Блок «В» в таблице 6.1‑1 содержит одну строку, в которую сведены все факторные затраты (т.е. строку обобщающего характера): в реальной финансово-экономической деятельности общества факторные затраты — это несколько потоков систематических и разовых платежей, не связанных с оплатой поставок продукции сторонними организациями (такие платежи отображены в столбце блока «А», соответствующем рассматриваемой отрасли). И все платежи в группе факторных затрат связаны с тем или иным получателем платежа, которых можно классифицировать соответственно их статусу и функциям, выполняемыми каждым из них в жизни общества и государства. Для каждого из получателей платежей по факторным затратам соответствующие факторные затраты являются источниками финансирования деятельности этих получателей.
Также надо пояснить следующее обстоятельство. Поскольку кредитно-финансовая система является инструментом макроэкономического бесструктурного управления, то в экономике большинства стран наличествует так называемый «финансовый сектор», в который входят кредитные и страховые фирмы, биржи. Их деятельность не может быть отображена в балансовых моделях при натуральном учёте продукции, а при переходе к стоимостной форме учёта (в форме таблицы 6.1-1), хотя их обороты могут занимать очень высокую долю в финансовом обращении государства, их не следует включать в состав блока «А» потому, что предоставляемые ими производящим отраслям услуги, в отличие от подавляющего большинства всех прочих отраслей, не пропорциональны валовым мощностям отраслей — потребителей их услуг. Деятельность фирм финансового сектора должна отображаться в блоке «В», а потребление ими продукции производящих других отраслей должно отображаться в структуре блока «Б» как компоненты вектора $f$.
Также, как и отрасли финансового сектора, в структуру матрицы коэффициентов прямых затрат при натуральном учёте продукции не укладываются виды деятельности (отрасли), которые оказывают консультативные и образовательные услуги или предоставляют доступ к программному обеспечению и иным информационно-алгоритмическим продуктам. При стоимостном учёте они не укладываются и в структуру блока «А». Причины, требующие особого отношения к таким видам деятельности при построении балансовых моделей: 1) объёмы услуг, оказываемых ими отраслям, производящим в их большинстве «материальную» продукцию, не пропорциональны валовым мощностям этих отраслей; кроме того смыслы (информация и алгоритмика) не поддаются количественному учёту. В силу названных обстоятельств деятельность такого рода отраслей, как и отраслей финансового сектора, может быть учтена в стоимостной форме только через введение в блок «В» факторных затрат, соответствующих этим видам деятельности.
При натуральном учёте продукции с каждый таким видом деятельности должен быть связан свой идентификатор, а с идентификатором — описание его по существу. Стоимость для общества каждого такого вида деятельности определяется расходами продуктов и услуг, необходимых для его осуществление (расходы могут быть представлены как в натуральной форме учёта, так и в стоимостном). Но в любом из вариантов такие виды деятельности не укладываются в структуру матрицы коэффициентов прямых затрат и в структуру блока «А».
Кроме того, могут быть отрасли, чьи объёмы закупок продукции других отраслей для их собственного производства пропорциональны валовому выпуску каждой из них, но потребление производимой ими продукции не пропорционально валовому выпуску отраслей-потребителей. Таким отраслям в блоке «А» будет соответствовать столбец, дающий представление об их расходах, но соответствующие им строки в пределах блока «А» будут пусты. Весь их валовый выпуск войдёт в состав конечного продукта — колонка «Отдача» в блоке «Б».
Факторные затраты наличествуют в экономиках всех государств без исключения, но в каждом из них перечень факторных затрат и допустимые их уровни определяются политикой государства, которое допускает одни платежи правомочными, отдавая их на усмотрение директоратов предприятий; другие платежи возводит в ранг обязательных; а ещё какие-то платежи признаёт необязательными либо недопустимыми10.
В зависимости от этого в финансово-экономической системе каждого конкретного государства обобщающая строка факторных затрат блока «В» таблицы 6.1‑1 замещается некоторым конкретным набором строк, каждая из которых соответствует факторным затратам определённого назначения, с одной стороны сопровождающим деятельность предприятий всех отраслей, а с другой стороны являющихся источником финансирования деятельности других физических и юридических лиц. Этот набор строк в блоке «В» даже в одном государстве может быть различным для разных отраслей. Виды платежей в каждом отраслевом наборе могут быть равноприоритетными, но могут быть и разноприоритетными. Нормативы платежей определяются законодательством государства (включая и принятый в государстве «План счетов бухгалтерского учёта» — «систему национальных счетов»). Эти нормативы могут быть неизменными, но могут и варьироваться в зависимости от разных характеристик предприятия11, в зависимости от тех или иных макроэкономических показателей12. Их задание — составная часть финансовой политики государства, выработка которой в интересах развития общества тоже должна опираться на балансовые модели (об этом далее при обсуждении уравнения 6.1-7).
В силу этого обстоятельства в финансово-экономической системе каждого государства блок «В», представляя конкретику платежей по факторным затратам, содержит большее или меньшее количество строк, каждая из которых соответствует определённому виду платежей. В определении этого набора строк и правил осуществления платежей царит политический произвол, выражающий ту или иную концепцию управления жизнью общества [119] или суету политиков. Этот произвол может как опираться на объективные закономерности природно-общественно-хозяйственного развития и управления (см. рис. 6.1‑1 ниже), так и игнорировать их, и противиться им.
Но и при опоре на них, концепции управления природно-общественно-хозяйственными процессами могут быть различными (как в силу различия природно-географических условий, так и в силу различий в достигнутом качестве жизни), что неизбежно будет выражаться в особенностях структуры блока «В» и в правилах осуществления платежей по факторным затратам.
Но, как уже было отмечено, все факторные затраты отраслей являются источниками финансирования деятельности тех или иных физических или юридических лиц, направленной на удовлетворение их собственных потребностей или на осуществление тех или иных социально-статусных их функций. Это означает, что в случае, если блок «В» таблицы 6.1‑1 представлен некоторой группой строк, то основное балансовое соотнош… · файл источника: image55.jpegНо, как уже было отмечено, все факторные затраты отраслей являются источниками финансирования деятельности тех или иных физических или юридических лиц, направленной на удовлетворение их собственных потребностей или на осуществление тех или иных социально-статусных их функций. Это означает, что в случае, если блок «В» таблицы 6.1‑1 представлен некоторой группой строк, то основное балансовое соотношение также должно являться суммой частных балансовых соотношений, соответствующих каждой строке блока «В» или группы строк. Соответственно и в блоке «Б» вектор $f$ должен быть представлен группой столбцов, т.е. разбит на вектора-слагаемые, каждое из которых соответствует определённой строке в блоке «В» или определённой группе строк. Иначе говоря, под финансирование, формируемое на основе выплат предприятиями факторных затрат (блок «В»), должна быть произведена или закуплена по импорту соответствующая продукция (колонка «Отдача» в блоке «Б»).
При этом необходимо указать на то обстоятельство, что факторные затраты не всегда являются источниками непосредственного финансирования потребления конечного продукта (см. рис. слева). Они в большинстве случаев являются источниками финансирования фондов-посредников, как оформленных структурно (или юридически), так и не оформленных структурно (или юридически). Такие фонды-посредники могут образовыв… · файл источника: image56.pngПри этом необходимо указать на то обстоятельство, что факторные затраты не всегда являются источниками непосредственного финансирования потребления конечного продукта (см. рис. слева). Они в большинстве случаев являются источниками финансирования фондов-посредников, как оформленных структурно (или юридически), так и не оформленных структурно (или юридически). Такие фонды-посредники могут образовывать цепочки на пути от выплат факторных затрат до непосредственной оплаты продукции конечного потребления. Так на рисунке слева между блоком «Госбюджет» и закупкой объектов инфраструктур и средств содержания инфраструктур могут стоять бюджеты местных органов власти и фирмы, непосредственно занятые строительством и обслуживанием инфраструктурных объектов. Соответственно потребление конечного продукта непосредственно финансируется из фондов-посредников, завершающих такого рода цепочки: см. обсуждаемый рисунок. Этот рисунок не даёт полного детального представления: о структуре факторных затрат, о цепочках фондов-посредников и о структуре конечного продукта (это конкретика каждого государства). Он предназначен для того, чтобы показать на некоторых примерах, как происходит финансирование потребления конечного продукта. Также он отчасти показывает роль финансового сектора в макроэкономическом управлении. Этот рисунок показывает то, что традиционно относят к 4‑му квадранту межотраслевого баланса в форме таблицы 6‑1, и при этом он показывает, что вся система фондов-посредников не укладывается в структуру таблиц межотраслевых балансов такого типа.
Соответственно представленному на этой схеме, в макроэкономическом государственном управлении необходимо обеспечивать взаимную сбалансированность в системе взаимоотношений, содержащей три группы объектов[^107]:
Факторные затраты.
Наполнение специализированных фондов, из которых финансируется потребление напрямую или через фонды-посредники второго и последующих порядков.
Товарная масса произведённая под каждый специализированный фонд, из которого финансируется потребление соответствующих групп конечной продукции.
В частности, к факторным затратам относятся налоги, которые наряду с иными доходами государства являются источником финансирования расходов государственного бюджета. Поэтому наличие в блоке «В» налогов как одной из разновидностей факторных затрат практически означает, что собрать налоги и предусмотреть некие статьи расходов госбюджета — это только часть дела проведения в жизнь политики государства, вторая часть — не менее важная — включает в себя три аспекта:
Расходы бюджета должны быть обеспечены продукцией, производимой собственными производственными мощностями, или импортом соответствующих видов продукции: выделить только деньги — недостаточно для осуществления целей политики государства.
Должны быть непосредственные потребители этой продукции (либо они есть, но в решении задач политики каких-то потребителей конечной продукции необходимо создавать с нуля).
Кроме того, что необходимо выделить деньги и произвести продукцию, управляя порогами рентабельности в отраслях и регионах (см. рис. 1.2‑1) в соответствии с целями политики государства, — платёжеспособный спрос на некоторые виды продукции должен быть защищён от либерально-рыночного ценообразования, поскольку в противном случае вследствие неравноприоритетности потребностей в спектре потребностей каждого из множества потребителей (об этом далее в разделах 7.5 и 9.2) — платежеспособный спрос на более низкоприоритетные виды природных благ и продукции при либерально-рыночном ценообразовании будет уничтожен ростом цен на более высокоприоритетные виды природных благ и продукции13 (это — проявления так называемых «провалов рынка», которые социально ориентированное государство должно блокировать и профилактировать).
Если о необходимости первого политики вспоминают хотя бы иногда, то в случае порабощённости их либерально-рыночными экономическими «теориями» — о втором и третьем аспектах макроэкономического управления они даже не подозревают либо понимают второй и третий аспект в недопустимо узком смысле — исключительно как защиту расходов бюджета от нецелевого использования бюджетных средств.
В действительности защита платёжеспособного спроса, реализация которого необходима для осуществления проводимой государством политики природно-общественно-хозяйственного развития, — это более широкая задача, нежели защита расходов государственного бюджета от нецелевого использования бюджетных средств. К теме защиты политически целесообразного (соответствующего политике государства) платёжеспособного спроса от «стихии» либерально-рыночной саморегуляции мы обратимся позднее в разделе 7.1.
Теперь перейдём к рассмотрению вопроса об использовании балансовых моделей в задаче выработки финансовой политики государства. Для каждого столбца ($j = 1\text{...}N$) в пределах блоков «А» и «В» выполняется ещё одно балансовое соотношение:
рис · файл источника: image52.png (6.1‑6), в котором коэффициенты прямых затрат рис · файл источника: image53.png и валовой объём выпуска рис · файл источника: image54.png отрасли «» представлены в натуральной форме учёта продукции, а $p_{j}$ — цена единицы учёта продукции отрасли $j = 1\text{...}N$.
На основе соотношений 6.1‑6 ($j = 1\text{...}N$), если обе части уравнений 6.1‑6 поделить на , можно получить уравнение:
(6.1-7), где:
$A^{T}$ — транспонированная14 матрица $A$ коэффициентов прямых затрат в натуральной форме учёта продукции;
— прейскурант на продукцию, учитываемую в балансе, представленный в форме вектора-столбца;
— вектор-столбец долей факторных затрат (долей «добавленной стоимости») в составе цен на единицу учёта продукции всех отраслей. Компоненты вектора определяются соотношением , в котором валовой выпуск соответствующей отрасли представлен в натуральной форме учёта продукции.
Уравнение 6.1-7 получило название «уравнение равновесных цен», поскольку при известном векторе Также ещё раз укажем на то обстоятельство, что хотя уравнение 6.1‑7 связывает финансовые показатели (прейскурант — вектор и факторные затраты — вектор ) в структуре таблицы 6.1‑1, однако в матрицу $`A^{T}`$ уравнения равновесных цен входят коэффициенты прямых затрат, полученные на основе учёта продукции в натуральной форме. · файл источника: image63.png (и соответственно, — при известных векторахТаблица 6.1-1.Продуктообмен и стоимостной балансТаблица 6.1-1.Продуктообмен и стоимостной балансВо-вторых, натуральный учёт носит технологически-организационный характер и не связан с какими бы то ни было ценами. С другой стороны исключительно финансовый учёт макроуровня и построение финансовой политики государства исключительно на его основе (т.е. без соотнесения с натуральным учётом природных бл… · файл источника: image47.png и $f$) на его основе можно рассчитать те цены, при которых межотраслевой финансовый баланс сходится. Однако эта возможность управленческого интереса не представляет, поскольку реальные цены в их большинстве (за исключением малочисленной группы товаров) формируются конъюнктурой рынка. Поэтому, полагая цены известными по статистикам, характеризующим рынки видов продукции, на основе уравнения 6.1‑7 можно решить другую управленчески значимую задачу — получить доли факторных издержек Также ещё раз укажем на то обстоятельство, что хотя уравнение 6.1‑7 связывает финансовые показатели (прейскурант — вектор и факторные затраты — вектор ) в структуре таблицы 6.1‑1, однако в матрицу $`A^{T}`$ уравнения равновесных цен входят коэффициенты прямых затрат, полученные на основе учёта продукции в натуральной форме. · файл источника: image63.png, при которых баланс также сойдётся при соответствующих векторах Таблица 6.1-1.Продуктообмен и стоимостной балансТаблица 6.1-1.Продуктообмен и стоимостной балансВо-вторых, натуральный учёт носит технологически-организационный характер и не связан с какими бы то ни было ценами. С другой стороны исключительно финансовый учёт макроуровня и построение финансовой политики государства исключительно на его основе (т.е. без соотнесения с натуральным учётом природных бл… · файл источника: image47.png и $f$. Такое использование уравнения 6.1-7 может быть полезным при формировании параметров финансовой политики государства, определяющей распределение налогов, дотаций производителям продукции, субсидий потребителям продукции, параметры кредитования, параметры страхования и прочее, что вносит весомый вклада в формирование «финансового климата» в государстве.15
Также ещё раз укажем на то обстоятельство, что хотя уравнение 6.1‑7 связывает финансовые показатели (прейскурант — вектор и факторные затраты — вектор Также ещё раз укажем на то обстоятельство, что хотя уравнение 6.1‑7 связывает финансовые показатели (прейскурант — вектор и факторные затраты — вектор ) в структуре таблицы 6.1‑1, однако в матрицу $`A^{T}`$ уравнения равновесных цен входят коэффициенты прямых затрат, полученные на основе учёта продукции в натуральной форме. · файл источника: image63.png) в структуре таблицы 6.1‑1, однако в матрицу $A^{T}$ уравнения равновесных цен входят коэффициенты прямых затрат, полученные на основе учёта продукции в натуральной форме.
Соответственно, если после перехода к финансовому учёту продукции было произведено агрегирование отраслей, позволившее сократить их количество (и соответственно, размерность задачи — ), то матрица$A^{T}$и вектор валовых мощностей Таблица 6.1-1.Продуктообмен и стоимостной балансТаблица 6.1-1.Продуктообмен и стоимостной балансВо-вторых, натуральный учёт носит технологически-организационный характер и не связан с какими бы то ни было ценами. С другой стороны исключительно финансовый учёт макроуровня и построение финансовой политики государства исключительно на его основе (т.е. без соотнесения с натуральным учётом природных бл… · файл источника: image47.png в уравнении 6.1-7 должны быть искусственно построенными, поскольку за каждой абстрактной отраслью, возникшей в результате агрегирования, стоит некоторое множество производственных процессов (технологий), а не один процесс (технология), как это было оговорено при выводе уравнения 6.1‑3.
Так, например за автомобилестроением в реальности стоит некоторое множество моделей, каждой из которых соответствует некоторое множество комплектаций и расцветок. И это множество моделей и комплектаций, каждая из которых производится в определённом количестве, в уравнении 6.1‑7 отображается как некий фиктивный автомобиль, производимый в некотором фиктивном количестве16, хотя реально в природе он и его выпуск не существуют. Фиктивный автомобиль и объём его выпуска могут быть получены в результате анализа закупок автомобилестроением продукции других отраслей и «осреднением» объёма закупок, приходящихся на реально не существующий «среднестатистический автомобиль» в общем объёме выпуска автомобилей отраслью. Может быть несколько фиктивных автомобилей: 2 — 3 легковых, 3 — 4 грузовых. Но суть от этого не меняется: введение в балансовую модель фиктивных отраслей и производимых ими фиктивных продуктов позволяет существенно уменьшить размерность матрицы коэффициентов прямых затрат в задаче выработки финансовой политики государства.
То же касается и отображения в уравнение 6.1‑7 и сельского хозяйства, которое при отображении в форму уравнения 6.1‑7 производит не множество разновидностей зерна, трав, овощей, фруктов, ягод, птицы, яиц, рыбы, молока и разнородного мяса, как это имеет место в реальности, а некое фиктивное «сырьё для пищевой промышленности», которое в природе как некий своеобразный однородный продукт реально не существует. В каких-то случаях это фиктивное «сырьё для пищевой промышленности» может быть представлено несколькими группами, которым будут соответствовать подотрасли внутри сельскохозяйственной отрасли, например: зерно, овощи, фрукты, яйца, молоко, разнородное мясо, рыба, выделяемые по признакам технологического своеобразия производства каждой из групп продукции.
Поэтому использование балансовых моделей, построенных на основе уравнения 6.1‑7, для выработки финансовой политики государства, формирующей финансовый климат в стране, — это искусство построения номенклатуры фиктивных, реально не существующих отраслей, и производимых ими фиктивных, реально не существующих продуктов, за которыми, однако, стоит реальность17. В этом искусстве состоит суть навыка целенаправленной настройки рыночного механизма на успешное решение задачи экономического обеспечения развития общества и экономическое обеспечение политики государства.18
Т.е. «рыночные методы», «рыночные решения» — это пустые слова, если за ними не стоит умение задать набор фиктивных отраслей для блока «А», структуру блока «В» и нормативы платежей по факторным затратам так, чтобы предпринимательская инициатива коммерчески эффективно работала на решение задач политики государства, производя при этом доброкачественную продукцию на основе достижений научно-технического прогресса. Иначе говоря, «рыночные методы» — это не для недоучек, не воспринимающих адекватно действительность, которые по слабоумию и злонравию веруют в то, что рынок сам отрегулирует производство и потребление наилучшим для развития общества образом.
Изложенное выше о структуре межотраслевых балансов в форме таблицы 6.1-1 требует ещё некоторых пояснений взаимосвязей процессов производства и распределения продукции, скрытых за блоками «Б» и «В».
Блок «Б» в некотором скрытом виде содержит в себе управляющее воздействие в отношении характеристик производства в будущем. Дело в том, что в состав конечного продукта, кроме продукта, потребляемого в домашних хозяйствах, государством и иными общественными институтами, экспортно-импортного баланса, также включают средства производства (инвестиционные продукты), предназначенные для создания производственных мощностей, которые будут работать на последующих производственных циклах.
Инвестиционные продуктыв составе вектораfпредставляют собой управляющее воздействие в отношении целесообразного изменения спектра производственных мощностей системы на последующих производственно-потребительских циклах, что и отражено в названии блока «Б».
Блок «В» носит двоякий характер: 1) он характеризует управление потреблением в пределах общества, о чём шла речь при обсуждении основного и частных балансовых соотношений, и 2) он опосредованно характеризует управление производством, поскольку структура добавленной стоимости $v_{j}$ (иначе именуемой «факторные затраты») — это функционально обусловленные расходы предприятий всех отраслей (об этом далее по тексту в разделе 6.3), которые являются источником формирования доходов населения, общественных организаций и органов государственной власти, т.е. источником формирования разного рода фондов, из которых оплачивается потребление.
Опосредованный характер управления производством через блок «В» состоит в действии принципа «платёжеспособный спрос — рождает предложение товарной продукции».
Причём этот опосредованный характер управления производством выражается вариативно:
если платёжеспособный спрос возник (либо увеличился) и под его удовлетворение уже существуют сырьевые ресурсы и производственные мощности, то они будут загружены, и соответствующая продукция появится на рынке;
если платёжеспособный спрос возник (увеличился), но под его удовлетворение не существует производственных мощностей, то:
<!-- -->
на первом этапе просто вырастут цены на соответствующие виды продукции, что будет воспринято рынком как сигнал «наращивать производственные мощности»;
поэтому на втором этапе19 появится поток инвестиций в отрасль, который послужит источником финансирования производства соответствующих инвестиционных продуктов и создания недостающих производственных мощностей; однако и второй этап может оказаться двухшаговым — на первом шаге может потребоваться наращивание производственных мощностей в отраслях, создающих производственное оборудование и инфраструктурные объекты для рассматриваемой отрасли, и только на втором шаге рассматриваемая отрасль сможет получить производственное оборудование, необходимое ей для наращивания её собственных производственных мощностей в их натуральном выражении в соответствии с возросшим платёжеспособным спросом;
<!-- -->
если платёжеспособный спрос исчез (сократился), то некоторая доля существующих производственные мощностей в течение некоторого времени будет оставаться не загруженной, а потом избыточное производственное оборудование будет ликвидировано, а персонал уволен или трудоустроен в иных производствах и сферах деятельности. Последнее обстоятельство в ряде случаев может требовать государственного финансирования предприятий при минимальном выпуске ими продукции в целях поддержания проектно-конструкторских школ и технологий, которые могут потребоваться в будущем.
Однако балансовые модели продуктообмена и финансового обмена, структурно аналогичные представленному в таблице 6.1‑1, при отказе от рассмотрения системы фондов-посредников, из которых финансируется потребление конечной продукции, пополняемых за счёт факторных затрат, — в общепринятой практике пользования ими не являются полными моделями социально-экономических процессов, поскольку в них не включают процессы потребления и воспроизводства трудовых и природных ресурсов. Тем не менее, принципы построения балансовых моделей позволяют интегрировать в них и эти процессы.
В частности, П.П. Пастернак обращает внимание на «необходимость разработки общенационального баланса использования и воспроизводства продукции отраслей материального производства, ресурсов трудовой и природной сфер. Такой баланс, в отличие от межотраслевого баланса совокупного общественного продукта, позволил бы системно решать стратегические задачи развития экономики и природопользования в стране, а также рассчитывать с использованием общей матрицы прямых удельных затрат ресурсов материальной, трудовой и природных сфер, ненулевые оценки на все виды используемых ресурсов в экономике» [101, с. 7]. И рассмотрению вопросов, связанных с построением такого рода моделей, П.П. Пастернак посвящает один из разделов цитированной работы. На необходимость реализации именно такого подхода указывает и академик Национальной Академии наук республики Беларусь П.Г. Никитенко: «… можно считать, что общественное воспроизводство в ней (ноосферной экономике — наше пояснение по контексту цитирования) целесообразнее рассматривать в единстве не по двум (I, II), как ныне общепринято, а по трём совокупным подразделениям:
I C<sub>1</sub>+V<sub>1</sub>+M<sub>1</sub>=П<sub>1</sub>;
II C<sub>2</sub>+V<sub>2</sub>+M<sub>2</sub>=П<sub>2</sub>;
III C<sub>3</sub>+V<sub>3</sub>+M<sub>3</sub>=П<sub>3</sub>;
———————————
∑ C +V +M =П,
где I — производство средств производства, включая природные ресурсы; II — производство предметов потребления, включая дары природы; III — производство человека как социального продукта (разум, знание, наука, образование, культура, услуги)20; С, V*,* М, П — воспроизводство соответственно постоянных фондов, переменных фондов, прибавочного продукта и валового национального продукта.
Именно такой подход к группировке отраслей общественного воспроизводства позволяет описать социально-экономическое развитие как разумный устойчивый и взаимосвязанный инновационный процесс накопления фондов и воспроизводства материального и нематериального продукта.
Как следует из представленной нами схемы подразделения общественного воспроизводства на три сектора, в которых органически увязывается ноосферная парадигма социально-экономического развития, очевидна необходимость непрерывного и сбалансированного функционирования этих подразделений, обеспечивающего воспроизводство общественного продукта и накопление фондов» [92, с. 130].
6.2. «Финансовый климат»\
и некоторые возможности управления им
При внесении в блок «В» таблицы 6.1‑1 фактической структуры факторных затрат, имеющих место в финансово-экономической системе конкретного государства, — таблица 6.1‑1 становится «портретом» «финансового климата». Это понятие определяется следующим образом:
Финансовый климат — «financial climat» — система правовых и экономических условий осуществления финансовой деятельности в стране отдельными субъектами хозяйствования, существенно влияющих на уровень доходности и риска финансовых операций. «Финансовый климат» определяет возможности работы на основе принципа самоокупаемости деятельности всех без исключения предприятий в пределах юрисдикции этого государства (т.е. за исключением некоторых предприятий, так или иначе обретших статус «экстерриториальных»).
Финансовая устойчивость всякого предприятия в любом «финансовом климате» это — процесс, а не состояние, достигнутое к тому или иному моменту времени.
Поэтому она может рассматриваться только на продолжительных интервалах времени, охватывающих несколько последовательных циклов деятельности предприятия: «формирование портфеля заказов — деятельность по выполнению заказов — поставка продукции заказчикам и итоговые расчёты с ними». При таком подходе финансовая устойчивость предприятия это — превышение его доходов над расходами за один и тот же срок времени в прошлом и в обозримой перспективе, т.е. это не отрицательная платёжеспособность (фактическая — по отношению к прошлому, ожидаемая — по отношению к будущему) на рассматриваемом интервале времени. Однако финансовая устойчивость предприятия обусловлена многими факторами, а не только технико-технологическим и управленчески-организационным уровнем самого́ предприятия и достигнутой на нём культурой производства и культурой управления. Решающим фактором является именно «финансовый климат», в котором действует это предприятие, а не его собственная технико-технологическая, кадровая и маркетинговая политика, которые реально всегда подчинены «финансовому климату», поскольку в противном случае предприятия не выживают, а вложенные в них капиталы теряются21 (хотя в ряде случае сохранение капиталов означает ликвидацию предприятия с целью перекачки капиталов в иные сферы деятельности или в иные регионы).
Решающая роль «финансового климата» ярко показана К.А. Бабкиным22 в публикации «Почему тракторный завод останется в Канаде» [10]. В ней сообщается, что одно из тракторных производств «Росагромаша» находится в Канаде. Оно выпускает современные тракторы и навесное оборудование для них разного назначения. Президент РФ В.В. Путин поставил вопрос об организации аналогичного производства в России. Были произведены расчёты в обоснование этого бизнес-плана и получены результаты, которые К.А. Бабкин опубликовал. Картина получилась для экономики России и страны в целом самоубийственная в случае сохранения в дальнейшем приверженности либерально-рыночной экономической модели и нынешнего «финансового климата»: см. рис. 6.2‑1.
«Финансовый климат» России и «финансовый климат» Канады настолько различны, что технологический комплекс, в условиях Канады приносящий 16,4 млн. долларов США прибыли ежегодно, при его переносе в Россию и выпуске того же спектра продукции, по оценкам К.А. Бабкина, будет приносить 21,7 млн. долларов США убытков ежегодно23. И это без учёта затрат на создание в России производственных мощностей, на подбор и обучение персонала, на изменение логистики и т.п. расходов, связанных с созданием с нуля предприятия и продвижением его продукции на рынки.
Рис. 6.21. Влияние «финансового климата» в Канаде и в России на возможности ведения бизнеса в реальном секторе экономики обеих стран.Финансовые показатели предприятия в обоих вариантах его географической локализации представлены в миллионах долларов США.Рис. 6.21. Влияние «финансового климата» в Канаде и в России на возможности ведения бизнеса в реальном секторе экономики обеих стран.Финансовые по… · файл источника: image64.pngЭтот пример показателен тем, что в нём рассматриваются возможности функционирования одного и того же технико-технологического производственного комплекса в двух различных «финансовых климатах», порождённых политикой и законодательством двух стран.
Но допустим, что К.А. Бабкин предоставляет недостоверную информацию и вводит читателя в обман, преследуя какие-то свои цели: такого рода обвинения в его адрес высказывались в связи с цитированной публикацией24. Поэтому оценим перспективы развития реального сектора экономики РФ в условиях имеющегося «финансового климата» самостоятельно.
* * *
Предположим, что мы намереваемся осуществить в реальном секторе экономики долгосрочный проект продолжительностью лет, на протяжении которых он будет требовать только инвестиций, а коммерческая эксплуатация проекта может начаться только по завершении всех работ, т.е. в год от его начала.
Предположим, что проект требует ежегодных инвестиций в объёме — (), исчисляемых в ценах конца года, предшествующего первому году осуществления проекта (равно — в ценах начала первого года осуществления проекта).
Предположим, что за годы осуществления проекта инфляция составляет <sub> </sub>% в соответствующий год (). Т.е. стоимость инвестиционных продуктов и зарплаты участников проекта к концу текущего года по отношению к уровню соответствующих цен конца предшествующего года возрастает в раз. Иначе говоря, выполняется соотношение:
Предположим, что инвестиции в проект не облагаются налогами.
В этом случае необходимый суммарный номинальный объём инвестиций нетто в проект составит:
(6.2-1)
Предположим, что проект осуществляется полностью на основе заёмных средств и ставка кредитования в каждый год составляет % годовых, в годы соответственно.
Поскольку на протяжении всего времени осуществления работ проект не приносит доходов, то это означает, что платежи процентов по кредиту текущего года должны выплачиваться из кредитной ссуды текущего года (в предположении, что у проекта нет иных источников дохода, из которых бы могло осуществляться его финансирование и которые могли бы быть источником платежей процентов по кредиту). Соответственно этому обстоятельству ежегодный объём кредитов, необходимых для осуществления проекта, будет составлять в каждый год следующую величину:
| | |
|----|:--:|
| «Необходимый объём кредитов в год i» = «Объём инвестиций, приходящихся на очередной год i с учётом инфляции, накапливаемой к его завершению» + «объём платежей в год i процентов по кредитам, взятым в годы, предшествующие i» + «объём платежей процентов по кредиту, взятому на очередной год i» | (6.2-2) |
Себестоимость проекта к моменту завершения работ и началу его коммерческой эксплуатации в этом случае будет равна сумме всех взятых инвестиционных кредитов, включая и платежи процентов по ним:
(6.2-3)
С года начнётся коммерческая эксплуатация завершённого проекта. Ожидаемые сроки его окупаемости можно оценить, исходя из уравнения:
«Себестоимость проекта к моменту начала его эксплуатации» + («ежегодные платежи процентов по всем ранее взятым кредитам в течение срока окупаемости» + «ежегодные эксплуатационные расходы»)׫срок окупаемости» = «годовой доход от коммерческой эксплуатации проекта»× «срок окупаемости»
«Срок окупаемости» = «Себестоимость проекта к моменту начала его эксплуатации» / («годовой доход от коммерческой эксплуатации проекта» – «ежегодные платежи процентов по всем ранее взятым кредитам в течение срока окупаемости» – «ежегодные эксплуатационные расходы»)
При этом доходы от коммерческой эксплуатации и эксплуатационные расходы должны быть оценены с учётом инфляции, а так же, возможно, — и с учётом изменений конъюнктуры рынка, под воздействием которого изменятся прейскуранты на потребляемую в процессе деятельности продукцию, и на продукцию, производимую в проекте.
Полная себестоимость осуществления проекта определится соотношением:
«Полная себестоимость проекта» = «себестоимость проекта к началу его эксплуатации» + «сумма платежей процентов по инвестиционным кредитам, выплаченная в течение срока окупаемости»
На основе этой модели сопоставим друг с другом три проекта продолжительностью в 2 года, 5 и 10 лет. В целях упрощения вычислений предположим, что:
инфляция на протяжении всего срока осуществления проекта неизменна и составляет 5 % в год, т.е. * =* 5 %;
ставка по кредиту (ссудный процент) на протяжении всего срока осуществления проекта тоже неизменна и составляет 10 % годовых, т.е. = 10 %.
для осуществления каждого из проектов при отсутствии инфляции необходимы ежегодные инвестиции в объёме 1 у.е.
Ежегодный объём инвестиций, начиная с 1‑го года, с поправкой на ожидаемое к концу года накопление инфляции в этом случае определяется формулой:
(6.2-4)
Необходимый объём кредитов в год , из которых финансируется проект, определяется формулой 6.2-6, полученной на основе уравнения 6.2-5, структурно аналогичного соотношению 6.2-2, выраженному в лексике:
(6.2-5)
При сделанных предположениях процесс инвестирования и кредитования проектов будет описываться таблицей 6.2-1. · файл источника: image81.png (6.2-6)
При сделанных предположениях процесс инвестирования и кредитования проектов будет описываться таблицей 6.2-1.
| Ежегодный необходимый объём кредитования, Итоговые показатели осуществления проектов представлены в таблице 6.2‑2. · файл источника: image83.png, у.е. | 1,167 | 1,355 | 1,566 | 1,805 | 2,073 | 2,374 | 2,712 | 3,091 | 3,517 | 3,995 |
Итоговые показатели осуществления проектов представлены в таблице 6.2‑2.
**Таблица 6.2-2.\
Сопоставление результатов проектов** (q=5 %, p=10 %)
| | | | | | |
|:--:|:--:|:--:|:--:|:--:|:--:|
| Продолжительность осуществления проекта (годы) | Себестоимость проекта при отсутствии инфляции и беспроцентном кредитовании, у.е. | Себестоимость проекта при 5 %‑ной инфляции и беспроцентном кредитовании, у.е. | Удорожание проекта за счёт инфляции, % | Себестоимость проекта к моменту начала его эксплуатации при 5 %-ной инфляции и кредитовании под 10 % годовых, у.е. | Удорожание проекта по отношению к безынфляционному варианту и беспроцентному кредитованию, разы |
| 2 | 2 | 2,153 | +7,7 | 2,521 | 1,261 |
| 5 | 5 | 5,802 | +16 | 7,965 | 1,593 |
| 10 | 10 | 13,208 | +32 | 23,655 | 2,365 |
Ниже в таблицах 6.2-3 и 6.2-4 представлены параметры процессов осуществления тех же проектов при инфляции * =* 7 % и ставке ссудного процента = 15 %.
| Ежегодный необходимый объём кредитования, Итоговые показатели осуществления проектов представлены в таблице 6.2‑2. · файл источника: image83.png, у.е. | 1,258 | 1,568 | 1,938 | 2,380 | 2,907 | 3,534 | 4,280 | 5,165 | 6,215 | 7,460 |
**Таблица 6.2-4.\
Сопоставление результатов проектов** (q=7 %, p=15 %)
| | | | | | |
|:--:|:--:|:--:|:--:|:--:|:--:|
| Продолжительность осуществления проекта (годы) | Себестоимость проекта при отсутствии инфляции и беспроцентном кредитовании, у.е. | Себестоимость проекта при 7 %‑ной инфляции и беспроцентном кредитовании, у.е. | Удорожание проекта за счёт инфляции, % | Себестоимость проекта к моменту начала его эксплуатации при 7 %-ной инфляции и кредитовании под 15 % годовых, у.е. | Удорожание проекта по отношению к безынфляционному варианту и беспроцентному кредитованию, разы |
| 2 | 2 | 2,215 | +10,75 | 2,826 | 1,413 |
| 5 | 5 | 6,154 | +23,08 | 10,051 | 2,010 |
| 10 | 10 | 14,784 | +47,84 | 36,705 | 3,671 |
* * *
В связи с тем, что центробанк России 25 октября 2024 г. поднял ключевую ставку до 21 %, после чего стоимость кредитов возросла до 25 — 26 % годовых, на основе этой же модели покажем процесс инвестирования и кредитования проектов при инфляции 5 % и ставке по кредитам 25 % годовых.
| Ежегодный необходимый объём кредитования, Итоговые показатели осуществления проектов представлены в таблице 6.2‑2. · файл источника: image83.png, у.е. | 1,4 | 1,937 | 2,656 | 3,619 | 4,905 | 6,626 | 8,924 | 11,992 | 16,088 | 21,554 |
Итоговые показатели осуществления проектов представлены в таблице 2 (либо в нумерации цитированной монографии — 6.2‑6).
**Таблица 6.2-6.\
Сопоставление результатов проектов** (q=5 %, p=25 %)
<table>
<colgroup>
<col style="width: 15%" />
<col style="width: 17%" />
<col style="width: 17%" />
<col style="width: 15%" />
<col style="width: 17%" />
<col style="width: 17%" />
</colgroup>
<tbody>
<tr>
<td style="text-align: center;">Продолжительность осуществления проекта (годы)</td>
<td style="text-align: center;">Себестоимость проекта  при отсутствии инфляции и беспроцентном кредитовании, у.е.</td>
<td style="text-align: center;">Себестоимость проекта  при 5 %‑ной инфляции и беспроцентном кредитовании, у.е.</td>
<td style="text-align: center;">Удорожание проекта за счёт инфляции, %</td>
<td style="text-align: center;">Себестоимость проекта к моменту начала его эксплуатации при 5 %-ной инфляции и кредитовании под 25 % годовых, у.е.</td>
<td style="text-align: center;">Удорожание проекта по отношению к<br />
безынфляционному варианту и беспроцентному кредитованию, разы</td>
</tr>
<tr>
<td style="text-align: center;">2</td>
<td style="text-align: center;">2</td>
<td style="text-align: center;">2,153</td>
<td style="text-align: center;">+7,7</td>
<td style="text-align: center;">3,337</td>
<td style="text-align: center;">1,669</td>
</tr>
<tr>
<td style="text-align: center;">5</td>
<td style="text-align: center;">5</td>
<td style="text-align: center;">5,802</td>
<td style="text-align: center;">+16</td>
<td style="text-align: center;">14,517</td>
<td style="text-align: center;">2,903</td>
</tr>
<tr>
<td style="text-align: center;">10</td>
<td style="text-align: center;">10</td>
<td style="text-align: center;">13,208</td>
<td style="text-align: center;">+32</td>
<td style="text-align: center;">79,701</td>
<td style="text-align: center;">7,97</td>
</tr>
</tbody>
</table>
* *\
*
Полная себестоимость проектов будет выше, чем представленная в таблицах 6.2-2, 6.2-4 и 6.2‑6, поскольку в неё должны быть включены все платежи по погашению задолженности по инвестиционным кредитам, взятым в годы , осуществляемые в период срока окупаемости. Однако мы не будем заниматься её оценкой, поскольку для «финансового климата» модели нет характерных сроков окупаемости: проект к моменту его завершения может быть настолько обременён заведомо неоплатными долгами по кредитам, что не окупится никогда; а если он принадлежит к исключительно высокодоходной сфере, то окупится в течение года. Поэтому оценка полной себестоимости проекта, осуществляемого на основе исключительно инвестиционных кредитов — вопрос конкретики «финансового климата».
Если проект финансируется не только из заёмных средств, но и отчасти собственных источников финансирования, то модель остаётся по-прежнему работоспособной, но в формулы 6.2‑5 и 6.2‑6 надо будет подставить не полные величины ежегодных инвестиций , а их доли, которые должны финансироваться из заёмных средств.
Представленное выше — модель, но в неё заложены инфляция и ставки ссудного процента, характерные для «финансового климата» России последних 15 лет, под которые предприятия реального сектора могут кредитоваться в наши дни, а для некоторых периодов — даже более низкие, чем реальные инфляция и ставки.
Эта модель показала, что инновационное развитие страны в таком «финансовом климате» невозможно в принципе даже при ключевой ставке в 10 % годовых в силу экспоненциального роста себестоимости осуществления долгосрочных проектов25 на основе инвестиционных кредитов. А такими являются большинство инфраструктурных и наукоёмких инновационных проектов:
от 2 до 5 лет требуется на строительство автострады регионального значения;
на создание и начало производства нового автомобиля требуется от 2 до 5 лет;
5 — 10 лет требуется на создание нового поколения элементной базы радиоэлектроники или создание с нуля самолёта нового поколения;
разработка тактико-технического задания на проектирование боевого корабля океанской зоны 1‑го или 2‑го ранга нового поколения, проектирование и строительство по проекту первой серии кораблей в совокупности требуют 7 — 12 лет даже при условии, что все проблемы с разработкой и производством вооружения для него будут успешно решены в приемлемые сроки и не затормозят ни проектирование, ни строительство самих кораблей.
На становление научных, инженерных (проектно-конструкторских и технологических), вузовских педагогических школ при благоприятных для привлечённого персонала условиях (в том числе и финансово-экономических) требуется порядка 10 — 15 лет. Поэтому фундаментальная наука, которая в принципе не может работать в режиме непосредственной самоокупаемости, становится неподъёмной для госбюджета при лавинообразном росте с течением времени необходимых объёмов её финансирования. Во многом это касается и прикладной науки, а также — системы образования, которая реально производит трудовые ресурсы определённого квалификационного уровня, что необходимо для развития общества и государства, а не «оказывает образовательные услуги» в интересах тех или иных индивидов, в чём пытаются уверить общество приверженцы «Вашингтонского консенсуса»26.
Тем более инновационное развитие в таком «финансовом климате» невозможно при проведении финансовой политики ограничения денежной массы27, находящейся в обороте, которую проводит центробанк РФ на протяжении длительного времени под предлогом «сдерживания инфляции», в полном соответствии с «Вашингтонским консенсусом»: рост цен под воздействием отнесения платежей процентов по кредиту на себестоимость продукции неизбежно приведёт к тому, что продуктообмен, необходимый для осуществления инновационного развития и роста производства, будет невозможен из-за отсутствия у реального сектора необходимого объёма оборотных средств; обеспечить продуктообмен при наличествующей денежной массе за счёт увеличения скорости обращения капитала тоже не удастся, поскольку максимальные скорости протекания финансовых потоков через производящие отрасли производственно-потребительской системы общества обусловлены продолжительностью в каждой из них технологических циклов: «принятие к исполнению заказа на продукцию — производство под заказ — итоговые расчёты с заказчиком» либо «производство под ожидаемую конъюнктуру рынка — продажа продукции оптовикам или конечному потребителю».
В частности, как можно понять из таблицы 6.2-3 (её последний столбец, вторая строка), если объём кредитования в 10‑й год в 7,46 раз превосходит базовый объём инвестиций для случая нулевой инфляции и беспроцентного кредитования, то нарастание потребности в кредитах в таких темпах при массовом инновационном развитии отраслей сделает инновационное развитие невозможным вследствие отсутствия в банковской системе страны соответствующих кредитных ресурсов, тем более при политике ограничения денежной массы центробанком.
Но даже, если проводить политику увеличения денежной массы в соответствии с потребностями погашения кредитной задолженности с учётом всех расходов по «обслуживанию долга», продукция, полученная в результате технологически и организационно успешно осуществлённых наукоёмких инновационных проектов, будет обладать столь высокой себестоимостью производства, что её будет невозможно продать на мировом рынке (либо курс рубля для этого должен быть снижен на порядки по отношению к курсу, имевшему место к моменту начала массового осуществления долгосрочных наукоёмких проектов).
30 октября 2024 г. Э.С. Набиуллина выступила в Думе.
«Глава ЦБ Эльвира Набиуллина объяснила депутатам смысл денежно-кредитной политики регулятора, отметив, что это «не прихоть ЦБ, а неизбежная реакция на ситуацию в экономике». Выступая в Госдуме, она заявила, что Центробанк не намерен «делать никаких скидок» для достижения таргета инфляции28 в 4 %. Государству и экономике, по ее словам, необходимо пересмотреть стратегии и направить ресурсы на приоритетные направления. И, в конце концов, это окупится. Центробанк же своей политикой этому не противоречит, напротив, он делает так, «чтобы эти усилия не ушли в свисток», добавила Набиуллина. (…)
Глава ЦБ Эльвира Набиуллина:
Спрос серьезно оторвался от производственных возможностей экономики. Значение имеет и значительно повышение утилизационного сбора, более существенная, чем предполагалось ранее, индексация коммунальных тарифов и тарифов РЖД. И это происходит при уже высокой инфляции. Наша денежно-кредитная политика обязана на это реагировать. Если не компенсировать влияние дополнительных проинфляционных факторов на спрос и на инфляционные ожидания, то рост инфляции продолжится, и мы закончим 2025 год с еще более высокой инфляцией, чем мы имеем сейчас.
В целом, жесткая денежно-кредитная политика — это не прихоть Центрального банка, а неизбежная реакция на то, что происходит в экономике, этим этот период и сложен. Жесткая денежно-кредитная политика в наших условиях не противоречит всем тем задачам по развитию экономики, над которыми сейчас работает правительство. И эта политика защищает зарплаты, защищает пенсии, пособия и сбережения людей от роста цен.
Не все депутаты согласились с главой Центробанка. Глава думского комитета по защите конкуренции Валерий Гартунг, например, заявил, что высокие ставки не дают бизнесу развиваться. Но в итоге Эльвира Набиуллина переубедила несогласных, рассказал “Ъ FM” председатель комитета Госдумы по финансовому рынку Анатолий Аксаков: «На моей памяти первый раз так долго обсуждалась денежно-кредитная политика, и у депутатов много вопросов. Естественно, они связаны с тем, что геополитическая обстановка сложная, и она приводит к тому, что регулятору приходится поднимать ключевую ставку, чтобы сбить инфляционные тенденции, которые в последнее время, к сожалению, ускоряются. Но, естественно, повышение ключевой ставки ведет и к процентам по кредиту. Определенная горячность чувствовалась в дискуссии.
*[В оригинальном издании здесь расположен рисунок/схема. Иллюстрация не включена в данный выпуск: ожидает визуальной и правовой проверки. Файл источника: image86.jpeg]*Может ли такая жесткая политика стимулировать рост цен? Такие аргументы звучали, но Эльвира Набиуллина очень убедительно показала, что процент по кредиту занимает не самое большое место в цене товаров, которые потом предъявляются людям для продаж. Те сопутствующие факторы, в том числе и стоимость комплектующих, рабочей силы, они как раз и формируют цену, а рост заработных плат и комплектующих, а также инфляционный навес, который необходимо сбивать. И мировая практика показывает, что единственным инструментом борьбы с инфляцией является жесткое проведение денежно-кредитной политики. Здесь нам ничего не надо выдумывать, а просто реализовывать то, что уже давно наработано в мире. Просто это надо сделать последовательно и жестко»29.
«Реальный рост цен на продукты питания в России превысил 50 % в 2024 году, оценил для «Газеты.Ru» финансовый аналитик BitRiver Владислав Антонов.
«Реальная инфляция по продуктам питания составила с начала года от 50 до 100 %, если не больше. Ожидаемое повышение тарифов ЖКХ и ослабление рубля создают дополнительное инфляционное давление. В таких условиях маловероятно существенное снижение темпов роста цен до конца года и в 2025 году. Высокая инфляция продолжит снижать реальные доходы населения, особенно в регионах, где уровень зарплат значительно ниже столичного», — отметил экономист.
По словам Антонова, методика расчета официальной инфляции использует усредненную потребительскую корзину, которая может существенно отличаться от реальных трат большинства россиян30. Эксперт уточнил, что особенно заметна разница для тех, кто тратит большую часть доходов на продукты питания и товары первой необходимости — цены на них растут быстрее общего уровня инфляции.
По оценке ЦБ, на 21 октября годовая инфляция в России составила 8,4 %. Доцент кафедры экономической теории и поведенческой экономики Университета «Синергия» Татьяна Суворова сказала, что в ноябре произошел скачок цен на товары первой необходимости: на сливочное масло — почти в два раза, на мясо в сетевых магазинах — до 1 тыс. рублей за 1 кг».31
На протяжении длительного времени это одна из многих публикаций, авторы которых показывают, что официальная («отчётно-показательная») инфляция — это одно, а инфляция, с которой сталкиваются люди реально, — это качественно иные числа. И это обстоятельство в очередной раз приводит к вопросу об управленческой состоятельности тех статистик, которые собирает власть и на основе которых она оценивает положение и перспективы и вырабатывает свою политику. Т.е. это одна из составляющих вопроса о жизненной состоятельности научно-методологического обеспечения государственного управления и управления в экономике, под властью которого живут Россия и другие государства.
Поэтому обратимся к вопросу о реальной инфляции. Начнём с рассмотрения того, как фабрикуется официальная «отчётно-показательная» инфляция. Обратим внимание на то, что интернет-поисковики на запрос о потребительской корзине, на основе которой в России ведётся оценка официальной инфляции, не дают прямых ответов. Они находят публикации, посвящённые этому вопросу, а в некоторых из них можно найти ссылки на сайт Росстата типа, приведённой ниже: структуру потребления, на которую ориентируется Росстат, можно найти здесь — https://rosstat.gov.ru/statistics/price.
В одной из такого рода публикаций приводится конкретика по состоянию на 2022 г.:
«По состоянию на 12.08.2022 в ней 558 категорий32. Первые 67 из них занимают более 50 % в базе расчета, а топ-12 позиций, доля которых превышает 1 %, составляют около 18,7 %. Вот они:
Легковой автомобиль новый — 2,44 %
Легковой автомобиль поддержанный — 2,28 %
Отопление — 2,11 %
Бензин АИ-92 — 1,99 %
Бензин АИ-95 — 1,65 %
Сигареты с фильтром — 1,37 %
Содержание и ремонт жилья — 1,36 %
Абонентская плата за сотовую связь — 1,24 %
Обед в столовой/кафе/закусочной — 1,18 %
Пиво — 1,07 %
Куры охлажденные — 1 %
Водка 40 градусов и выше — 1,02 %
Этот список формируется в том числе по результатам ежегодного исследования, в котором проводится опрос десятков тысяч респондентов»33.
Однако уже на этой стадии мы видим лживость или некомпетентность: номенклатура потребляемых товаров названа «структурой». Слова «номенклатура» и «структура» — не синонимы, поскольку в жизни номенклатуры и структуры — разные явления.
«НОМЕНКЛАТУ́РА (от лат. nomenclatuга — перечень, роспись имён)» (Большая Российская энциклопедия), т.е. номенклатура — это перечень объектов или субъектов.
«СТРУКТУ́РА (лат. structura — строение, расположение, порядок), 1) определённая взаимосвязь, взаиморасположение составных частей; строение, устройство чего-либо; 2) в философии — совокупность устойчивых связей объекта, обеспечивающих сохранение его основных свойств при различных внешних и внутренних изменениях, основная характеристика системы, её инвариантный аспект» (Большая Российская энциклопедия).
Т.е. структура потребления должна строиться на основе определённой номенклатуры товаров, и кроме их перечня структура должна включать в себя также количество каждого товара. Поэтому оценивать инфляцию по номенклатуре потребляемых товаров, называя номенклатуру «структурой», — глупость или умышленное лукавство с целью сокрытия фактического положения дел в экономике и в обществе. Так:
Инфляция для семьи, которую можно назвать потребительски-бытовой, это — рост стоимости жизни семьи на основе одной и той же корзины потребляемых товаров. Поскольку семьи разные по составу (от индивида-одиночки, живущего в общежитии, до семьи нескольких поколений, живущей общим хозяйством в своём доме на приусадебном участке) — то для каждого типа семьи «своя инфляция», обусловленная их образом жизни, который во многом обусловлен их доходами. И эта инфляция в 2024 г. составила вовсе не заявленные Э.С. Набиуллиной 8,4 %.
Инфляция для предприятий реального сектора, которую можно назвать «производственная инфляция», это — рост себестоимости единицы учёта выпускаемой ими продукции, обусловленный ростом цен на потребляемую им продукцию поставщиков и ростом факторных затрат. И эта инфляция отличается от семейно-бытовой именно потому, что у предприятий иные потребительские корзины, вследствие чего производственная инфляция разная и для предприятий разных отраслей.
И обе разновидности инфляции могут быть разными в разных регионах одного и того же государства, что обуславливается их физико-географическим различием и различием в развитости инфраструктур, на которые опирается жизнь цивилизованных обществ.
И соответственно официальные данные об инфляции в России, оглашаемые ЦБ и Э.С. Набиуллиной персонально, — это пустословие ни о чём, поскольку они не характеризуют ни реальное положение дел в сфере производства, ни положение дел в семейно-бытовой сфере.
И это обстоятельство снова указывает на жизненную несостоятельность того научно-методологического обеспечения государственного управления и управления в экономике, под властью которого живёт Россия (см. рис. В‑1 во Введении).
Тем не менее Дума, правительство и прочие органы власти потребляют эти разговоры ни о чём без возражений и без вопросов, что обнажает их некомпетентность.
Но и электорат со своей стороны рьяно голосует за управленчески несостоятельных депутатов от всех партий.
19 ноября 20024 г. Э.С. Набиуллина ещё раз выступила в Думе. В своём выступлении она, как сообщили СМИ, якобы опровергла «глубокое заблуждение» о том, что повышение ключевой ставки ЦБ разгоняет инфляцию.
«Мнение, что рост ключевой ставки Центробанка разгоняет инфляцию в России, это глубокое заблуждение: отношение процентных расходов к себестоимости продукции последние пять лет в среднем не превышало 5 %, заявила глава ЦБ Эльвира Набиуллина.
"Не могу не сказать о распространенном мнении, что рост ключевой ставки только разгоняет рост цен, потому что провоцирует рост расходов по кредитам. Это глубокое заблуждение", — сказала она, выступая в Госдуме»34.
Обратимся к рассмотрению по существу заявления Э.С. Набиуллиной «отношение процентных расходов к себестоимости продукции последние пять лет в среднем не превышало 5 %». Прежде всего отметим, что в предшествующие пять лет ставка была не 21 %, а существенно ниже — с 2017 г. по 2023 г. бо́льшую часть времени она не превышала 10 %, хотя и это значение было многократно выше допустимого для развития реального сектора. Поэтому ссылка на показатели предшествующих пяти лет неправомерна. Хотя 5 % существенно меньше 25 %, под которые (как минимум) банки выдают кредиты предприятиям реального сектора после повышения ключевой ставки ЦБ до 21 %. Но всё же надо понимать, что эти 5 % значат на практике.
Если вывести из рассмотрения вопрос о рентабельности предприятий, то 5 % от себестоимости продукции, идущие на обслуживание задолженности по кредитам, при неизменном объёме выпуска продукции предприятием и неизменном прейскуранте, это — потеря 5 % оборотных средств предприятия в год. Если же учитывать потерю покупательной способности оборотных средств предприятий вследствие инфляции, то потери оборотных средств будут ещё больше. Т.е. обслуживание кредитной задолженности (при названных условиях: неизменность объёма выпуска, неизменность или же рост прейскуранта в условиях инфляции) порождает диспропорцию между:
производственными мощностями предприятий, оцениваемыми в натуральном учёте возможностей выпуска продукции,
и их же производственными мощностями, оцениваемыми по объёму их оборотных средств и их покупательной способности.
Как можно понять из заявления Э.С. Набиуллиной, эта потеря производственных мощностей в их финансовом выражении для России на протяжении нескольких лет составляет не менее 5 % в год, и это больше, чем официально заявляемые темпы роста экономики РФ, которые сопоставимы с погрешностью при сборе статистических данных35. Введение в рассмотрение рентабельности не меняет существа воздействия на оборотные средства 5 % себестоимости, идущих на обслуживание кредитной задолженности, поскольку, это воздействие следует рассматривать в обезразмеренной кредитно-финансовой системе (об этом далее в разделе 7.2) , а не в номинальной, где все показатели рассчитываются в значениях номиналов платёжной единицы (рублях, долларах и т.п.).
Т.е. Э.С. Набиуллина сама призналась, хотя это мало кто понял, что ЦБ душит ростовщичеством реальный сектор экономики России и, как следствие, — страну в целом.
Но и это ещё не всё, что касается заявленных ею 5 %. Если обратиться к приведённой ранее таблице 6.1‑1 «Продуктообмен и стоимостной баланс», то эти 5 % в их явном виде присутствуют в блоке «В» как одна из строк факторных затрат при детализации блока «В». Но кроме того, в скрытом виде они присутствуют в во всех колонках блока «А», характеризующих расходы отраслей на приобретение продукции других отраслей для нужд их собственного производства. И так для каждой отрасли, для каждого предприятия. И если идти по этим цепочкам продуктообмена в направлении от потребителей продукции к её поставщикам, то вряд ли получится, что 5 % в составе себестоимости продукции всех отраслей — это реальная цена ростовщичества для общества: ведь в этих цепочках поставщики первого уровня сами покупают продукцию поставщиков второго уровня, те в свою очередь, покупают продукцию поставщиков третьего уровня и т.д., и поставщики всех этих уровней в цену свой продукции закладывают в среднем 5 % на обслуживание своей кредитной задолженности.
О том, что общий рост цен и перекачка оборотных средств предприятий в собственность ростовщического сектора, обусловленные обслуживанием долгов по кредитам (об этом далее в разделе 7.1), входит в эти заявленные 5 %, Э.С. Набиуллина ничего не говорила.
И она ничего не сказала о том, где можно убедиться в состоятельности методики расчётов, на основе которой подчинённые ей клерки выдали оценку стоимости обслуживания кредитной задолженности в реальном секторе на уровне 5 %.
Кроме того, существует понятие «база прейскуранта» (о нём обстоятельно далее), которого нет в официозе экономической лженауки, обслуживающей либерально-рыночную экономическую модель. При постановке задачи об организации управления «финансовым климатом» на основе балансовых моделей, можно выявить малочисленную группу товаров (природных благ, продуктов, социальных услуг, прав и т.п., что в обществе реально оплачивается непосредственно), рост цен на которые вызывает рост себестоимости производства подавляющего большинства всех прочих продуктов. Эту группу товаров можно назвать «база прейскуранта», поскольку при фиксированном объёме денежной массы в обращении именно товары базы прейскуранта задают уровень всех прочих цен. В базу прейскуранта, в частности, входят: первичные энергоносители, электроэнергия, некоторые конструкционные материалы, заработная плата, транспортные тарифы и цена кредитов, т.е. ставка по кредитам.
Поэтому, как воздействует увеличение ключевой ставки на инфляцию производственную и потребительски-бытовую, можно показать только на основе анализа финансового обращения на основе балансовых моделей, о чём руководство ЦБ, судя по их многолетней политике, не только не подозревает, но и не желает подозревать.
Если анализировать денежное обращение, сопровождающее продуктообмен в обществе, на основе правил Г.Р. Кирхгофа для процессов переноса в сетях обмена чем-либо, то для того, чтобы возникла инфляция, необходимы одно из следующих действий или их некоторое сочетание:
осуществлять эмиссию денежной массы более высокими темпами, чем растёт производство в реальном секторе, исчисляемое в неизменных ценах (ценах базового периода);
сократить производство ниже уровня прежнего платёжеспособного спроса, что повлечёт за собой больший или меньший избыток денежной массы в обращении и соответственно — рост цен;
стимулировать рост цен кредитованием под процент, больший, чем возможности роста производства, обусловленные темпами наращивания энерговооружённости, что также ведёт к спаду производства по мере утраты обществом и предприятиями оборотных средств и накоплений и их покупательной способности при ограничении эмиссии под предлогом «борьбы с инфляцией».
инфляция также может быть вызвана сбросом больших объёмов денежной массы со спекулятивных рынков на рынки реального сектора;
нехватка оборотных средств в реальном секторе, влекущая за собой падение производства и последующий рост цен (инфляцию), может быть спровоцирована перетоком денежной массы из реального сектора на рынки спекулятивного сектора.
В любом из вариантов инфляция, если она превысит некоторый уровень, далее раскручивается по спирали автоматически и в конечном итоге убивает реальный сектор экономики, как это было сделано реформаторами в начале 1990‑х гг.
Но кредитование под процент никогда не рассматривается в учебниках экономической теории в качестве генератора инфляции — причём первичного генератора.
И именно путём стимулирования роста цен ростовщичеством центробанк РФ — на протяжении всего времени своего существования с 1993 г. — раскручивает в России инфляцию. А потом он же начинает с нею же как бы бороться, то ограничивая эмиссию (сдерживая рост денежной массы), то повышая ключевую ставку, что лишает реальный сектор оборотных средств при выросших ценах и влечёт за собой падение производства в каждой отрасли реального сектора и распад межотраслевых и межрегиональных хозяйственных связей (в перспективе при сохранении такой финансовой политики — вплоть до полного структурного распада народного хозяйства как системы), а это вызывает вторичную волну инфляции и дальнейшее усугубление экономических и внутриполитических проблем.
Это невозможно опровергнуть метрологически состоятельными математическими моделями, хотя пустословно возражать, как это делает Э.С. Набиуллина, можно — но только до тех пор, пока пустословам и лжецам не начнут задавать вопросы по существу, обнажая их некомпетентность или вредительский умысел.
—————————
Т.е. как показывает представленная выше модель, даже и в том случае, если приведённые выше на рис. 6.2‑1 данные, опубликованные К.А. Бабкиным, содержат в себе некие неточности и недосказанности, и даже если его публикация действительно «сфабрикована» для того, чтобы иметь благовидный предлог для уклонения от развития сельхозмашиностроения в России, то всё же его итоговый вывод о коммерческой нецелесообразности создания высокотехнологичного производства наукоёмких тракторов в России — справедлив. Его правоту в этом вопросе практически подтвердило и то обстоятельство, что спустя год после его публикации, в декабре 2014 г. курс рубля по отношению к доллару внезапно и непредсказуемо для большинства упал примерно в два раза, что поставило бы под вопрос возможности импорта оборудования и ряда комплектующих, если бы проект по организации в России аналога канадского тракторного производства был бы начат в 2013 г.
Ещё один фактор, препятствующий экономическому развитию России, Федеральный закон N 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд». Его ст. 24 «Способы определения поставщиков (подрядчиков, исполнителей)» не позволяет заложить реальную инфляцию в выдвигаемые предложения, поскольку фактически обязывает отдавать заказы тем потенциальным исполнителям, которые предложат наименьшую цену:
«3. Под конкурсом понимается способ определения поставщика (подрядчика, исполнителя), при котором победителем признается участник закупки, предложивший лучшие условия исполнения контракта.
4. Под аукционом понимается способ определения поставщика (подрядчика, исполнителя), при котором победителем признается участник закупки, предложивший наименьшую цену контракта».
Вопрос о качестве того, что будет получено в результате осуществления контракта, Федеральный закон N 44-ФЗ не рассматривает и ничего не предписывает в отношении процедур, обеспечивающих качество. Поэтому под «лучшими условиями контракта» большинством бюрократов понимается его наименьшая цена». И это вопреки тому, что один из классиков менеджмента качества У.Э. Деминг (1900 — 1993) в свои 14 принципов обеспечения качества продукции включил следующий: 4. Не заключайте деловых контрактов только на основе стоимости. О том же и Е.С. Вентцель (1907 — 2002) — выдающийся советский математик-прикладник, автор добротных учебников по математике для вузов: «По критерию эффективность / стоимость можно подешевле проиграть войну». Соответственно, приведённые выше положения Федерального закона N 44‑ФЗ — одно из многих выражений управленческой несостоятельности чиновничества и депутатского корпуса РФ.
Кроме того, процедура организации конкурса (аукциона) очень медленная.
Т.е. Федеральный закон N 44‑ФЗ решает задачу максимального снижения быстродействия системы управления и снижения качества заказываемой продукции или услуг.
В итоге тот «финансовый климат» (включая и законодательное обеспечение финансовой и хозяйственной деятельности), который был создан в России управленчески безграмотными и невежественными в финансово-экономическом отношении законодателями в 1990‑е гг. и поддерживается новыми составами Государственной Думы и исполнительной властью доныне, лишает в перспективе страну каких бы то ни было возможностей суверенного существования со всеми неприятностями и трагедиями, вытекающими из факта утраты научно-технического и финансово-экономического суверенитета.
* *\
*
С позиций финансово-счётного подхода, выражающего приспособленческую к конъюнктуре рынков позицию частного предпринимателя или обывателя, заинтересованных в личном обогащении, «финансовый климат» видится как порождение «стихии рынка», которая в принципе не может быть никому подконтрольной. Вследствие этого «финансовый климат» предстаёт как объективная данность, к которой можно только приспособиться, а при невозможности приспособиться с приемлемыми результатами — перенести предпринимательскую активность в государство с более благоприятным для этого вида коммерческой деятельности «финансовым климатом»36; а если и это не удастся сделать, то — умереть, поскольку всё «экономически избыточное» (это касается как предприятий, так и людей — как по одиночке, так и целые народы целиком), не способное к самоокупаемости даже по минимуму, — не имеет права на жизнь (де-факто, вопреки всем декларациям, оглашённым де-юре и нескончаемой болтовне о гуманизме).
Ещё одним аргументом в пользу такого воззрения в условиях глобализации, сложившегося мирового рынка, и производственной специализации хозяйственных систем государств и регионов планеты, является воздействие природных условий региона на экономическую деятельность. Действительно природные условия оказывают воздействие на формирование конкурентного потенциала не только производителей сельскохозяйственной продукции, но и конкурентного потенциала предприятий многих отраслей промышленности и сфер деятельности. Наиболее зримым является то обстоятельство, что в зависимости от природных условий приходится либо обогревать здания и содействовать сбережению в них тепла, либо охлаждать внутренние помещения и заботиться об их термоизоляции от внешнего тепла. И такого рода издержки, ложащиеся на себестоимость производимого продукта, различны в различных регионах планеты, а их доля в себестоимости может быть весьма ощутимой37, вследствие чего коммерческая эффективность производства (или иного предприятия) может быть увеличена путём переноса его в другой регион. Ещё в большей мере это касается сельского хозяйства и, в особенности, растениеводства.
Однако управленческая интерпретация балансовых моделей позволяет как выявить исторически сложившееся управление «финансовым климатом», которое может быть враждебным по отношению к тому или иному государству38, так и организовать собственное управление «финансовым климатом» в интересах собственного развития и нейтрализации чуждого управления.
При постановке задачи об организации управления «финансовым климатом», прежде всего, на основе соотношения 6.1‑6 ($j = 1\text{...}N$) с учётом соотношения 6.1‑4 можно выявить малочисленную группу товаров (природных благ, продуктов, социальных услуг, прав и т.п., что в обществе реально оплачивается непосредственно), рост цен на которые вызывает рост себестоимости производства подавляющего большинства всех прочих продуктов39. Эту группу товаров можно назвать «база прейскуранта», поскольку при фиксированном объёме денежной массы именно товары базы прейскуранта задают уровень всех прочих цен.
В базу прейскуранта могут входить (в зависимости от конкретики организации функционирования многоотраслевой производственно-потребительской системы государства):
плата за доступ к тем или иным природным благам и за пользование ими как экономическими ресурсами (к водоёмам и к подземным водам, к земельным угодьям, недрам);
цены на наиболее массово употребляемые первичные энергоносители и тарифы на электроэнергию;
тарифы на перевозки — как на грузовые, так и на пассажирские;
плата за кредит (цена денег — может быть в форме: ссудного процента, либо в форме фиксированных тарифов на кредитные услуги, либо в форме договора между кредитором и заёмщиком о разделе между ними прибыли, реально получаемой в проекте, осуществлённом с привлечением кредитных ресурсов);
страховые сборы;
таможенные сборы (пошлины) при экспорте и импорте;
заработная плата (минимальный уровень и, ещё в большей мере — среднестатистический уровень по отрасли, по региону или по экономике в целом).
В либерально-рыночном понимании финансово-экономических процессов считается, что все цены должны складываться сами собой в ходе рыночной саморегуляции производства и распределения. Иначе, во-первых, ущемляется «свобода частного предпринимателя», а во-вторых, государственное управление якобы всегда уступает по эффективности управлению частного собственника и потому должно быть если не устранено вообще, то сведено к минимуму. Исключением из этого подхода в некоторых случаях являются так называемые «естественные монополии», но принадлежность их продукции к базе прейскуранта и роль цен на неё в качестве одного из средств управления «финансовым климатом» остаётся вне рассмотрения экономических теорий рыночного либерализма.
Однако, как было указано в разделе 2:
Современное производство основано на коллективном профессионально специализированном труде, распределённом по множеству административно обособленных предприятий40, ни одно из которых не обладает качеством самодостаточности в аспекте производства и потребления. Практически это означает, что если кто-то желает начать или вести бизнес, то вопреки мнению Айн Рэнд41, он обязан заботиться о благополучии природно-общественно-хозяйственной системы, частью которой является его предприятие и он сам. В противном случае он — паразит на этой системе, со всеми вытекающими из этого факта возможностями и последствиями.
Рынок, конъюнктура которого формируется «финансовым климатом», представляет собой своего рода «клей», собирающий множество административно обособленных предприятий в целостность многоотраслевой производственно-потребительской системы государства.
И наряду с этим объективно свойственным экономике и что рыночники-либералы игнорируют, в их рассуждениях о ценообразовании есть много лукавства. Вопреки их теории баланса спроса и предложения, в которой обе стороны сделки купли-продажи представляются как равноправные, в действительности равноправия сторон нет. В ценообразовании на любой товар, производимый реальным сектором, наличествуют две составляющих:
накопление продуктом себестоимости по мере списания (переноса) на него всевозможных затрат на производство и деятельность предприятия, после чего к себестоимости прибавляется «заявка на получение прибыли» производителем — первичным продавцом этого продукта;
котировка продукта на рынке потенциальными и фактическим покупателями, которым нет дела ни до условий производства, ни до себестоимости, ни до «заявки на прибыль», ни до перспектив развития предприятия или отрасли, произведшей товар, поскольку их интересуют главным образом два вопроса:
<!-- -->
1) удовлетворяет ли продукт-товар их требованиям?
2) позволяет ли их текущая и ожидаемая в будущем платёжеспособность его приобрести?
Реальная цена, по которой продавец передаёт продукт покупателю, формируется как баланс взаимных притязаний обеих сторон, но решающее слово в установлении этого баланса принадлежит покупателю, который обладает монопольным правом инициативы в совершении сделки купли-продажи: продавец, торгующий товарами, производимыми реальным сектором, не может принудить потенциального покупателя силой купить его товар по назначенной им цене даже в условиях своего монопольного положения на рынке42 — если такое происходит, то это — состав уголовного преступления почти во все времена и во всех государствах43; и даже достижение монопольного положения на рынке в ряде стран пресекается их юридической системой вопреки всем принципам рыночного либерализма. В силу этого котировка потенциальными и реальными покупателями — фактор в ценообразовании в реальном секторе более значимый, нежели все притязания производителя-продавца на получение прибыли.
Кроме того, никто персонально и никакая корпорация не являются собственником народного хозяйства в целом, частями которого являются все без исключения частные предприятия. Соответственно, если не быть пленником рыночно-либерального блефа, то государственность — как полномочный представитель гражданского общества в целом (а не той или иной олигархической группировки) — обязана взять на себя — в интересах общественного развитияи его экономического обеспечения — функцию макроэкономического управления. И это, в частности, означает, что именно государственность должна поддерживать возможность достижения баланса взаимных притязаний на прибыль всех административно обособленных предприятий во всей совокупности отраслей производственно-потребительской системы государства. Если государственность от этой миссии уклоняется, то она не выполняет своего предназначения, что чревато большими бедствиями44.
Одним из инструментов поддержания такой возможности является законодательное определение перечня товаров, составляющих базу прейскуранта (включая и заработную плату — как цену таких товаров, как труд и квалификация), и государственная котировка цен на них, позволяющая:
с одной стороны — успешно развиваться отраслям, производящим эти продукты-товары (включая труд и квалификацию, производителями которых являются сами люди, т.е. всякое культурно своеобразное общество),
а с другой стороны — обеспечивающая в процессе разработки бизнес-планов достаточно устойчивую предсказуемость45 ожидаемых затрат и доходов для производителей всех прочих продуктов-товаров, базе прейскуранта не принадлежащих.
Кроме того, лживость либерально-рыночного блефа со времён Адама Смита, воспевшего ростовщичество как созидательный фактор [116, книга 2, глава IV], состоит в представлении ростовщичества (кредитования под процент) как одной из разновидностей частного предпринимательства, в общем-то ничем сущностно не отличающегося ни по своим принципам, ни по своим возможностям воздействовать на многоотраслевую производственно-потребительскую систему общества от прочих разновидностей частного предпринимательства, в том числе — и от частного предпринимательства, действующего в реальном секторе. В действительности такого рода мнения не соответствуют действительности.
Обратимся к рис. 6.2-2. На нём показано изменение текущего уровня платёжеспособности «П» некоего предприятия. Падение платёжеспособности это — покупки, выплаты зарплаты и налогов, возврат кредитных ссуд, платежи процентов и т.п. расходы; рост платёжеспособности — сделки продажи, получение дотаций, субсидий и кредитных ссуд.
Обратимся к рис. 6.2-2. На нём показано изменение текущего уровня платёжеспособности «*П*» некоего предприятия. Падение платёжеспособности это — покупки, выплаты зарплаты и налогов, возврат кредитных ссуд, платежи процентов и т.п. расходы; рост платёжеспособности — сделки продажи, получение дотаций, субсидий и кредитных ссуд. · файл источника: image88.jpegЕсли кредитная ссуда «К» для сделки «А» не получена, то сделка невозможна, вследствие чего должен реализовываться какой-то иной бизнес-план, и соответственно — иной вариант политики свершения сделок купли-продажи, коему соответствует и иное отражение этой политики в финансовой деятельности. Но возможна ситуация, в которой платежеспособность утрачивается необратимо, если кредитная ссуда «К» не получена, особенно в тех случаях, если эта кредитная ссуда необходима для осуществления инновационной технико-технологической политики, ориентированной на поддержание потенциала конкурентоспособности предприятия на уровне, соответствующем требованиям времени и обозримых перспектив.
Рис. 6.2‑2 всего лишь демонстрирует возможность управления через кредит отдельно взятым предприятием, которому необходимы именно сделка «А» и ожидаемые им её последствия, поскольку путь к ним открывает кредитор своей ссудой. Эта ситуация — аналог стрелочного перевода на железной дороге: кредитор — стрелочник; дал кредит — иди на магистраль до следующей стрелки; нет — иди в тупик, пропусти «литерный».
По сути, рис. 6.2‑2 показывает, что институт кредита даже без ссудного процента является инструментом управления развитием многоотраслевой производственно-потребительской системы, поскольку решение вопроса о предоставлении кредита либо об отказе в кредите оказывает воздействие на дальнейшую судьбу предпринимателя и его предприятия такое же, как действия стрелочника на стрелочном переводе на железной дороге. Вследствие этого считать кредиторов и кредитные организации, инвестиционные фонды предприятиями, вполне идентичными предприятиям реального сектора экономики государства, — нет никаких оснований.
В действительности это различие ещё более значимо, поскольку:
Кредитование под процент, ставшее безальтернативной нормой во многих культурах, позволило кредиторам обрести качество финансовой самодостаточности, в основе которой лежит то обстоятельство, что ссудный процент однонаправлено перекачивает покупательную способность из общества в корпорацию кредиторов (это будет показано далее).
Качеством финансовой самодостаточности не обладает никакой другой вид бизнеса, тем более — в реальном секторе.
Ростовщики с ветхозаветных времён образовали транснациональную мафиозно организованную корпорацию и с течением времени монополизировали институт кредитования с притязаниями на глобальные масштабы своей монополии, вследствие чего, если бы какой-то один кредитор отказался прокредитовать покупку «А» на рис. 6.2‑2, то этот предприниматель вряд ли бы нашёл иной источник кредита (особенно в случае, если хозяевами46 этой, первой в мире ТНК, принято глобально-политическое решение о недопущении развития тех или иных производств в каком-либо государстве и необходимости развития в нём иных видов бизнеса, например: нарко-, порно- и т.п. «бизнеса» вместо развития «человеческого капитала» и наукоёмких производств — «хай-тека»).
Пребывая во власти либерально-рыночного блефа, далеко не все понимают, что «деньги — плохой господин, но хороший слуга», т.е. не все понимают, что есть люди и социальные корпорации, которые посредством денег и управления денежным обращением решают задачи, в которых они преследуют интересы далеко не коммерческого характера, поскольку свои коммерческие интересы они обеспечивают иными средствами или сопрягают их с этими иными интересами — не коммерческими по их сути.
Но при пленённости миропонимания рыночно-либеральным блефом реализация такого рода политических решений будет восприниматься как действие «невидимой руки рынка» во благо общественного развития, а ссылки на природно-географические условия и тяжёлое историческое прошлое населения47 соответствующего региона планеты будут придавать видимость достоверности тезису о формировании «финансового климата» независимо от желаний и воли предпринимателей (включая кредиторов) и политиков государства. То что финансовая политика транснациональной корпорации кредиторов может быть следствием её ориентации на решение неких иных задач, весьма далёких от финансов и хозяйственной деятельности, — это вообще не укладывается в миропонимание многих приверженцев экономического либерализма, согласно воззрениям которых вся деятельность людей должна быть подчинена принципу извлечения хотя бы минимальной коммерческой выгоды. Поэтому, вопреки такого рода мнениям:
Сообщество кредиторов — это иной род предпринимателей, со специфическими интересами — как со своими чисто коммерческими, так и с политическими интересами — частично их собственными, а частично и воспринятыми ими политическими интересами других социальных групп и корпораций.
В качестве иллюстрации этого утверждения приведём несколько высказываний представителей сообщества кредиторов:
Мнение бывшего президента Банка Англии (Bank of England) Джозефа Стэмпа: «Если вы хотите остаться рабами банкиров и оплачивать издержки собственного рабства, позвольте им продолжать создавать деньги из ничего и управлять кредитом страны».48
«Я не вижу проблем с закредитованностью населения, которыми нас пугают правительство и пресса», — заявила предправления Юниаструм Банк Алла Цытович на банковском форуме Адама Смита в Лондоне (2 декабря 2014 г.: наше пояснение при цитировании). По ее словам, проблема банков в том, что есть целая категория людей, которые не хотят жить в кредит. «Вопрос в том, как их загнать в кредитную кабалу, чтобы они наконец начали брать кредиты», — уточнила она» (выделено курсивом нами при цитировании) [2].
Всё это — не коммерция, не бизнес, а политика, которая лежит в русле ещё ветхозаветных рекомендаций (см. сноску 11 в разделе 2) об установлении господства через кредитование под процент, произвольно назначаемый кредитором.
Если учитывать приведённые выше сущностные особенности исторически сложившегося кредитования как разновидности предпринимательства, то следует сделать очевидный вывод: в отличие от рынков реального сектора, рынок кредитов характеризуется иным порядком ценообразования, в котором решающая роль принадлежит кредитору. Это — следствие того, что в подавляющем большинстве случаев искатель займа поставлен в ситуацию выбора:
либо свернуть или существенно ограничить свою предпринимательскую деятельность, что чревато банкротством «прямо сейчас» либо в ближайшей перспективе (это — финансовая смерть);
либо, получив кредитную ссуду, попытаться решить свои финансовые проблемы за счёт развития бизнеса на основе инвестирования кредитной ссуды, что хотя и не гарантирует успеха, но переносит возможность или угрозу финансовой смерти в более отдалённое будущее.
Т.е., в отличие от прочих рынков, на рынке кредитов цены диктует не покупатель, а продавец кредитов.
Ещё одна причина, обуславливающая такое положение кредитора во взаимоотношениях с потенциальным или реальным заёмщиком, состоит в том, что в двухходовой схеме продуктообмена «Товар № 1 ⇨ Деньги ⇨ Товар № 2»49, на основе которой действует подавляющее большинство реальных и потенциальных заёмщиков в реальном секторе экономики, деньги, рассматриваемые в качестве товара-посредника, не имеют альтернативного товара замещения и де-факто50, и де-юре51.
Альтернатива им может существовать только в виде платёжной системы, действующей параллельно юридически узаконенной кредитно-финансовой системе, на основе альтернативной платёжной единицы и управляемой на основе иных принципов. Но такая система в наши дни может стать массово используемой альтернативой только в том случае, если она некоторым образом вписалась в действующее законодательство государства52. Поэтому совокупный кредитор-ростовщик является безальтернативным распределителем кредитов в денежной форме, а от его политики оказываются в зависимости все без исключения реальные и потенциальные заёмщики.
Вследствие названных отличий кредитования от иных видов предпринимательства задачу, оглашённую А. Цытович, ТНК кредиторов успешно решила ещё несколько столетий тому назад — и в отношении реального сектора хозяйственных систем подавляющего большинства стран, и в отношении населения многих из них посредством монопольно-корпоративного и бесструктурно управляемого за пределами корпорации задания параметров кредитования:
распределения объёмов кредитов по отраслям и регионам;
распределения на перспективу сроков их погашения;
задания ставок ссудного процента, обращающих институт кредита в «игру с ненулевой суммой»53, в которой выигрыш однозначно предопределён совокупному кредитору, а совокупный заёмщик всегда будет в заведомо неоплатных долгах, хотя какие-то отдельные кредитные организации могут при этом разориться, а кто-то из заёмщиков — успешно обогатится;
распределения по отраслям и регионам среди заёмщиков и во времени заведомо неоплатного долга, генерируемого ссудным процентом при отстающей от темпов роста долга эмиссии средств платежа;
финансированием процессов формирования менталитета, в котором доминирует предубеждение, согласно которому кредит необходим и без ссудного процента он невозможен, но ссудный процент должен быть «умеренным» (хотя о способах расчёта обоснования этой «умеренности» нигде не говорится54).
Соответственно, если государство допускает на своей территории в какой бы то ни было форме кредитование под процент, ставка которого якобы формируется рыночным механизмом как цена денег55, то государство в этом случае утрачивает финансово-экономический суверенитет, а его население становится заложником обстоятельств (включая и «финансовый климат»), формируемых по своему произволу мафиозно организованной ТНК кредиторов. Поэтому государство должно задавать правила кредитования и эмиссии так, чтобы не утратить финансово-экономический суверенитет и обеспечить развитие экономики страны (включая и экспортно-импортный обмен) в интересах её народа.
Ещё один аспект вопроса о формировании «финансового климата» состоит в том, что 1) в условиях глобализации, осуществляемой на основе ветхозаветных принципов управления макроэкономическими системами посредством института ростовщичества, 2) при сопутствующей этому утрате финансово-экономического суверенитета подавляющим большинством государств — в каждом таком государстве транснациональная ростовщическая мафиозно организованная корпорация формирует «финансовый климат», ориентируясь на построение глобальной многоотраслевой производственно-потребительской системы, а в том числе и путём создания в каждом государстве неравных конкурентных условий для предприятий разных отраслей, а также и для предприятий одной отрасли, различающихся по признаку принадлежности контрольного и блокирующего пакетов акций (государству либо местным собственникам — физическим и юридическим лицам, либо зарубежным собственникам): в частности, тракторное производство в Канаде, о коммерческих успехах которого сообщил К.А. Бабкин, успешно работает, пользуется кредитами по умеренным ставкам, в то время как многие канадцы не могут развернуть и развивать свой бизнес вследствие того, что им предлагают кредитоваться под 30 % годовых и выше. Причина проста: их бизнес-планы не вписываются в осуществляемый на территории Канады фрагмент экономической глобализации… Но тоже касается и других номинально-юридически суверенных государств, де факто утративших финансово-экономический суверенитет вследствие того, что они легализовали ростовщичество как системообразующий фактор в построении своих кредитно-финансовых систем.
Главная «общественная необходимость» — это необходимость развития. Поскольку цивилизация в её исторически сложившемся виде не может жить без искусственной среды обитания, техносферы и производства продуктов питания, то общественное развитие требует экономического обеспечения. Его должна производить многоотраслевая производственно-потребительская система общества, а для этого она должна быть собрана из множества административно обособленных предприятий в функционально состоятельное целое. Один из аспектов такого рода сборки множества предприятий в единый организационно-технологический комплекс — формирование «финансового климата».
Проблематика формирования «финансового климата» в связи с произвольным характером задания структуры блока «В» таблицы 6.1‑1, если соотноситься с полной функцией управления, приводит к вопросу о целях, на достижение которых так или иначе ориентирована структура блока «В», и о выраженных в ней нравственно-этических принципах взаимоотношений государства, социальной группы предпринимателей и остального общества. Вариантов ответа на этот вопрос не много:
Структура блока «В» может быть подчинена задаче повышения конкурентного потенциала частных предприятий за счёт сокращения их издержек, однако при осуществлении обязательных платежей (обслуживание кредитной задолженности, страховки, налоги), назначение которых — поддерживать устойчивость социально-экономической системы, элементами управления которой являются: 1) государственность и 2) сообщество кредиторов-ростовщиков, узурпировавших банковское дело57. При этом вопрос о том, кто в этой паре главнее (государственность либо сообщество кредиторов-ростовщиков) в либерально-рыночной экономической модели, даже при введении в неё элементов государственного регулирования рынков и государственного планирования во многих государствах (включая США и Россию), решается в пользу сообщества кредиторов-ростовщиков, которому передано монопольное право эмиссии средств платежа, вследствие чего государственность наравне со всеми прочими получает вновь эмитированные деньги только в виде кредитных ссуд под некоторый процент. В этом варианте зарплата персонала, выплаты в пенсионные фонды и в страховые фонды представляются — издержками, которые должны быть сведены к минимуму в целях повышения конкурентоспособности предприятия и экономики государства на мировых рынках.
Структура блока «В» формально соответствует первому случаю, но параметры обязательных платежей таковы, что по сути структура блока «В» оказывается ориентированной на создание и поддержание режима криптоколониальной эксплуатации государства, его природных и трудовых ресурсов, и не позволяет многоотраслевой производственно-потребительской системе работать на решение задач природно-общественно-хозяйственного развития этого государства; либо она вообще подчинена задаче уничтожения того или иного исторически сложившегося государства с целью реализации в последующем на его территории тех или иных политических или экономических проектов.
Структура блока «В» может быть ориентирована на экономическое обеспечение многоотраслевой производственно-потребительской системой в целом решения задач природно-общественно-хозяйственного развития, по отношению к какой задаче конкурентный потенциал сам по себе любого предприятия, не обладающего качеством самодостаточности в аспекте производства и потребления, обладает значимостью только в пределах отрасли многоотраслевой производственно-потребительской системы, частью которой является предприятие, и в каких-то случаях обладает значимостью — во внешней торговле.
В первых двух вариантах некая корпоративно-«элитарная» этика распространяется только на владельцев крупных капиталов, топ-менеджеров крупного бизнеса с высочайшими должностными окладами, политиков общегосударственного уровня и политиков, возглавляющих представительства общегосударственной власти на местах. Все остальные:
либо обслуживающий персонал, на который распространяются не столько нормы корпоративно-«элитарной» этики, сколько нормы «элитарно»-корпоративного этикета (нормы формальной вежливости, «протокол» и т.п.), назначение которого — двоякое: 1) не озлоблять прислугу и 2) защитить представителей «элиты» от несанкционированного ими общения с «низшими»;
либо «трудовые ресурсы», т.е. — одна из разновидностей экономических ресурсов, на которые нормы «элитарно»- корпоративной этики не распространяются также, как и на прислугу, а нормы формальной вежливости распространяются настолько, насколько это целесообразно в конкретно сложившейся ситуации.
Иначе говоря, в отношении всех остальных, кто не входит в состав «элитарной» корпорации, действуют два принципа сформулированных американским гангстером Альфонсо Капоне:
«добрым словом и ПИСТОЛЕТОМ можно добиться гораздо большего, нежели одним только добрым словом»59.
* * *
Отступление от темы 6.3-1:\
Экономическая политика псевдосоциального и действительно общенародного государства
Третий вариант (структура блока «В» ориентирована на природно-общественно-хозяйственное развитие) в постсоветской России не реализован за всё время её юридически оформленного существования (с 1993 г., когда вступила в действие её конституция). И в политическом, и в научном официозе не видно тенденций к тому, что это будет реализовано в обозримой политической перспективе.
Так выступая в программе «Персона Грата» «Радио России» 18.12.2013 г., Владимир Абдуалиевич Васильев60 произнёс фразу: «Дешёвый труд — это такое конкурентное преимущество»61. Эта фраза была высказана в контексте обсуждения темы трудовой миграции в Россию из-за рубежа, и она была высказана как один из НЕЗЫБЛЕМЫХ принципов организации хозяйственной деятельности в нашей стране, которому подчинена и политика государственной власти. В переводе с политкорректного на русский эта фраза означает:
Простонародье — один из экономических ресурсов, издержки на обслуживание которого должны быть сведены к минимуму, т.е. народ должен жить в нищете и самоотверженно работать на то, чтобы официально не существующие в России олигархи62 и их обслуга ни в чём себе не отказывали. В этом и есть суть «народного единства» предлагаемого постсоветской государственной властью народам России.
Высказанный В.А. Васильевым принцип — глупость, а обслуживающая его политика самоубийственна для страны и её народов. Это подтверждается тем, что глупость эта была высказана в 2013 г., а за прошедшие десять лет проблема мигрантов была обострена ничем иным, как политикой государственной власти настолько, что вызвала широкое недовольство населения, реагируя на которое, государственная власть вынуждена обратиться к её рассмотрению.
Кроме того, в приведённых словах В.А. Васильева выразился менталитет, характерный для представителей «туземной администрации», набранной колонизаторами из аборигенов, которая служит не народам своей страны, а колонизаторам — отчасти по причине продажности, а отчасти по причине полученного ими и некритично воспринятого специфического образования, не позволяющего понять суть дела.
Альтернативой такому отношению «элиты» к простонародью является мнение Генри Форда (1863 — 1947) — выдающегося американского промышленника-универсала63 ХХ века, которого политические мафии США не пустили в политику, когда он пытался выдвинуть свою кандидатуру на пост президента США в 1923 — 1924 гг.
«Честолюбие каждого работодателя должно было бы заключаться в том, чтобы платить более высокие ставки, чем все его конкуренты, а стремление рабочих — в том, чтобы практически облегчить осуществление этого честолюбия. … Если предприниматель заставляет своих людей работать изо всех сил, а они через некоторое время убеждаются, что не получают за это оплаты, то вполне естественно, что они снова начинают работать с прохладцей. Если же они видят плоды своей работы в своей расчетной книжке, видят там доказательство того, что повышенная производительность означает и повышенную плату, они научаются понимать, что и они входят в состав предприятия, что успех дела зависит от них, а их благополучие — от дела. (…) Но работодатели и рабочие далеко не всегда мыслят последовательно; привычку поступать близоруко трудно преодолеть. Что можно сделать здесь? Ничего. Законы и предписания не помогут, только просвещение и понимание собственных интересов могут привести к цели. Правда, просвещение распространяется медленно, но в конце концов оно должно же оказать свое действие (выделено нами при цитировании), так как предприятие, в котором работают оба они — работодатель, как и рабочий, с одной целью службы ему, — в конце концов повелительно настаивает на своем праве»64.
Высказанное Г. Фордом — экономическая основа реального народного единства, которого в постсоветской России нет и не будет до тех пор, пока государственная власть будет безумно одержима либеральными гуманитарными и финансово-экономическими бреднями; и как следствие этого, высказанное Г. Фордом — экономическая основа решения всех проблем общественного развития, включая проблему мигрантов, как угрозы будущему России и её народов.
Но для того, чтобы сказанное Г. Фордом было осуществимо, необходимо, чтобы государственная власть создала в стране соответствующий финансовый климат. А это требует иной нравственности и иного научно-методологического обеспечения государственного управления. Пока же в России «финансовый климат» настроен на генерацию коллапса и геноцид народов страны.
—————————
Могут быть высказаны возражения в том смысле, что «какая нищета? — в магазинах всего полно, во дворах дорогих машин едва ли больше, чем квартир в окрестных домах, люди постоянно ездят отдыхать за границу и т.п.» — Да, это всё имеет место в действительности, хотя качество этого «всего полно» — вопрос особый, в частности потому, что смена рациона питания россиян в 1990‑е гг. привела к росту статистики заболеваний и смертности (см., в частности рисунок «Смертность от болезней органов пищеварения (на 100 тыс. чел)» в разделе 9.3). Кроме того, это «всего полно» «по карману» далеко не основной статистической массе населения, т.е. не большинству общества.
Реальное положение дел гораздо хуже, чем это видится приверженцам оценки «всего полно, надо только больше работать или создать эффективный бизнес, чтобы это покупать»: коллапс продолжается (см. Введение). В постсоветской России «финансовый климат» настроен на экономический геноцид, и кто бы как не возражал против этого утверждения, на протяжении всей постсоветской эпохи:
*[В оригинальном издании здесь расположен рисунок/схема. Иллюстрация не включена в данный выпуск: ожидает визуальной и правовой проверки. Файл источника: image89.png]*страна вымирает и культурно деградирует:
<!-- -->
демографические пирамиды большинства регионов трансформировались в «грибы» (слева «пирамида» сельской местности Псковской области: у основания «ножки» — малочисленные дети, «ножка» — молодёжь и взрослые в активном возрасте, «шляпка», к тому же «обгрызенная», — доживающие своей век старики),
показатели здоровья новых поколений хуже, чем прежних65,
показатели культурной состоятельности новых поколений хуже, чем прежних,
<!-- -->
большинство людей в репродуктивном возрасте не в состоянии купить себе жильё, которое позволило бы им строить семью, рожать и воспитывать детей (покупка жилья по ипотеке — выплата ростовщикам в течение жизни до 7 и более величин рыночной стоимости жилья, что позволяют доходы меньшинства);
на пенсию большинства пенсионеров жить невозможно (12 000 рублей — пенсия, квартплата — порядка 4 — 5 тыс. рублей) — это сживание со свету тех, кто перестал быть экономическим ресурсом, поскольку подработка возможна только в том случае, если позволяет остаточное здоровье и конъюнктура рынка труда66;
на студенческие стипендии тоже жить невозможно, хотя в СССР в 1970‑е годы на стипендию в 40 рублей можно было прожить в общежитии вуза, тем более, если летом участвовать в работе студенческих стройотрядов.
В результате политики «Единой России» и постсоветской государственной власти в целом, основной экономический принцип которой ещё в 2013 г. высказал В.А. Васильев, в России возник острый дефицит ВЫСОКОПРОФЕССИОНАЛЬНЫХ низкооплачиваемых кадров, а развитие экономики требует как можно большего количества действительно высокопрофессиональных кадров разных профилей подготовки.
При этом также необходимо понимать что за системой понятий «нищета — бедность — достаток — богатство» стоят не только статистики потребления тех или иных благ, но и исторически сложившийся образ жизни общества, и психология людей. Поэтому, безусловно, в наши дни в России и в развитых капиталистических странах большинство населения потребляет то, что в XVIII — XIX не могли потреблять даже цари и короли в силу неразвитости техносферы и мировой торговли. Но во все эпохи все люди соотносили свои реальные возможности потребления и свои желания потреблять, на основании чего и оценивали своё положение по отношению к этой системе понятий «нищета — бедность — достаток — богатство». Среди такого рода желаний потреблять те или иные природные блага и продукцию во все времена бывают:
и действительно жизненно необходимые потребности, которые можно назвать демографически обусловленными, без удовлетворения которых невозможна жизнь и развитие общества,
и те, которые можно назвать деградационно-паразитическими, удовлетворение которых наносит ущерб развитию общества или делает его невозможным.
Отнесение потребностей людей к той или иной категории — не может быть результатом победы в спорах о нравах или в обосновании «естественности социально-потребительского статуса» тех или иных социальных групп и людей персонально, с чем якобы до́лжно смириться, если ты не удовлетворён своим социальным и потребительским статусом. Отнесение порождаемых людьми потребностей в природных благах и в продукции к той или иной группе реально обусловлено объективными закономерностями всех шести групп, представленных на рис. 6.1‑1: эту тематику мы рассмотрим далее в разделе 9.1.
Поэтому экономическая политика действительно социального государства, как и вся политика в целом, должна строиться так, чтобы общество развивалось на основе поддержки политики государства и образа жизни общества этими объективными закономерностями. Пока же экономическая и культурная политика постсоветской государственной власти в России строится так, чтобы эти объективные закономерности уничтожили Российское государство, народы России (прежде всего — великороссов) и Русский мир как региональную цивилизацию многих народов. И это — главный государственно-политический фактор, который не позволяет большинству населения удовлетворять его демографически обусловленные потребности, что объективно выражается в вымирании страны, биологической и культурной деградации населения.
Далее продолжение основного текста.
* *\
*
Кроме того, первые два варианта задания структуры блока «В» соответствуют двум первым задачам из числа названных в начале раздела 3. Третий вариант исходит из того, что:
общество должно стать в перспективе нравственно-этически однородным, что исключает наличие в нём какой-то особой «элитарной» корпорации, с её особенными нравами и этикой, которая по отношению к остальному обществу действует, исходя из того, что нормы формальной вежливости — один из инструментов управления «низшими» и что в отношении «низших» должны действовать два принципа, сформулированные Альфоносо Капоне.
структура блока «В» должна быть подчинена решению третьей задачи из числа названных в разделе 3[^162]: Как организовать в обществе производство и распределение природных благ и продукции так, чтобы в преемственности поколений ВСЕ были гарантировано сыты, одеты, имели жильё, достойное человека, чтобы дети превосходили родителей по своему здоровью и потенциалу развития, получали добротное воспитание и жизненно состоятельное образование, и чтобы общество жило в гармонии с Природой в преемственности поколений?
Для выработки соответствующей этим требованиям структуры блока «В», прежде всего следует принять, что при учёте продукции в стоимостной форме — объёмы любой деятельности (в том числе и некоммерческой) характеризуются расходами на неё, а не доходами и не торговым оборотом67. Соответственно такому подходу можно ввести понятия:
функционально обусловленные расходы предприятия — это расходы, связанные с каким-то одним определённым (частным) видом деятельности предприятия, необходимые в его деятельности в целом и относимые на себестоимость его продукции (или деятельности);
функционально обусловленные уровни расходов — это суммарные уровни некоторой совокупности функционально обусловленных расходов, упорядоченных в порядке иерархической значимости каждого из функционально обусловленных расходов в их полном наборе (т.е. функционально обусловленные уровни расходов — это иерархия себестоимостей разного рода).
Функционально обусловленные расходы и уровни функционально обусловленных расходов, соответственно их упорядоченности в объективном векторе целей хозяйствующего субъекта связаны соотношением:
i , k — индексы, нарастающие в порядке, обратном приоритетности каждого из функционально обусловленных расходов в деятельности предприятия и соответствующих уровней их значимости в объективном векторе целей хозяйствующего субъекта (то есть меньшие значения упорядочивающих индексов соответствуют более высоким приоритетам), Назначение структуры $`\text{ФОУР}`$[^164], которую государство должно задавать директивно — юридически обязывающим образом, — формировать «финансовый климат» и конкурентную среду так, чтобы они отвечали *долговременным* интересам развития общества, выраженным в государственном плане природно-общественно-хозяйственного развития. Если соотноситься с таблицей 6.1‑1, то все $`\text{ФОР}`$ можно сопос… · файл источника: image93.png (по определению).
Назначение структуры $\text{ФОУР}$68, которую государство должно задавать директивно — юридически обязывающим образом, — формировать «финансовый климат» и конкурентную среду так, чтобы они отвечали долговременным интересам развития общества, выраженным в государственном плане природно-общественно-хозяйственного развития. Если соотноситься с таблицей 6.1‑1, то все $\text{ФОР}$ можно сопоставить элементам столбцов блоков «А» и «В», а все $\text{ФОУР}$ предстанут как соответствующие иерархическому уровню $\text{ФОУР}$ суммы выборок последовательности элементов столбцов в направлении от первой строки блока «А» к последней строке в структуре блока «В».
И надо признать, что в условиях так называемого «дикого капитализма» как практического воплощения господства «либеральной идеи» — при почти что полном невмешательстве государства в дела предпринимателей — в общем-то нет никаких обязательных общественных этико-экономических норм:
ни в отношении содержания полного перечня функционально обусловленных расходов предприятий;
ни в отношении объёма каждого из видов функционально обусловленных расходов (в расчёте на единицу учёта выпуска продукции или в расчёте на одного занятого на предприятии либо на одного жителя страны);
ни в отношении упорядоченности функционально обусловленных расходов по степеням значимости каждого из них в случае невозможности осуществления платежей по всем позициям полного перечня в желательном (запланированном) объёме, то есть в случае вынужденного отказа от платежей полностью или частично по некоторым из позиций перечня.
Если оплата поставок продукции (элементы столбца в пределах блока «А» таблицы 6.1‑1) по умолчанию признаётся обязательной в социально-экономических системах всех государств, то всё что касается структуры в пределах блока «В» столбца, соответствующего той или иной отрасли, — однозначно не определено и юридически не задано.
Однако надо понимать, что по отношению ко всякому предприятию:
состав перечня его функционально обусловленных расходов;
объёмы платежей по каждой позиции перечня;
упорядоченность по иерархии значимости и соответственно — упорядоченность по допустимости и очерёдности сокращения перечня или объёмов платежей по каждой из его позиций,
— определяют не только перспективы предприятия, но и характер его соучастия в процессах технологической интеграции в пределах многоотраслевой производственно-потребительской системы государства, а так же — и характер поддержки предприятием процессов жизни и развития общества и его культуры через финансирование разного рода общественных институтов, организаций и разного рода целевых программ.
Иначе говоря, функционально обусловленные уровни расходов всей совокупности предприятий — основа финансирования всей общественно необходимой деятельности, включая и ту, которая в силу разных причин не может осуществляться на принципах непосредственной самоокупаемости вообще или в объёмах, необходимых для устойчивого и безопасного развития общества.
Это возвращает нас к более детальному рассмотрению балансового равенства 6.1‑5 . Как уже было указано, оно означает, что в таблице 6.1‑1 строка блока «В» «Факторные затраты» в скрытом виде содержит источники финансирования потребления обществом всего спектра продукции, учитываемой в колонке «Отдача» блока «Б». Вследствие этого:
Одна из задач управления макроуровня — обеспечить взаимное соответствие:
структуры вектора f,
структуры функционально обусловленных уровней расходов предприятий,
реального (эффективного) платёжеспособного спроса на соответствующие виды продукции в составе вектора f, исходным источником формирования которого являются те или иные функционально обусловленные расходы предприятий, локализованные большей частью в блоке «В».
При рассмотрение вопроса об общественно *полезной (*целесообразной по отношению к задаче развития) структуре функционально обусловленных уровней расходов предприятий, необходимо определиться в требованиях, предъявляемых к процессу сборки многоотраслевой производственно-потребительской системы государства из множества административно обособленных предприятий низшего уровня. Будем исходить из предположений, что предприятие должно:
производить необходимую для развития общества продукцию на протяжении длительного времени, обновляясь организационно-технологически, и при необходимости, обновляя спектр выпускаемой продукции;
быть стабильным источником доходов, достаточных для обеспечения жизни и личностного развития членов семей персонала предприятия (а также и владельцев, если предприятие находится в частной собственности);
соучаствовать в поддержке (спонсировании) общественно необходимых, и просто полезных, — но в принципе некоммерческих, а равно заведомо убыточных или мало рентабельных (при сложившемся прейскуранте) — видов деятельности (то есть предприятие должно соучаствовать в благотворительной деятельности и реализовывать на практике то, что получило название «социальная ответственность бизнеса»).
На наш взгляд достижению этих целей как на макро-, так и на микро- уровнях отвечает структура функционально обусловленных уровней расходов предприятий, представленная ниже. При дальнейшей детализации и адаптации к конкретике социально-экономической системы в ней может быть учтена специфика, обусловленная как размерами предприятий, так и их отраслевой принадлежностью, а также географической локализацией, связанными с нею природными факторами, и особенности, обусловленные принадлежностью к «рыночной» либо «планирующей» системам (если пользоваться терминологией Дж.К. Гэлбрейта: см. раздел 1.2).
При этом одна из задач при построении структуры $\text{ФОУР}$ — подавить межотраслевую конкуренцию за прибыль, разрушительную для целостности народно-хозяйственного комплекса, оставив место только для внутриотраслевой конкуренции как стимула для повышения эффективности производств в условиях равенства предприятий перед нормативной базой, определяющей функционально обусловленные расходы предприятий соответствующей отрасли в каждом регионе (т.е. в соответствии с природно-географическими условиями региона размещения предприятия).
* * *
Расходы приоритета № 1 (ФОР<sub>1</sub>) — расходы на поддержание текущей деятельности. Они включают в себя расходы на оплату промежуточных продуктов, получаемых от поставщиков, и оплату труда персонала. В эту категорию входит и такая важная группа расходов, как расходы на поддержание и функционирование системы управления качеством продукции, производимой предприятиями.
В таблице 6.1-1 расходам приоритета № 1 предприятий (микроуровень) на макроуровне соответствуют столбцы блока «А» той отрасли, которой принадлежит предприятие. Если в блоке «В» таблицы 6.1‑1 каждый из элементов В таблице 6.1-1 расходам приоритета № 1 предприятий (микроуровень) на макроуровне соответствуют столбцы блока «А» той отрасли, которой принадлежит предприятие. Если в блоке «В» таблицы 6.1‑1 каждый из элементов преобразовать в столбец, представляющий структуру факторных затрат, то к этой же группе расходов следует отнести выплату гарантированной заработной платы. Все другие составляющие будут … · файл источника: image94.png преобразовать в столбец, представляющий структуру факторных затрат, то к этой же группе расходов следует отнести выплату гарантированной заработной платы. Все другие составляющие В таблице 6.1-1 расходам приоритета № 1 предприятий (микроуровень) на макроуровне соответствуют столбцы блока «А» той отрасли, которой принадлежит предприятие. Если в блоке «В» таблицы 6.1‑1 каждый из элементов преобразовать в столбец, представляющий структуру факторных затрат, то к этой же группе расходов следует отнести выплату гарантированной заработной платы. Все другие составляющие будут … · файл источника: image94.png будут относиться при таком подходе к функционально обусловленным расходам более низких приоритетов.
Расходы приоритета № 2 (ФОР<sub>2</sub>) — расходы на обеспечение функционирования предприятия в будущем. Они включают в себя:
амортизационные отчисления;
отчисления в фонды реконструкции и развития предприятия;
инвестиции (капиталовложения) в другие отрасли (обеспечение и поддержка возможностей перетока капитала между отраслями — необходимое условие динамичности развития народнохозяйственного комплекса в аспекте его быстрой структурной перестройки в соответствии с динамикой изменения общественных потребностей и технико-технологического обновления производственной базы и спектра выпускаемой продукции);
инвестиции в научно-исследовательские и опытно-конструкторские разработки.
При этом фонды реконструкции и развития, а также фонды финансирования научных исследований и опытно-конструкторских разработок могут быть как внутренними, обеспечивающими реконструкцию и развитие именно того предприятия, которое их создаёт; а могут быть и внешними, из которых обеспечивается реконструкция и развитие предприятий, которые входят в тот интеграционный комплекс69 (концерн, научно-производственное объединение, промышленно-финансовая группа и т.п.), частью которого является и рассматриваемое предприятие.
Расходы приоритета № 3(ФОР<sub>3</sub>) — расходы в обеспечение «социальной ответственности», а по сути расходы в обеспечение инициативной заботы представителей хозяйственной власти об обществе и биосфере. Их назначение будет пояснено в следующем абзаце. Они необходимы именно в гражданском обществе, хотя они не связаны с непосредственным обеспечением деятельности предприятия ни в настоящем, ни в обозримой перспективе.
Если общество гражданское, то в жизни это практически означает, что для решения любой локальной проблемы где-либо на периферии, не требуется ознакомление с её существом главы государства и его аппарата и выделения ими ресурсов, подконтрольных институтам власти общегосударственного уровня70. Всё это должно делаться на местах в инициативном порядке. Для решения всего множества такого рода проблем на местах должны быть в наличии подконтрольные властям местного уровня соответствующие ресурсы, в том числе и финансовые. Координаторами решения такого рода проблем могут выступать в зависимости от их характера: директораты предприятий и общественные организации самих предприятий, местные органы государственной власти, общественные организации (фонды, комитеты и т.п.) вне предприятий, участниками которых могут быть предприятия как юридические лица.
В обеспечении всего этого и состоит социальная ответственность бизнеса — а по сути инициативная забота представителей хозяйственной власти об обществе и биосфере. И эта ответственность должна выражаться практически: 1) не в декларациях о благонамеренности, а в соответствующем финансировании бизнесом общественно полезной деятельности (прежде всего некоммерческой), которое должно быть узаконено, и 2) в контроле за использованием выделяемых средств.
Расходы приоритета № 4 (ФОР<sub>4</sub>) — отчисления в разного рода страховые фонды (фонды, создаваемые на предприятии, в совместные страховые фонды предприятий, в иные страховые фонды). Их назначение — финансирование мероприятий по заблаговременному предотвращению и преодолению последствий стихийных бедствий, техногенных происшествий, заболеваний, преступлений и иных неблагоприятных событий и компенсация ущерба, наносимого ими обществу, предприятиям и людям персонально. Если такого рода страховых фондов нет или они употребляются не по назначению, то статистика разного рода непредсказуемых и плохо предсказуемых происшествий может не только сорвать выполнение «бизнес-планов» тех или иных отдельных предпринимателей, не желающих думать об обществе, но может надолго испортить жизнь и всему обществу, примером чему было наводнение в сентябре 2005 г. в Новом Орлеане, вызванное ураганом «Катрина»71.
В случае достаточно широкого развития страхового дела как отрасли бизнеса, эта отрасль может предоставлять ещё один общественно полезный вид страховой услуги — страхование от банкротства предприятия: т.е. в случае банкротства утраченный капитал предприятия может быть возобновлён в объёме, предусмотренном договором, при условии, что обстоятельства банкротства соответствуют страховому случаю. Но для обоснованного предоставления такого рода услуги, кроме наличия достаточного количества средств, страховая фирма должна быть компетентна в страхуемой ею отрасли бизнеса и нести на себе некоторые функции прогнозно-планирующего органа, признаваемые получателями страховых услуг, поскольку страхование самодурства и невежества72, а также и узаконенных заведомо ложных банкротств с целью обогащения аферистов — просто вредно. Однако в России развитие культуры предпринимательства и страхового дела, в частности, до уровня, обеспечивающего такое качество сопровождения бизнеса, — пока ещё отдалённые перспективы.
Расходы приоритета № 5(ФОР<sub>5</sub>) — платежи задолженности по кредиту (т.е. сальдо кредитного баланса, если получение кредитных ссуд интерпретировать как расходы со знаком «–»).
Расходы приоритета № 6 (ФОР<sub>6</sub>) — предпринимательский доход, т.е. средства, изымаемые из оборота предприятия его единоличным собственником или же дивиденды при акционерной форме собственности.
Объёмы выплат предпринимательского дохода в любых его формах должны быть такими, чтобы не поощрять потребление продукции по деградационно-паразитическому спектру потребностей (об этом далее — в разделе 9.2)73. Эта мера может быть осуществлена косвенно посредством прогрессивного подоходного налогообложения населения. Это не может ущемить ни в чём предпринимателя, поскольку структура функционально обусловленных расходов и законодательство о хозяйственной и финансовой деятельности должны обеспечивать возможности развития предпринимателями как существующих предприятий, так и перекачку капитала в другие отрасли и создание новых предприятий. Т.е. доходы, ставшие расходами разного рода инвестиционного характера или перечисленные в накопительные фонды инвестиционного предназначения, из которых они не могут уйти на личное потребление предпринимателей, прогрессивным подоходным налогом не облагаются.
Расходы приоритета № 7 (ФОР<sub>7</sub>) — это нераспределённая прибыль. Её назначение — быть источником премий как общих, так и персональных за особый трудовой вклад, т.е. быть источником финансового стимулирования персонала помимо основной зарплаты. Поэтому «финансовый климат» должен быть таким, чтобы у большинства предприятий во всех отраслях некоторая нераспределённая прибыль обязательно возникала в процессе их деятельности.
При этом необходимо пояснить одно общественно значимое обстоятельство. В жизни общества статистика (а не средние значения) соотношений «премиальные выплаты и персональные надбавки» / («гарантированная заработная плата + премиальные выплаты и персональные надбавки») — очень важный социальный показатель.
Эта статистика соотношений на каждом предприятии и соответствующая статистика в обществе представляют собой своего рода «меру рабовладения» в отношении персонала со стороны владельцев и администрации предприятий: чем выше доля премиальных выплат и персональных надбавок в совокупных выплатах предприятия каждому из работников — тем в большей личной зависимости от владельцев и администрации предприятия находятся люди, работающие на предприятии — особенно в тех случаях, когда гарантированная зарплата на уровне прожиточного минимума. Поскольку распределение премий находится в безраздельном ведении администрации, то при низком уровне гарантированной оплаты практически гарантированное распределение как бы «не гарантированных» премий (как общих, так и персональных) становится средством принуждения к покорности персонала представителям администрации и владельцам, а также средствами «стимулирования» неугодных работников к уходу с предприятия по их «собственному» желанию и средством грабежа коллектива малым числом якобы «особо выдающихся» персон.
Расходы приоритета № 8 (ФОР<sub>8</sub>) — это налоги. Налоги представляют собой обязательные выплаты предприятий, определяемые действующим законодательством. Функциональное назначение налогов — быть источниками финансирования программ, координируемых государственностью, среди всех прочих функций (умело либо неумело) осуществляющей и функции директората народно-хозяйственного комплекса страны в целом.
При таком подходе очевидно, что налоги, выплачиваемые предприятиями в бюджет государства, функционально аналогичны обязательным выплатам предприятий в централизованные фонды концернов, производственных объединений, холдингов, производственно-финансовых групп и т.п. корпораций, устанавливаемые их директоратами для предприятий, входящих в состав этих объединений. Поэтому для единообразия и упрощения понятийного аппарата все такого рода обязательные выплаты в корпоративные фонды тоже можно рассматривать в качестве налогов. Таким образом, все налоги разделяются на две категории:
внутрикорпоративные налоги, поступления от сбора которых находятся в распоряжении директоратов корпораций, в состав которых входят предприятия;
государственные налоги, поступления от сбора которых разделяются в политике государства на три потока: 1) финансирование местных бюджетов (бюджетов администраций населённых пунктов), 2) финансирование региональных бюджетов (бюджетов районов, областей, краёв и т.п.), 3) финансирование общегосударственного бюджета.
Подразумевается, что расходы приоритета № 8 включают в себя обе только что названные категории налогов.
Кроме того, дотации (выплаты производителям продукции) и субсидии (выплаты потребителям продукции) можно рассматривать как отрицательные налоги (налоги со знаком минус «−»). Поэтому ФОР<sub>8</sub> в общем случае — сальдо баланса налогов, дотаций и субсидий.
Хотя формально математически продолжительность цикла может быть любой, но поскольку деятельность ряда отраслей (например, сельского хозяйства, строительства, водного транспорта) в большей или меньшей мере подчинена ритмике смены сезонов, то технологически обусловленные значения $\Delta T$ равны или кратны году, а при анализе продуктообмена в пределах годового производственного цикла, начала и завершения рассматриваемых интервалов $\Delta T$желательно привязывать к датам разграничения сезонов. Т.е. древнеславянское начало года 1 сентября, приуроченное к завершению большинства летних сельскохозяйственных работ, предпочтительнее, нежели нынешнее начало года 1 января, приходящееся на завершение первой трети календарной зимы.↩
Т.е. инвестиционные продукты, если они производятся отраслью «$i$», вовсе не обязательно реализуются в ней самой как прирост её собственных производственных мощностей.↩
Фактически это условный показатель (в отличие от реального показателя $a_{\text{НУij}}$), поскольку в большинстве отраслей стоимость единиц учёта производимой ими продукции многократно превосходит покупательную способность сопровождающей продуктообмен платёжной единицы: 1 рубля, 1 доллара, 1 евро и т.п. Так автомобиль стоит тысячи платёжных единиц, но коэффициент $a_{\text{СУij}}$ приводит расходы, связанные с производством этого автомобиля, к одной платёжной единице, представляющей собой некоторую долю в стоимости как автомобиля (единицы учёта валового выпуска автомобильной промышленности), так и в самом валовом выпуске.↩
См., например: Математическая экономика на персональном компьютере [80, разделы 4.1.4 (с. 176), 4.2.4 (с. 184)].↩
Термин возник как выражение управленчески несостоятельного финансово-счётного подхода; в русле организационно-технологического подхода он не нужен, поскольку управленческим значением обладает другой термин — факторные затраты и их перечень. То же касается и термина «промежуточная стоимость».↩
Здесь необходимо иметь в виду следующее: в ряде случаев продукция производится на основе частичной или полной предоплаты; есть отрасли с длительными производственными циклами, в течение которых заказчик продукции осуществляет авансовые платежи производителям продукции по мере завершения очередных этапов работ (например, в судостроении, в промышленном и дорожном строительстве). В результате этого данные финансового учёта объёмов производства до некоторой степени расходятся с данными натурального учёта вследствие того, что всё, что оплачено, предстаёт при финансовом учёте как продукция, производство которой завершено и которая передана заказчику. Примером тому судостроение и строительство капитальных объектов, когда на протяжении ряда лет выпуск готовой продукции при натуральном учёте может быть нулевым, а при финансовом учёте на основе авансовых платежей, сопровождающих этапы строительства объектов, выпуск продукции может быть весьма большим.↩
При этом со сбытом конечного продукта связан внефинансовый фактор, определяющий возможности либо невозможности сбыта при достаточной доле совокупной покупательной способности общества, приходящейся на соответствующий рынок: потенциальный потребитель должен быть заинтересован в получении соответствующей продукции, а для этого продукция должна быть качественной.
Теме обеспечения качества продукции посвящена работа ВП СССР «Философия управления качеством».↩
С 1955 по май 1957 — председатель Государственной комиссии Совета Министров СССР по перспективному планированию народного хозяйства, с мая 1957 по 1958 г. — председатель Госплана РСФСР, с 1965 г. до ухода на пенсию в 1986 г. — председатель Госплана СССР. В период с 1958 по 1963 г. работал на региональном уровне вследствие неприятия реформ Н.С. Хрущёва.
К сожалению, научно-методологическое обеспечение работы Госплана СССР и Госпланов союзных республик и государственного управления народным хозяйством СССР в целом в период, когда Н.К. Байбаков возглавлял Госплан, оставляло желать много лучшего — качественно много лучшего. Однако, он не увидел этой проблемы и не предпринял никаких мер к её разрешению.↩
В частности, некачественная продукция отвергается платёжеспособным покупателем при условии, что есть возможность выбора и покупки более качественной продукции.↩
В частности, недопустимы коррупционные платежи, которые тоже являются разновидностью факторных затрат, хотя в силу их юридической недопустимости они не представлены в официальной бухгалтерской отчётности: либо вследствие того, что «размазываются» по официальным статьям расходов, либо вследствие того, что проходят по «чёрной» бухгалтерии, отображающей фактические приходно-расходные операции предприятия.↩
Его возраста, отраслевой принадлежности, используемых технологий, специфики производимой продукции, объёмов деятельности, ориентации на те или иные рынки поставщиков и потребителей, локализации производственных мощностей предприятия, гражданства его собственников и их фактического места жительства и т.п.↩
Рентабельность большинства предприятий отрасли или при размещении предприятий в том или ином регионе государства и т.п.↩
Именно вследствие неравноприоритетности потребностей в спектре потребностей каждого из множества физических и юридических лиц ценообразование в либерально-рыночной экономической модели носит такой характер, что научно-технический прогресс (если он есть) сопровождается геноцидом в отношении некоторой доли населения, а либерально-рыночная модель устойчиво в преемственности поколений воспроизводит массовую нищету и бескультурье, биосферно-экологические проблемы, на фоне чего сверхбогатое меньшинство «бесится с жиру» и сетует на дикость, лень и озлобленность простонародья, не желающего работать на эту систему.↩
В результате транспонирования строки исходной матрицы $A$ становятся столбцами транспонированной матрицы $A^{T}$.↩
Здесь и далее под «финансовой политикой государства» понимается именно это — всё, что вносит основной вклад в формирование «финансового климата».↩
Так в одно время в СССР в статистической отчетности количество тракторов указывалось в пересчёте на 15-сильные, т.е. 1 трактор мощностью 60 л.с. учитывался как 4 трактора мощностью 15 л.с. Насколько это было оправдано реальной производительностью тракторов разной мощности, — это другой вопрос.↩
Фикции могут включаться в абстрактные модели при решении разного рода прикладных задач, если фикции представляют собой корректные оценки каких-либо реальных метрологически состоятельных параметров, как это имеет в данном случае введения в балансовую модель фиктивных отраслей и производимых ими фиктивных продуктов.↩
В более общем виде: Прикладная математика — это искусство, в основе которого лежат знание абстрактной (чистой) математики и знание предметной области, в которой посредством методов математики предполагается решить какие-то практически значимые задачи. Далее вступает в дело фантазия, которая «запихивает реальность» предметной области в математические абстракции, а по завершении исполнения алгоритма математической модели — из полученных математических абстракций извлекает жизненно состоятельное решение практической задачи в соответствующей предметной области…↩
При сочетании следующих условий: 1) спрос будет по-прежнему высоким и будет оцениваться высоким на перспективу и 2) «финансовый климат» таков, что наличествует инвестиционный потенциал.↩
Т.е. речь идёт об экономическом обеспечении демографической политики государства, рассматриваемой как отрасль производства новых культурно состоятельных поколений. — ВП СССР: Наше пояснение при цитировании.↩
Об этом приверженцы рыночного либерализма умалчивают: одни вследствие непонимания, а другие — по злому умыслу, — настаивая на том, что всё определяется эффективностью управления бизнесом.↩
Президент ЗАО «Новое Содружество» и ассоциации «Росагромаш».↩
Под неконкурентными условиями на рис. 6.2‑1 понимаются статьи расходов предприятия, по которым работа в Канаде коммерчески предпочтительнее, а под конкурентными — статьи расходов, по которым предпочтительнее работа предприятия в России.
Под «бухгалтерией» на рис. 6.2‑1 понимается составление и предоставление контролирующим органам государства всевозможной отчётности. Оказывается, что это не мелочь, которой можно пренебречь.
«Российские компании вынуждены вести учет в трёх направлениях:
бухгалтерский учёт в соответствии с требованиями законодательства о бухгалтерском учёте;
налоговый учёт в соответствии с требованиями налогового законодательства;
учёт в соответствии с правилами Международных стандартов финансовой отчётности (компании, которые в соответствии с требованием федерального законодательства должны составлять консолидированную финансовую отчетность).
В законодательстве Канады предусмотрена единая форма учёта. (…)
Российское законодательство, регулирующее бухгалтерский и налоговый учёт, требует оформления большого количества документов на бумажных носителях, что приводит к необходимости составления 2-5 документов по одной хозяйственной операции (пачка бумаги для принтеров формата А4 объёмом 500 листов стоит от 150 рублей до 170 рублей по оптовым интернет-ценам декабря 2014 г.; в декабре 2024 г. такая же пачка бумаги стоит приблизительно от 350 до 600 рублей —центробанк успешно борется с инфляцией? — наше пояснение при цитировании).
В Канаде количество документов, которыми оформляются хозяйственные операции значительно меньше, чем в России. (…)
Органами контрольных мероприятий в рамках выездных, камеральных, встречных проверок запрашивается большое количество копий документов. За последний год (цитируемый материал опубликован 2 октября 2013 г.: наше пояснение при цитировании) ООО «Комбайновый завод «Ростсельмаш» фискальным органам в копиях предоставило около 41 тыс. документов (количество проверок за год — 167).
В этой связи российские предприятия вынуждены содержать расширенный штат бухгалтерии и финансовой службы. Штат этих служб на предприятии в Ростовской области (аналогичном канадскому) составит не менее 65 человек, что в значительной степени увеличит издержки предприятия.
По усредненным расчетам ежегодно на содержание этих служб потребуется 1 805 тыс. долларов США, что на 1 005 млн. (так в цитируемом документе: должно быть — тыс.: наше замечание при цитировании) долларов США выше текущих затрат на канадском заводе, где эти службы насчитывают 14 человек.
Также важно отметить, что система бухгалтерского учета и сложность документооборота в России приводит к тому, что менеджеры коммерческих отделов до 50 % рабочего времени вынуждены тратить на сбор и подготовку документации. На канадском предприятии работа с документами сведена к минимуму — не более 10 % рабочего времени» [10].
Кроме того, первая позиция расходов (затраты на материалы, комплектующие и прочее в объёме 286,3 млн. долларов), заявленная А.К. Бабкиным одинаковой для локализации производства в Канаде и в России, вряд ли будет одинаковой в действительности особенно при условии, что в России будет осуществляться полный технологический цикл производства, а не «отвёрточная сборка» тракторов и навесного оборудования из агрегатов и комплектующих, поставляемых из-за рубежа. Следует ожидать, что в России затраты по этой позиции будут выше заявленных.
Этот пример — иллюстрация, если не умышленного вредительства (действие фактора мафиозности в политике, носящего транснациональный надгосударственный характер, тоже надо учитывать), то управленческой безграмотности законодателей, правительства, прочих госчиновников России, которые не подозревают, что план счетов бухгалтерского учёта и законодательство о хозяйственной и финансовой деятельности — либо инструмент осуществления государственного макроэкономического суверенитета, либо инструмент его уничтожения и криптоколонизации страны.↩
По мнению Носиковой Татьяны Маджитовны — основателя и генерального директора аудиторской компании «Независимый Финансовый Клуб» — К.А. Бабкин закладывает в расчёты недостоверную информацию о России и соответственно получает недостоверные результаты. И соответственно, по мнению Т.М. Носиковой, «господин Бабкин, вместо того, чтобы сказать просто, что прибыль от производства в России будет меньше, чем от производства в Канаде (это было бы правдой, но тогда мог бы возникнуть следующий вопрос, прямо вытекающий из государственнической логики: а не мог бы господин Бабкин пожертвовать частью прибыли ради развития российской промышленности?) начал комбинировать.
Задача была непростая: сделать так, чтобы производство в России стало неприбыльно вовсе. Для этого надо было врать много, сильно и эффектно, ярко и публицистично, так, чтобы каждый, кто стал бы ловить за руку, казался бы душителем свободы слова и рупором боящихся критики чиновников. (…)
Проблема в том, что, имея возможность честно ответить на вопрос и таким образом озвучить реальные проблемы производств в России, такие как дороговизна кредита, нехватка квалифицированной рабочей силы, нехватка ПТУ (профессионально-технических училищ: наше пояснение при цитировании), большой объём отчётности, трудность с возвратом НДС и т.д. — бизнесмен эти проблемы оставил ради корыстного интереса в тени» [5].
Но в соответствии с принципами рыночной экономики претензия к К.А. Бабкину на тему «пожертвовать частью прибыли» — неуместны: предприниматели, топ-менеджеры самими принципами организации либерально-рыночной экономики, даже при наличии в ней некоторых элементов госрегулирования, вынуждены заботиться о максимизации прибыли — как в целях расширения бизнеса и завоевания большей доли на рынке, так и в целях создания финансовых резервов, которые могут потребоваться в неизбежных случаях непредвиденного возникновения разного рода неприятностей, требующих внезапных финансовых вложений, подчас не малых.
Кроме того, интересно, что у Т.М. Носиковой не встаёт вопрос: А почему бы государству не изменить «финансовый климат» так, чтобы реальный сектор мог устойчиво развиваться на инновационной основе?↩
Расчёты, представленные в таблицах 6.2‑1 — 6.2‑4, были сделаны в 2010 г., а жизнь страны за прошедшие годы подтвердила правильность сделанных тогда выводов практически.↩
Кроме того, экспоненциальный характер обесценивания денег при многолетней инфляции многократно обесценивает накопления: так за 20 лет при 5 %-ной инфляции в 2,5 раза обесценится первый взнос в накопительную часть пенсии. Т.е. сформированный государством (прежде всего законодателями) в 1990‑е гг. «финансовый климат» обрекает на крах и реформу пенсионной системы.
2018 г., когда пенсионный возраст был увеличен для мужчин до 65 лет, а для женщин до 60 лет, подтвердил правоту предсказания, высказанного в предшествующем абзаце и сделанного в 2015 г.↩
Эмиссия средств платежа — единственное средство частичной компенсации воздействия ссудного процента на финансовое обращение.↩
«Таргет инфляции» (от английского target — цель), — намеченный уровень инфляции.↩
Лживо-правдивое заявление российских СМИ о том, что экономика России оценивается МВФ как четвёртая в мире, мы прокомментировали ранее во Введении.↩
Если соотноситься с Новым заветом, то это — служение мамоне, от какой разновидности порабощения предостерегал людей Христос (Матфей, 6:23).↩
В частности:
чтобы сократить издержки на кондиционирование помещений птицефабрик в субтропическом климате, в Израиле вывели беспёрую породу кур [14];
в Калифорнии имели место случаи перебоев в подаче электроэнергии в летний период, вызванные массовым использованием кондиционеров (в 2001 г. [103]), (в 2010 г., [151]).↩
Тому примером навязывание «Вашингтонского консенсуса» США и МВФ в качестве финансово-экономического аналога законов природы всем «проблемным» и развивающимся странам и подчинённой его обслуживанию системы образования, прежде всего, — в области экономики и финансов, а также — в области социологии, политологии, юриспруденции, государственного и муниципального управления.↩
В формулах 6.1‑4 и 6.1‑6 мнемонический индекс «СУ» указывает на учёт в стоимостной форме, а мнемонический индекс «НУ» — на учёт продукции в натуральной форме.↩
Под «административным обособлением» предприятия в настоящем контексте понимается отсутствие управления извне технологическими процессами предприятия директивно-адресным способом.
Если к этому добавить:
отсутствие директивно-адресного управления извне поставками продукции для нужд предприятия (т.е. предприятия сами выбирают поставщиков);
отсутствие директивно-адресного управления извне поставками его продукции тем или иным потребителям (т.е. заказчики продукции не назначаются третьими лицами);
отсутствие назначения внешними субъектами руководителей предприятия;
наличие кошелька, «кубышки», сейфа с денежной наличностью или счетов в одном или нескольких банках,
— то получится набор основных качеств, которыми характеризуется в большинстве экономик мира всякое предприятие, находящееся в частной собственности.
Но административно обособленное предприятие может и не быть частным.↩
«Вы спросите, какие у меня моральные обязанности перед человечеством? — Никаких, только обязанности перед самой собой» [111].↩
Это происходит в силу того, что обычно есть некоторое множество альтернативных товаров, способных заменить собой товар, предлагаемый по монопольно высокой цене: даже, если у вас есть необходимая сумма денег, то можно не покупать «сверхэксклюзивнейший» автомобиль 1932 г. «Bucciali TAV8-32 Saoutchik» (на фото ниже), если его будут настойчиво предлагать вам, но купить любой более дешёвый автомобиль («Ролс-Ройс», «Кадиллак», — подержанный «ВАЗ», в коне концов) либо пользоваться услугами такси и общественного транспорта.
*[В оригинальном издании здесь расположен рисунок/схема. Иллюстрация не включена в данный выпуск: ожидает визуальной и правовой проверки. Файл источника: image434.png]*Если же на рынке нет альтернативного товара замещения, но цена, заявленная монополистом, превосходит возможности совокупного покупателя (полностью или в желательном для производителя объёме сбыта), то монополист в подавляющем большинстве случаев не может сбыть товар и вынужден убавить цену или предложить рассрочку платежей.
В частности, Г. Форд I, хотя и не вдавался в проблематику формирова- ния конъюнктуры рынка и управления этим процессом, однако прямо указывал на это обстоятельство: «Если цены на товары выше, чем доходы народа, то нужно приспособить цены к доходам» [133, гл. 9].↩
В России это ст. 163 УК РФ (вымогательство) и ст. 179 УК РФ (при отсутствии признаков вымогательства).↩
16‑й президент США (с 1861 по 1965 г.) А. Линкольн (1809 — 1865) выразил своё понимание смысла существования государственности так: «Законная задача правительства — делать для общества людей всё то, что им нужно, но что сами они, выступая каждый в своём индивидуальном качестве, не могут сделать совсем или не могут сделать хорошо» [109, с. 83].
Кроме того, приведённой формулировке задач государственности А. Линкольн придал уточняющее дополнение: «Мы не поможем людям, делая за них то, что они могли бы сделать сами» [112, с. 22].↩
См. раздел 4 и более обстоятельно — постановочные материалы учебного курса ДОТУ [46].↩
Она не является глобально-политическим субъектом, а представляет собой только один из инструментов власти субъектов глобальной политики.↩
Общество, выступая в роли совокупного покупателя, и отчасти в роли совокупного продавца, тоже вносит свой вклад в процесс котировки всех цен, обусловленный его реальной нравственностью и нравственно обусловленным миропониманием (менталитетом).↩
[153], гл. 12. Со ссылкой на: Martin Larson, The Federal Reserve and Our Manipulated Dollar, (Old Greenwich, Connecticut: The Devin-Adair Company, 1975), p.10.↩
Благодаря существенно более высокому быстродействию она заменила в производственных отношениях прямой безденежный продуктообмен в последовательности сделок обмена, ведущих к нужному «Товару № 2», эпохи безденежной меновой торговли «Товар № 1 ⇨ Товар-посредник № 1⇨ … ⇨ Товар-посредник № ??? ⇨ Товар № 2», которая обладает крайне низким быстродействием и непредсказуемостью её хода и завершения (Обозначение «№ ???» подразумевает непредсказуемость количества шагов обмена, необходимых для получения желаемого «Товара № 2»). Поэтому отказ от денежного сопровождения сделок, хотя в принципе возможен и в наше время, но бартер проигрывает по быстродействию денежному сопровождению продуктообмена. Для того, чтобы бартерный обмен стал конкурентоспособным, — необходим центр-координатор, ведущий базы данных производителей, спектра предложения продукции, спектра запросов на потребление и т.п., поддержание деятельности которого тоже некоторым образом должно оплачиваться по бартеру. В наши дни построение такой системы «бартера» возможно на основе технологий «блок-чейн».↩
Обменный курс валют, формируемый валютным рынком, на длительных интервалах времени сглаживает преимущества, обеспечивающие переходом к кредитованию в иной валюте, либо обращает преимущества в убытки при изменении курса.↩
Юридически на внутренних рынках подавляющего большинства государств допускается обращение какой-то одной валюты и вся финансовая отчётность ведётся в её же номиналах.↩
Так, например, использование «биткойна» в России — уголовное преступление (по состоянию на 2015 г.): по инициативе центробанка. Якобы это сделано с целью защиты бизнеса и граждан от возможного ущерба при пользовании денежным суррогатом, к числу которых финансисты РФ отнесли «биткойн». От их же собственной финансовой политики ни население, ни бизнес якобы не имеет никакого ущерба, а одно только улучшение благосостояния, хотя реальный сектор (включая науку и образование) вследствие финансовой политики, проводимой именно ими, деградирует, а цены на всё постоянно растут темпами, опережающими рост доходов и уничтожающими возможности накопления средств для многих групп населения и накопления оборотного капитала в реальном секторе.↩
В терминах раздела математики, именуемого «теория игр».↩
В XIX веке среднегодовые темы прироста добычи основного энергоносителя той эпохи — каменного угля — составляли около 3 % в год. В странах, где интенсивно развивалась промышленность в тот период, ставки по кредиту были примерно на этом же уровне, может быть за исключением каких-то краткосрочных периодов. Т.е. транснациональная корпорация ростовщиков вела кредитование с учётом «энергетического стандарта обеспеченности платёжных единиц» (об этом далее в разделе 7.1).↩
Этого требует пункт 4 «Вашингтонского консенсуса» (см. раздел 1.1).↩
Структура функционально обусловленных расходов ($\text{ФОУР}$) представлена с некоторыми уточнениями на основе монографии [49, с. 93-96].↩
Банковское дело — это не только кредитование, тем более вовсе не обязательно кредитование под процент — узаконенное ростовщичество, ставшее системообразующим фактором для экономик многих государств и регионов планеты.
Другие функции банков — счетоводство макроуровня и трансгосударственного уровня и перечисление денежных сумм со счётов одних пользователей кредитно-финансовой системы на счета других пользователей той же или иных кредитно-финансовых систем. Они безальтернативно необходимы, но они не являются неотъемлемыми следствиями и сопутствующими факторами института кредитования вообще, и кредитования под процент, в частности.↩
То обстоятельство, что один из идеологов буржуазного либерализма Айн Рэнд этот принцип возвела на более высокий уровень иерархии обобщённых средств социального управления: «Кровь, кнут, дуло пулёмета — или доллар. Делай выбор!» [111] — существа дела (угрозы нанесения неприемлемого ущерба теми или иными средствами, а не обязательно силой оружия в традиционном понимании слова «оружие») не меняет.↩
В.А. Васильев в 2013 г. был вице-спикером Госдумы, лидером фракции партии «Единая Россия» в Госдуме. Он — кандидат юридических наук. Однако, как сообщает «Википедия», «в 2013 году «Новая газета» опубликовала расследование сообщества «Диссернет», согласно которому 60 % текста диссертации Васильева совпадает с текстом защищённой в 2000 году диссертации депутата С. Н. Абельцева», и даёт ссылку на публикацию в номере от 24 июля 2013 г. «Гении мыслят одинаково».
В 2023 г. В.А. Васильев — руководитель фракции «Единая Россия» в Государственной Думе Федерального собрания Российской Федерации VIII созыва. Член Высшего совета партии «Единая Россия».↩
Аудиофайл записи эфира был представлен на сайте «Радио России», но в настоящее время аудиозапись недоступна; опубликованная там же стенограмма — сокращённая, и в ней этой фразы не было. Нет этой фразы и в стенограмме, опубликованной на сайте партии «Единая Россия» (https://er-gosduma.ru/news/62134/). — Знают, как «улучшать» прошлое…↩
«"У нас уже нет олигархов. Олигархи — это те, кто использует свою близость к власти, для того чтобы получать сверхдоходы. У нас есть крупные компании частные, есть с государственным участием. Но я уже не знаю таких крупных компаний, которые так используют какие-то преференции от близости к власти, таких у нас практически нет", — сказал российский лидер» («Путин заявил, что в России нет олигархов»: https://tass.ru/ekonomika/6603226?ysclid=m43wjfoly9437217723).↩
Г. Форд состоялся не только как автопромышленник, о чём знают почти все, но и как железнодорожник (см. его книгу «Моя жизнь. Мои достижения»), а в годы второй мировой войны — и как авиапромышленник: приблизительно 1/3 тиража самого массового в годы второй мировой войны стратегических четырёхмоторных бомбардировщиков «Либерейтор», составившего 18 482 экземпляра, была выпущена либо на заводе Г. Форда, либо на других заводах из сборочных комплектов, поставляемых Г. Фордом.↩
Г. Форд. «Моя жизнь. Мои достижения», гл. 8. «Заработная плата».↩
Большинство старшеклассников наших дней не в состоянии сдать нормы советского комплекса «Готов к труду и обороне» 1930‑х гг.
Первую группу здоровья имеют единичные выпускники общеобразовательных школ. См. И.К. Рапопорт. «Динамика показателей состояния здоровья московских детей от поступления до завершения школы (результаты научных исследований). Общественная палата Москвы 29 февраля 2016 г.»: https://en.ppt-online.org/555332.
А если пенсионер работает, то его пенсия не индексируется даже на величину отчётно-показательной официальной инфляции, заниженной по отношению к потребительски-бытовой.
Кроме того, после смерти любого российского пенсионера вложенные им в пенсионный фонд накопления не наследуются его родственниками, а по сути конфискуются (крадутся) пенсионным фондом.↩
При осуществлении некоммерческой деятельности доходы от неё — либо в принципе отсутствуют, либо существенно ниже порога рентабельности. Поэтому оценка объёма деятельности по расходам на неё при определённом прейскуранте состоятельна по отношению ко всем видам деятельности в обществе.↩
Фактор иерархической значимости каждого из функционально обусловленных расходов нельзя игнорировать, поскольку один и тот же набор $\text{ФОР}$ может быть иерархически упорядочен по-разному, и эти различия обязательно выразятся в управлении микро- и макро- уровней и в их результатах. Различные по иерархии значимости структуры $\text{ФОР}$ — это объективное выражение различий в векторах целей управления хозяйствующих субъектов соответствующего уровня.↩
Интеграционный комплекс — технологический комплекс, выпускающий более одного вида продукции, относимых к различным отраслям в балансовых моделях. В силу линейного характера балансовых моделей интеграционный комплекс может быть выделен из объемлющей его модели, а сама модель может быть представлена как объединение некоторого количества интеграционных комплексов, взаимодействующих друг с другом.↩
В гражданском обществе такое может потребоваться только в случае каких-то крупномасштабных чрезвычайных происшествий, в результате которых региональные или местные органы власти утратили дееспособность или подконтрольные им ресурсы оказываются недостаточными для разрешения возникших проблем, а население бедствует или находится на грани бедствия.↩
Новый Орлеан — крупный транспортный узел и финансовый центр Юга США. 70 % территории города лежит ниже уровня моря, и от затопления его защищали дамбы.
Ураган «Катрина» повредил дамбы, вследствие чего низины города — порядка 80 % его территории — оказались затопленными, и в некоторых районах глубины достигали 4,5 м (вода доходила до уровня вторых этажей домов). Некоторые здания в городе рухнули в результате совместного воздействия ветра и потоков воды. Хотя незадолго до удара стихии из города были эвакуированы более 400 тыс. человек (всего из района ожидаемого стихийного бедствия было эвакуировано около 1 млн. человек. Общая численность населения в этом районе — около 4 млн. человек), во время бедствия в городе оставалось около 100 тыс. человек. Когда буйство стихии утихло, то официально было сообщено о гибели 234 человек, из них 71 в Новом Орлеане. Но мэр Нового Орлеана заявил, что число жертв в городе может превысить 10 тыс. человек, однако опознать всех вряд ли удастся, поскольку в тёплой воде трупы быстро разлагаются. Кроме того, многих просто не найдут, поскольку их останки будут съедены аллигаторами, которые приплыли в затопленный город на поживу.
Одна из причин столь тяжёлого и к тому же не непредвидимого ущерба (катастрофа была предсказана в деталях: см. Bourne Joel K., Jr. Gone With the Water. National Geographic. October 2004, pp. 88-105. (Боурн Джоэл К., младший. Унесённые водой. «National Geographic», октябрь 2004 г.) — «экономия» на отчислениях в фонды строительства и реконструкции дамб и расхищение предназначенных для этого средств, включая и перечисленные из федерального бюджета США.↩
Тому примером безбанкротная деградация экономики СССР в послесталинскую эпоху при полном страховании Госпланом и Минфином практически всех финансовых рисков и крахов.↩
В этой связи приведём мнение Г. Форда I: «На мой взгляд, акционерами имеют право быть только люди, занятые сами в деле, считающие предприятие орудием служения, а не машиной, делающей деньги. Если достигнута большая прибыль, — а работа, соответствующая принципу служения, неминуемо к этому приводит, — она должна быть, по крайней мере, частично вновь влита в дело для того, чтобы оно усилило свою службу и частично возвратило прибыль покупателям» [133, гл. 11].
По сути это мнение Г. Форда соответствует обществу не с частной собственностью на средства производства, а с артельно-колхозной, при которой права на «дивиденды» в виде оплаты трудодней по итогам года имеют только «колхозники», а выход из конкретного «колхоза» означает, что долевые права собственности на колхозный капитал во всех его разновидностях остаются у «колхоза» и его правления.↩
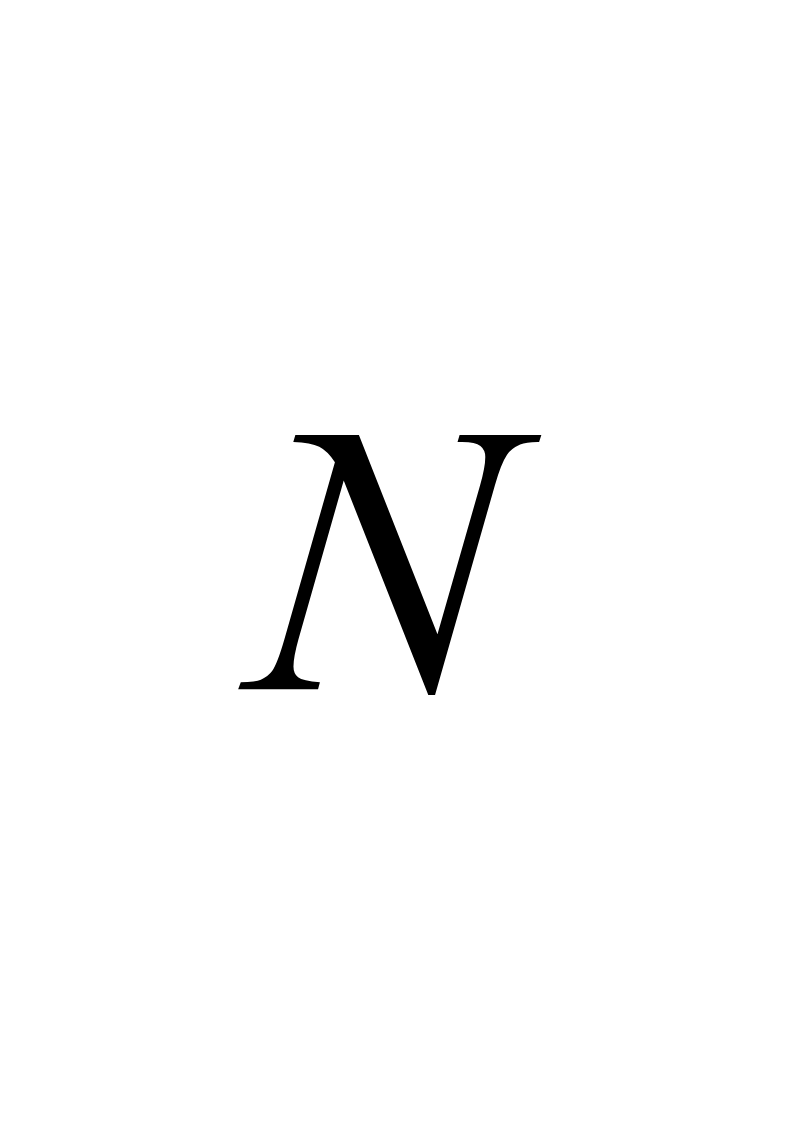 ;
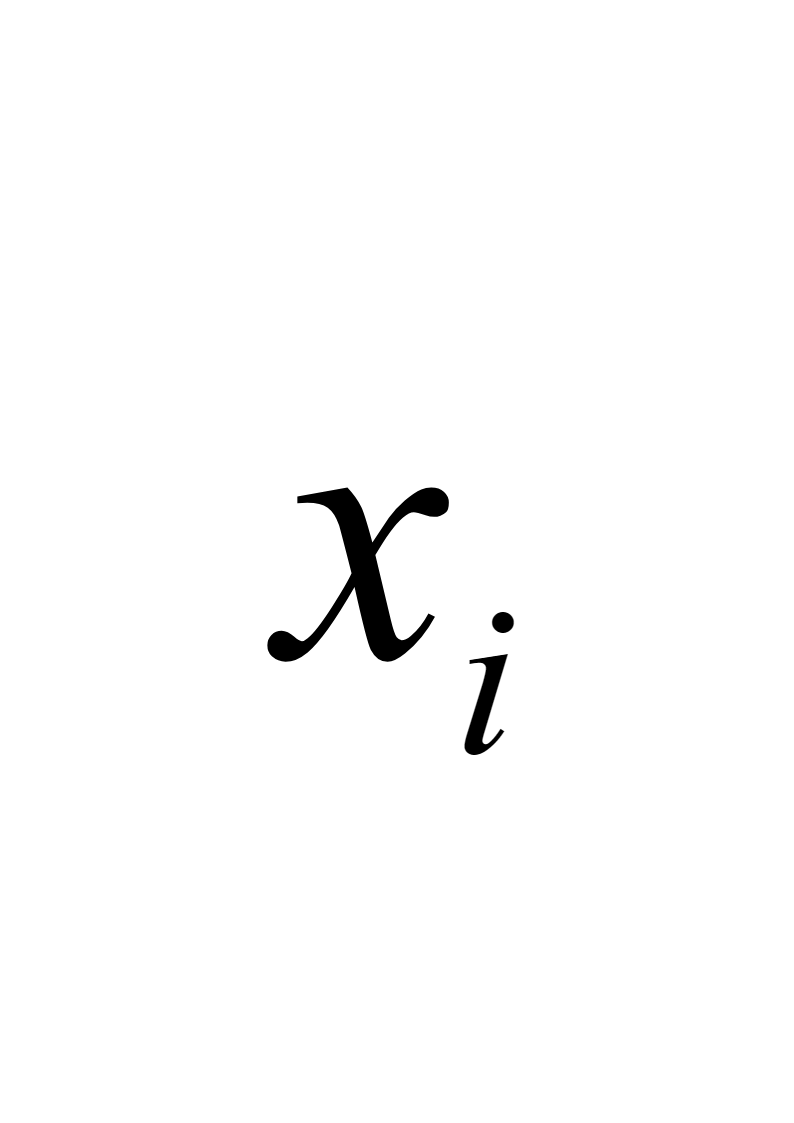 , то
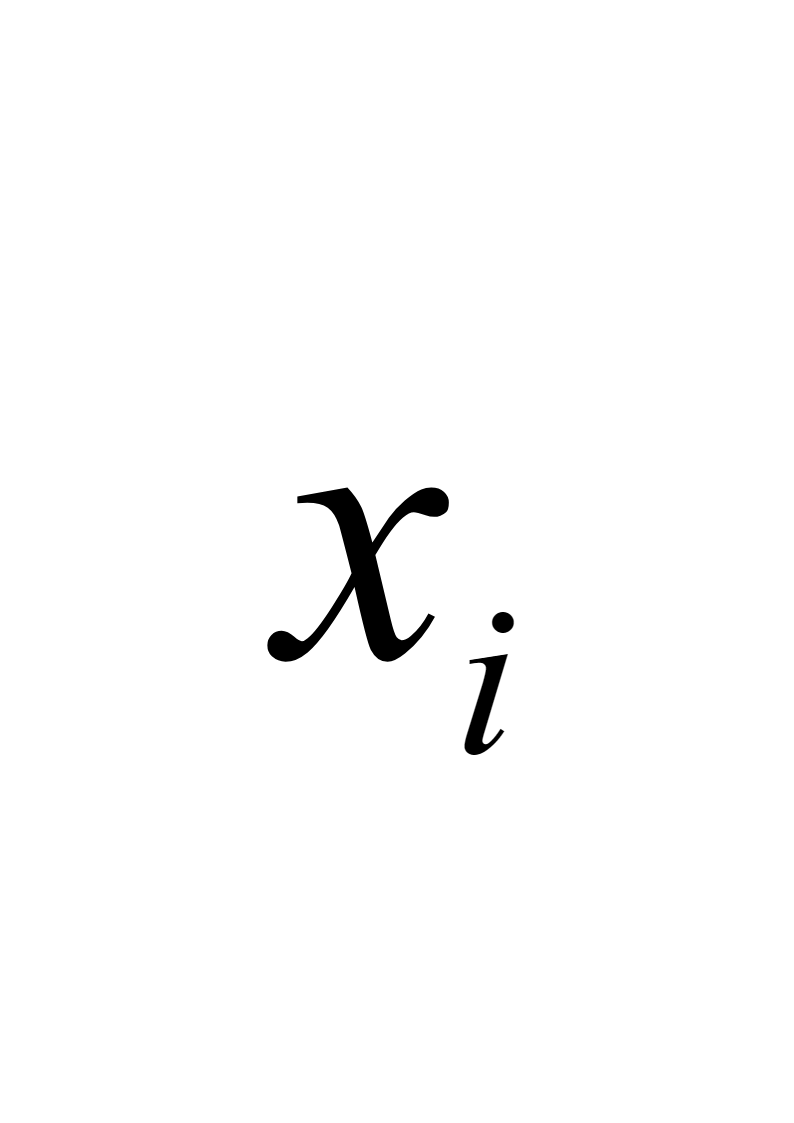 — валовая мощность отрасли «$
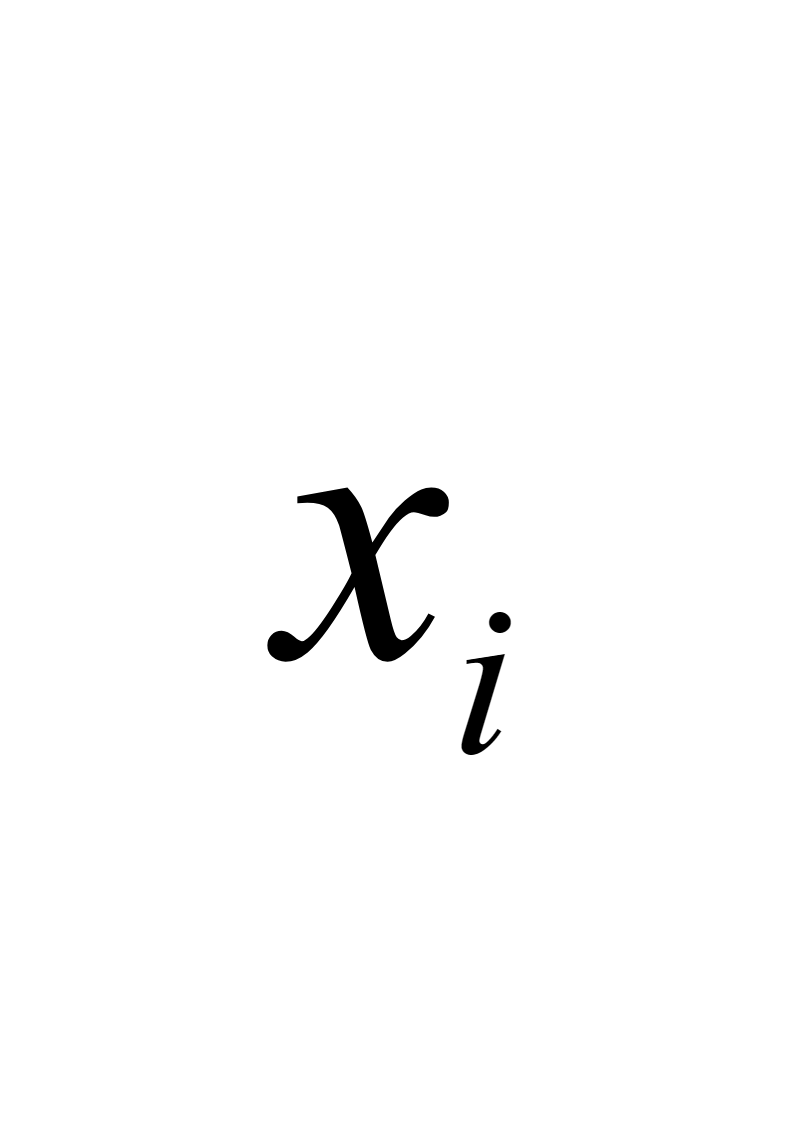 . Распределение продукции отрасли «$
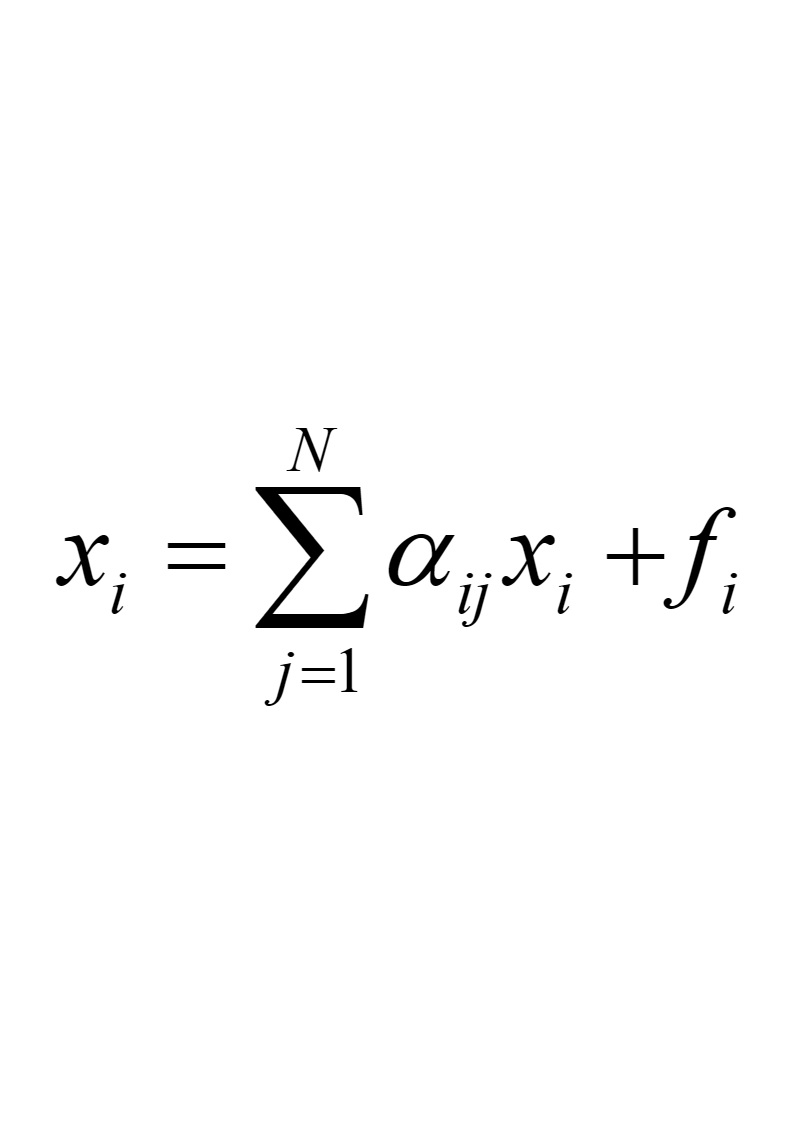 (6.1-1), где:
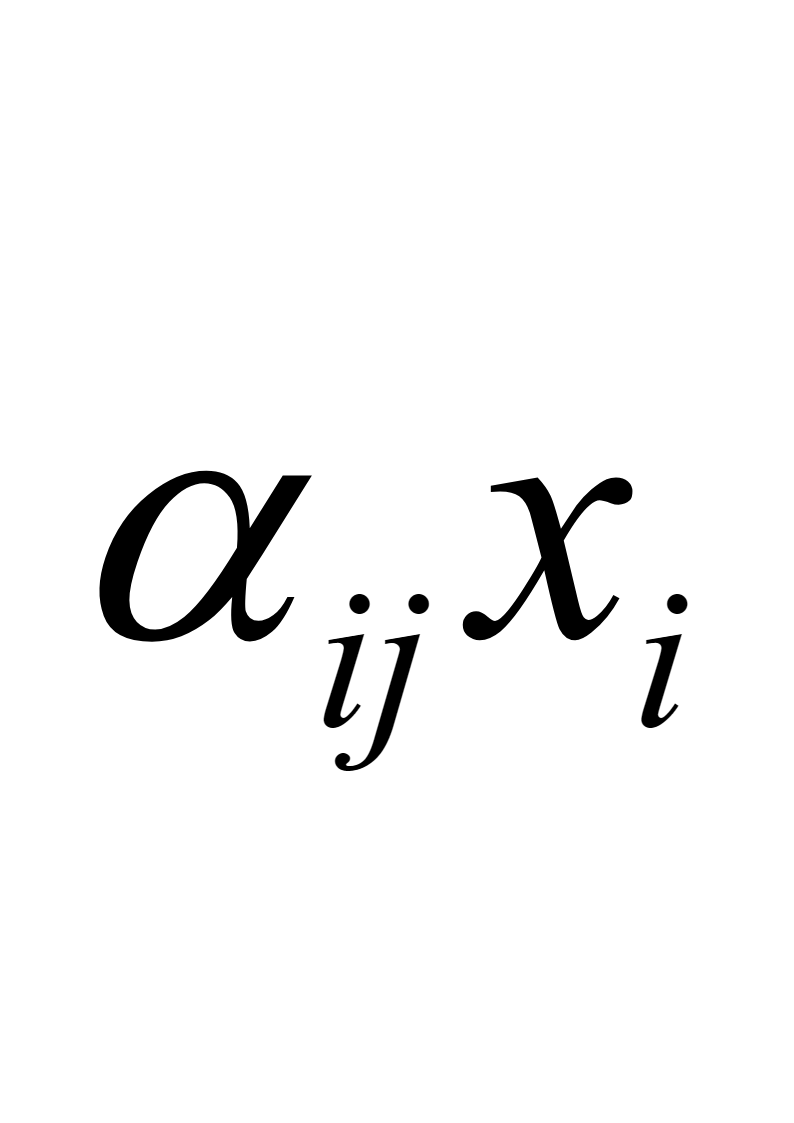 — доля объёма продукции
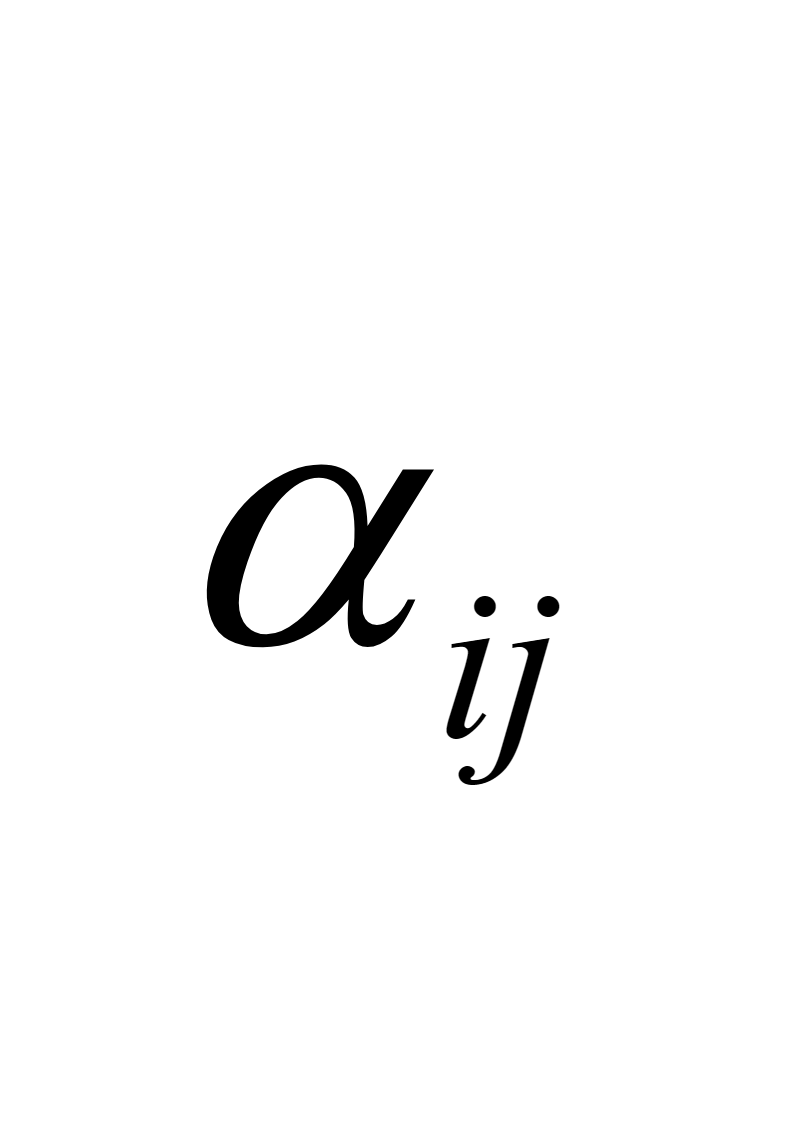 — соответствующий отрасли «$
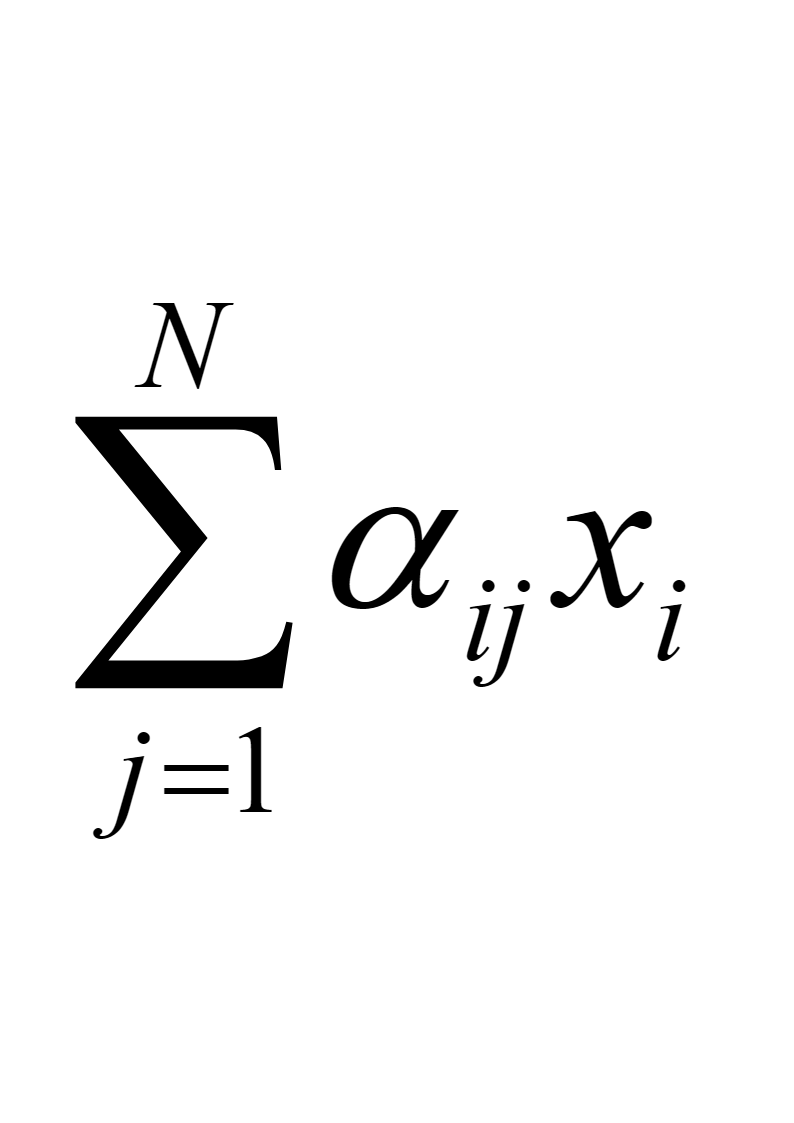 — доля валового выпуска отрасли «$
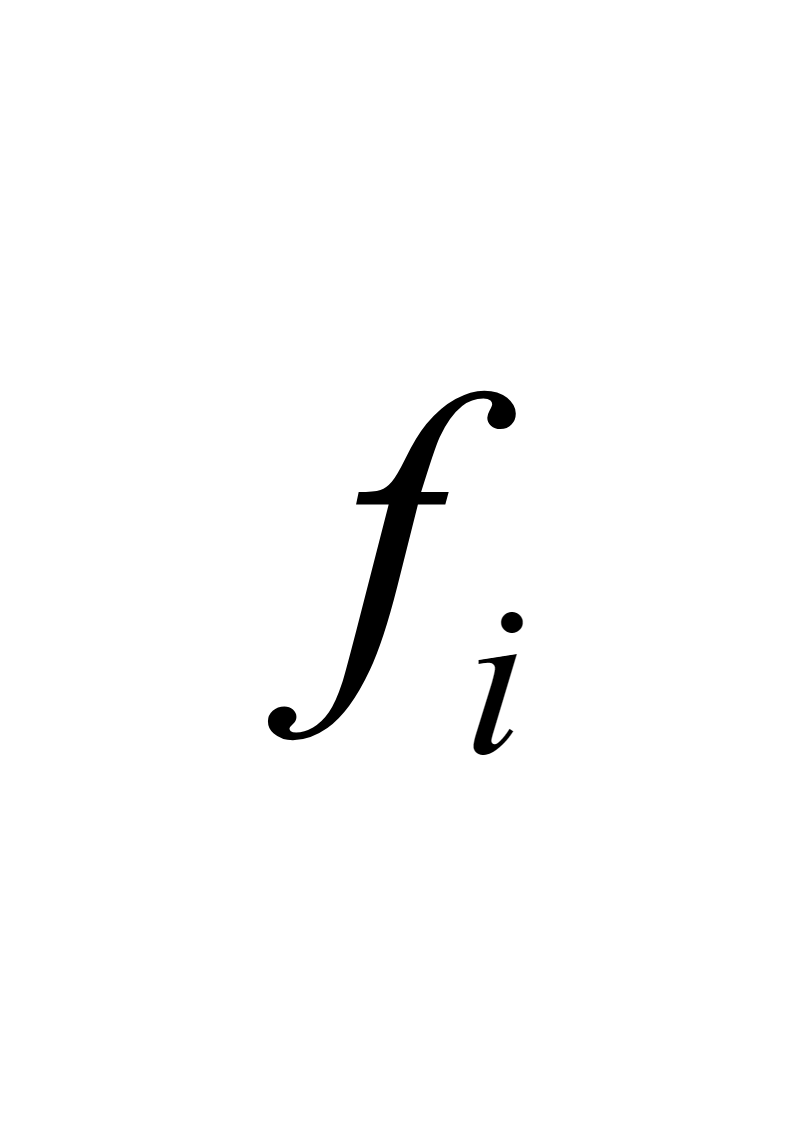 — так называемый «конечный продукт» отрасли «$
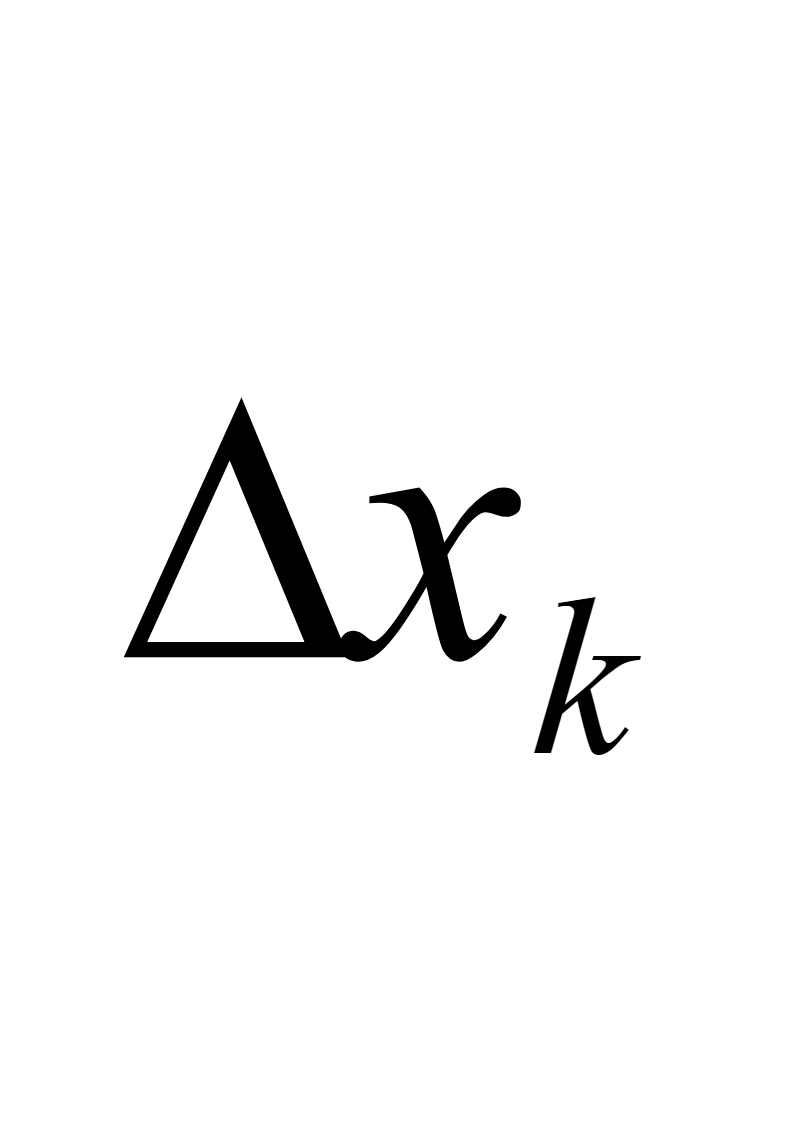
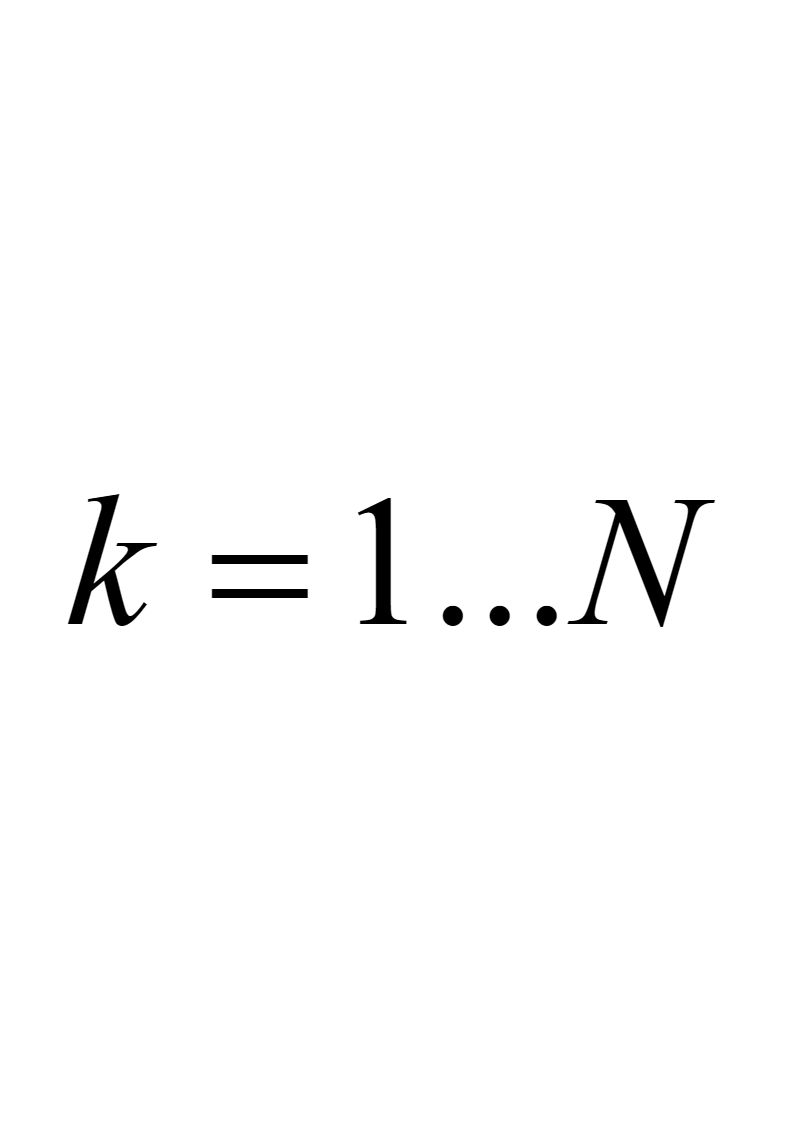
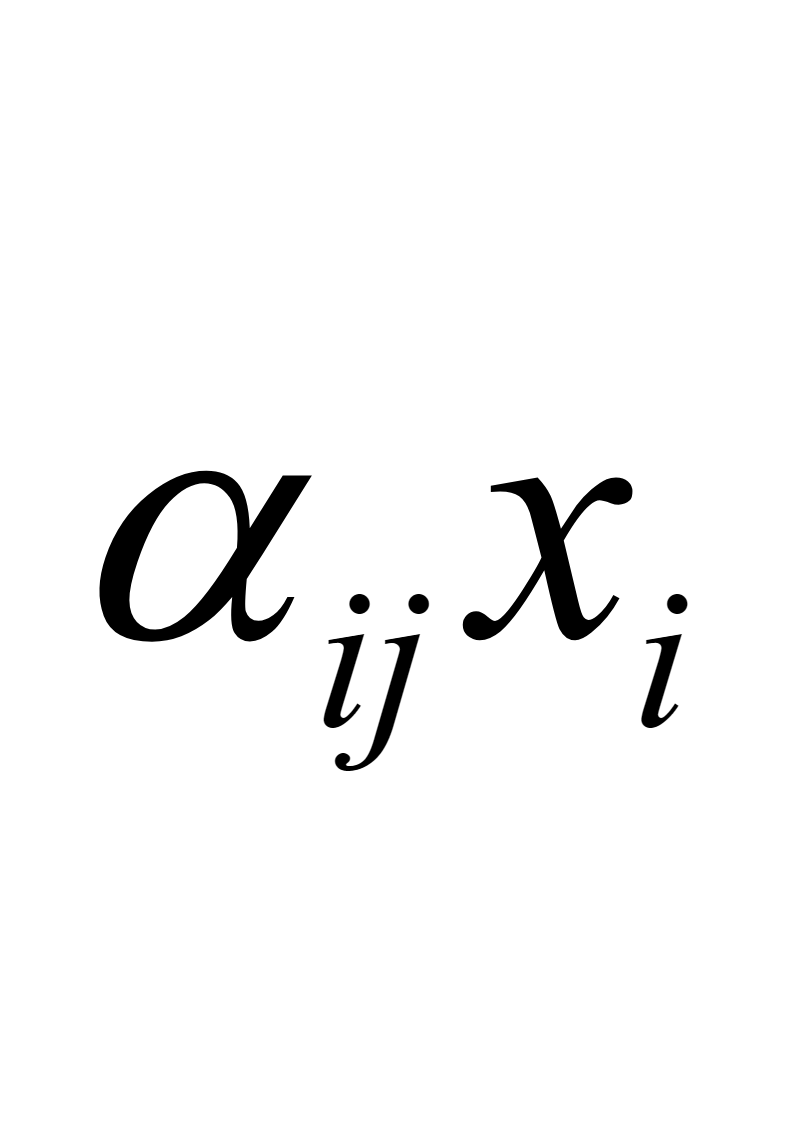 пропорциональны объёмам отраслевого выпуска
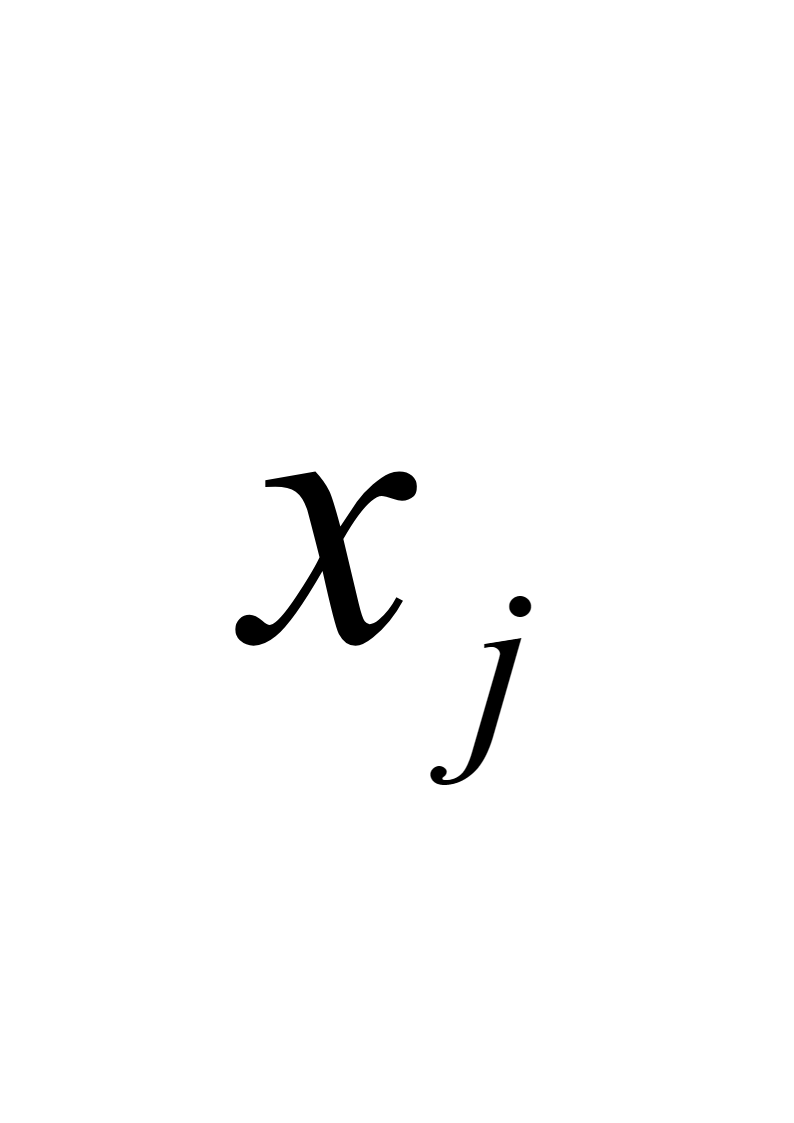 отрасли-переработчика «
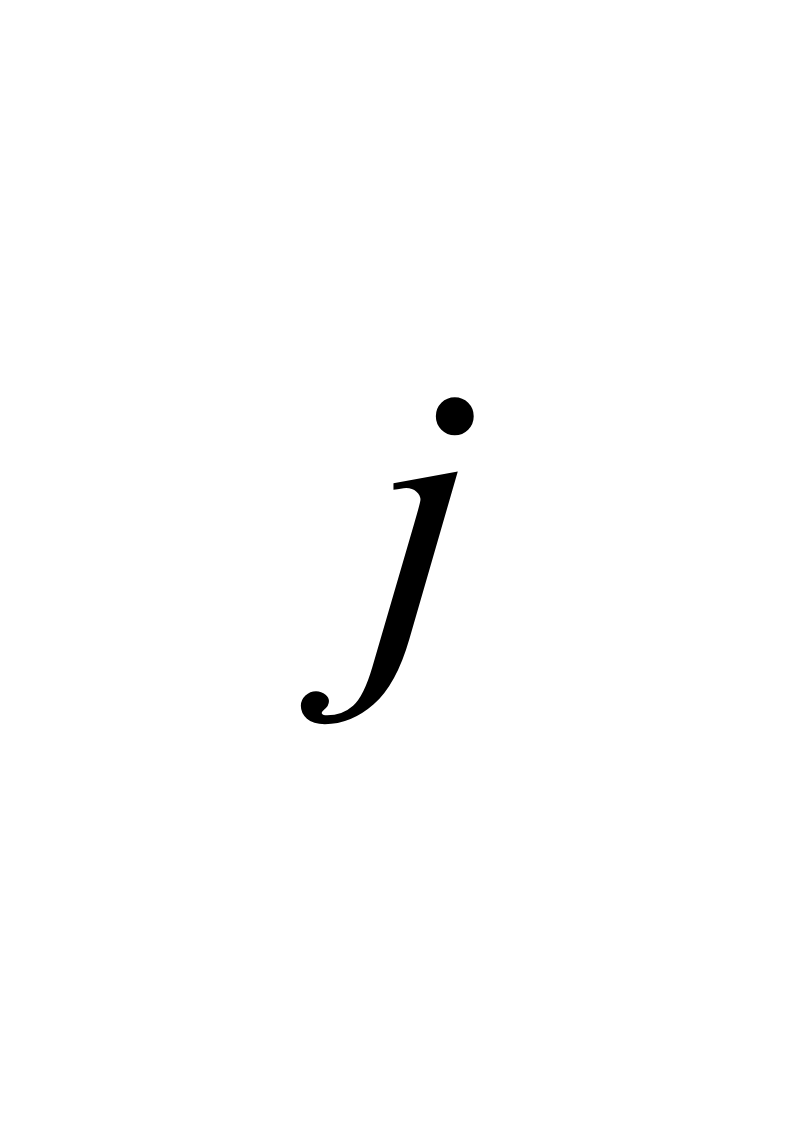 » ($
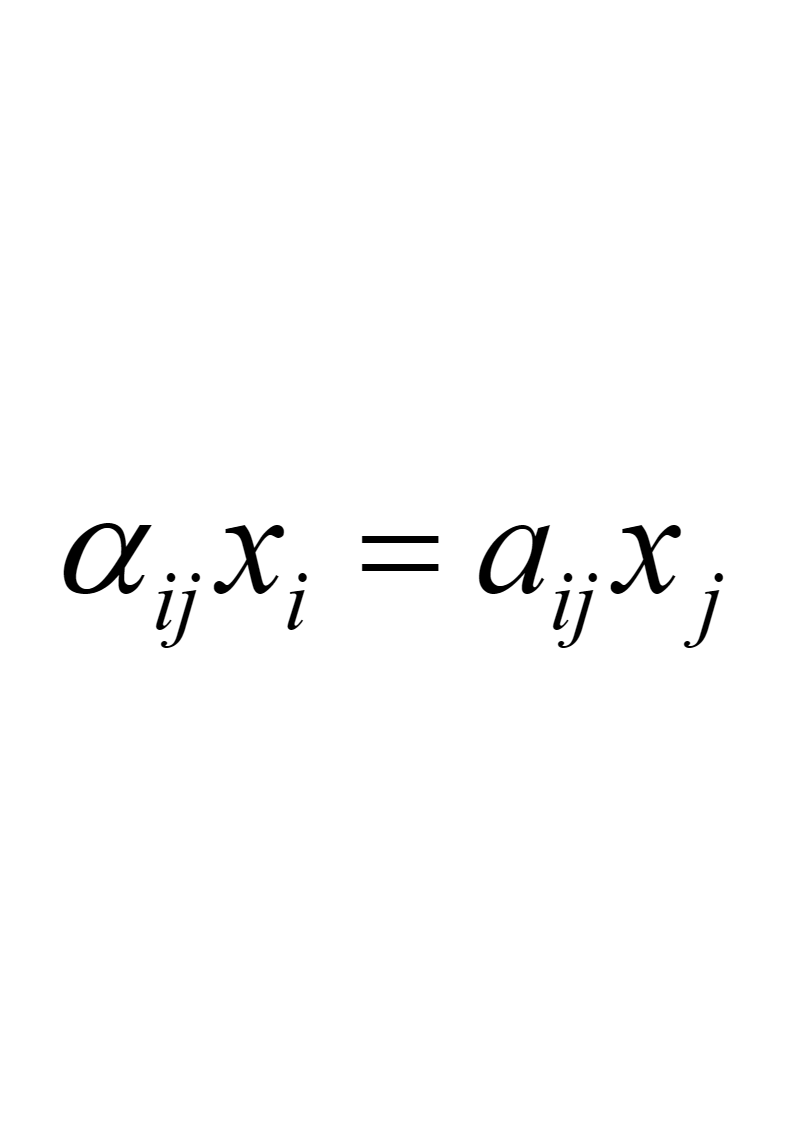 (6.1-2), где:
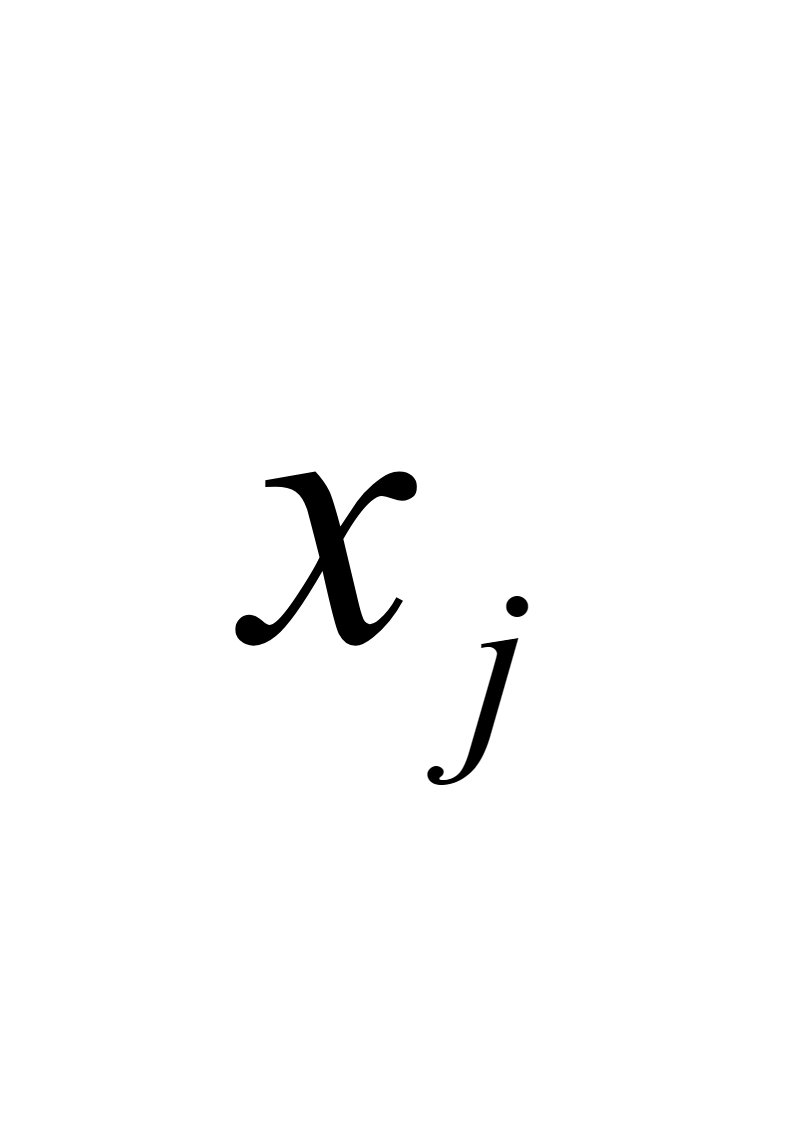 — валовой выпуск отрасли «
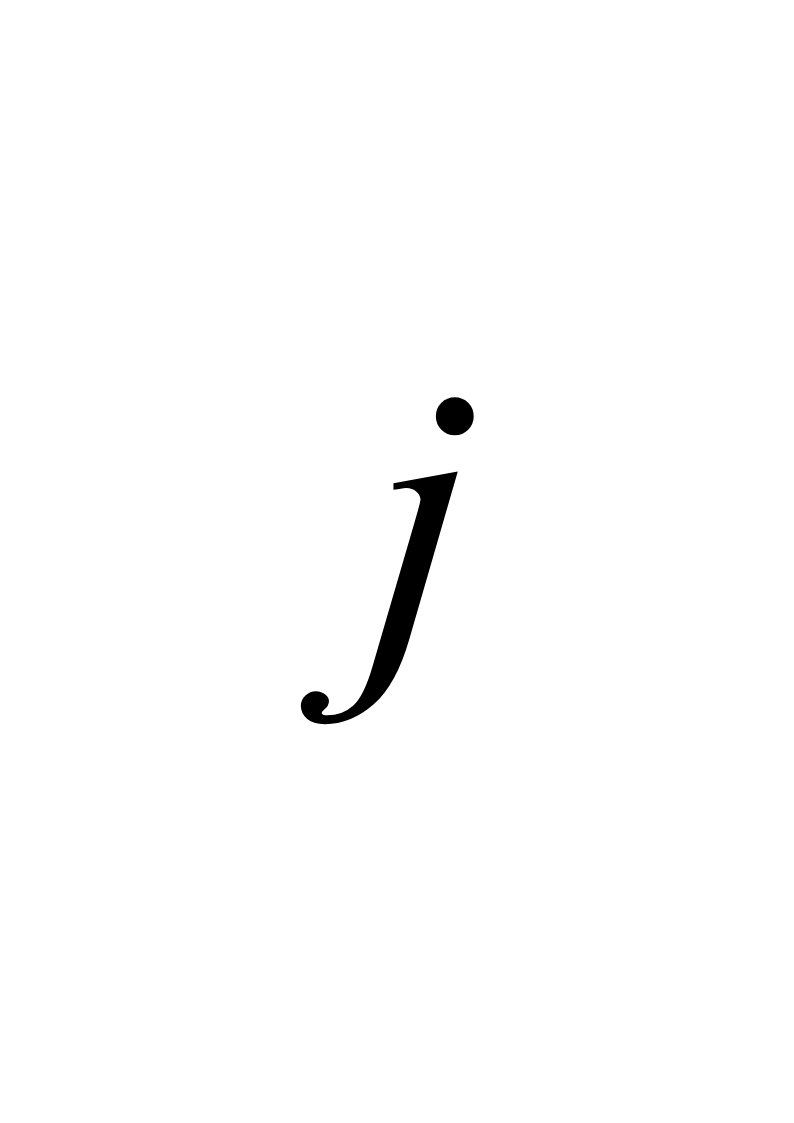 » — потребителя продукции отрасли «$
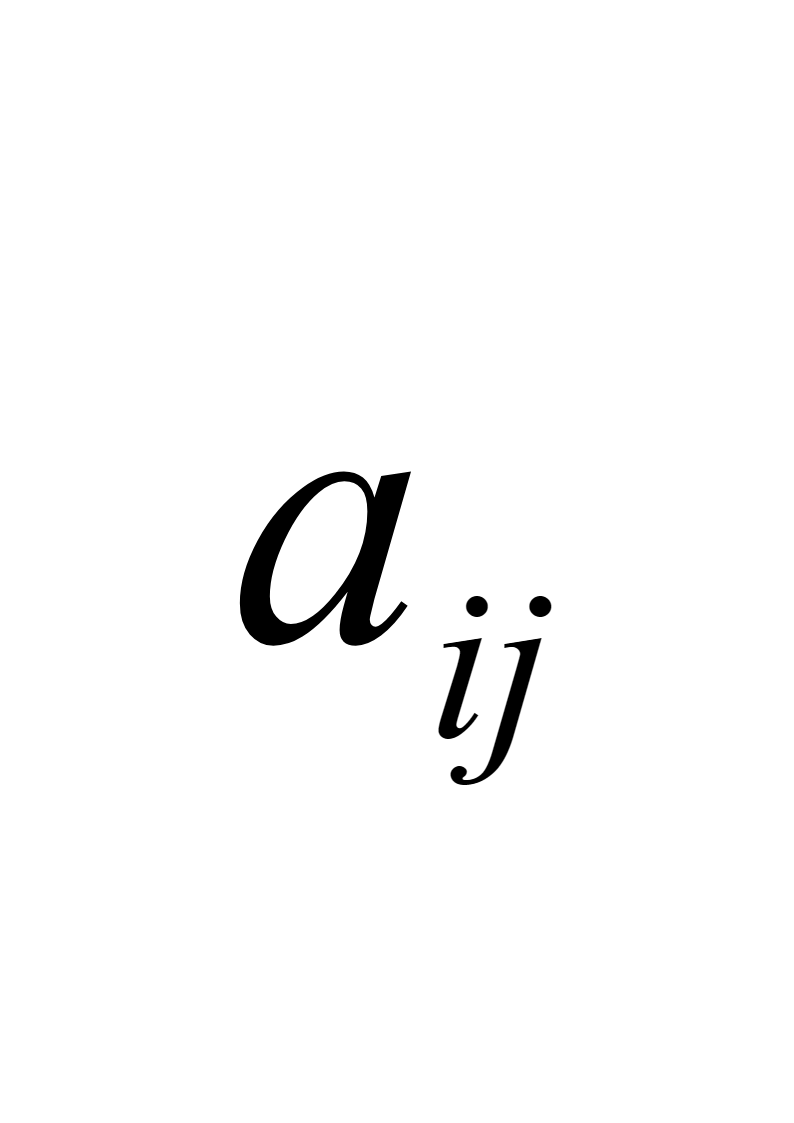 — коэффициент пропорциональности, именуемый коэффициентом прямых затрат, равный количеству продукции отрасли «$
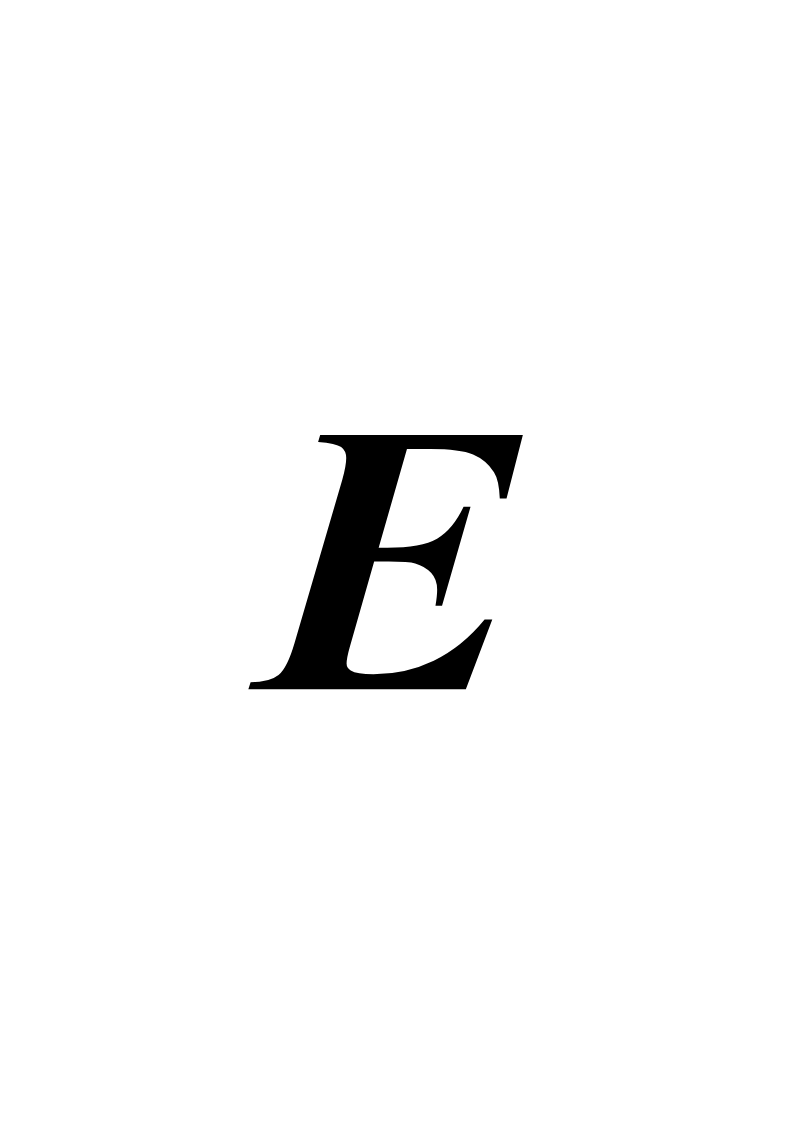 — единичная матрица, на главной диагонали которой стоят единицы, а выше и ниже неё — нули;
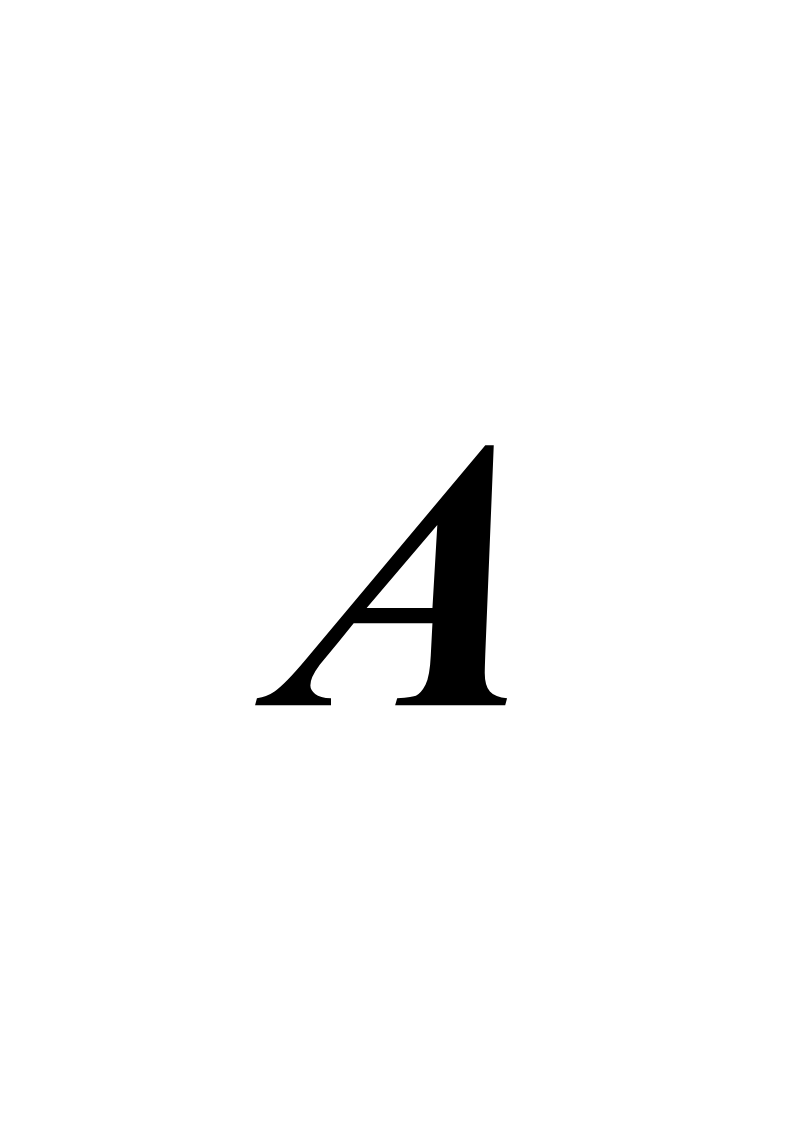 — матрица коэффициентов прямых затрат
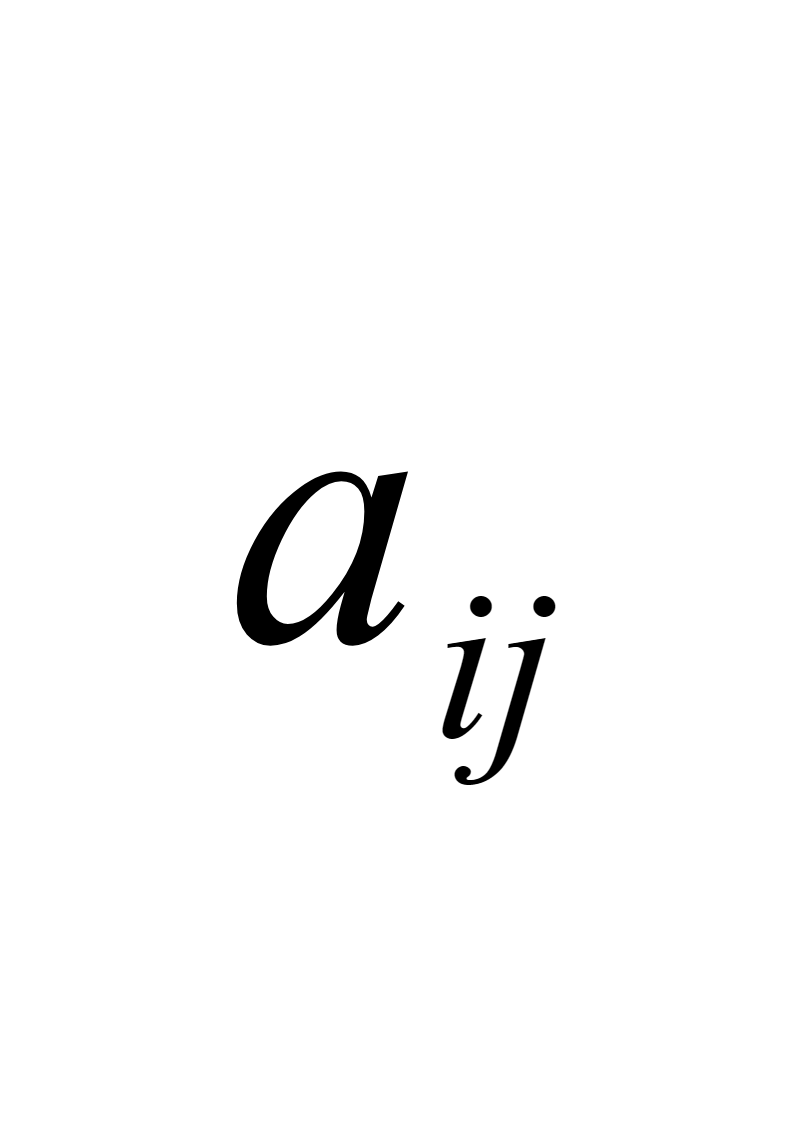 , характеризующая производственный — организационно-технологически обусловленный — продуктообмен;
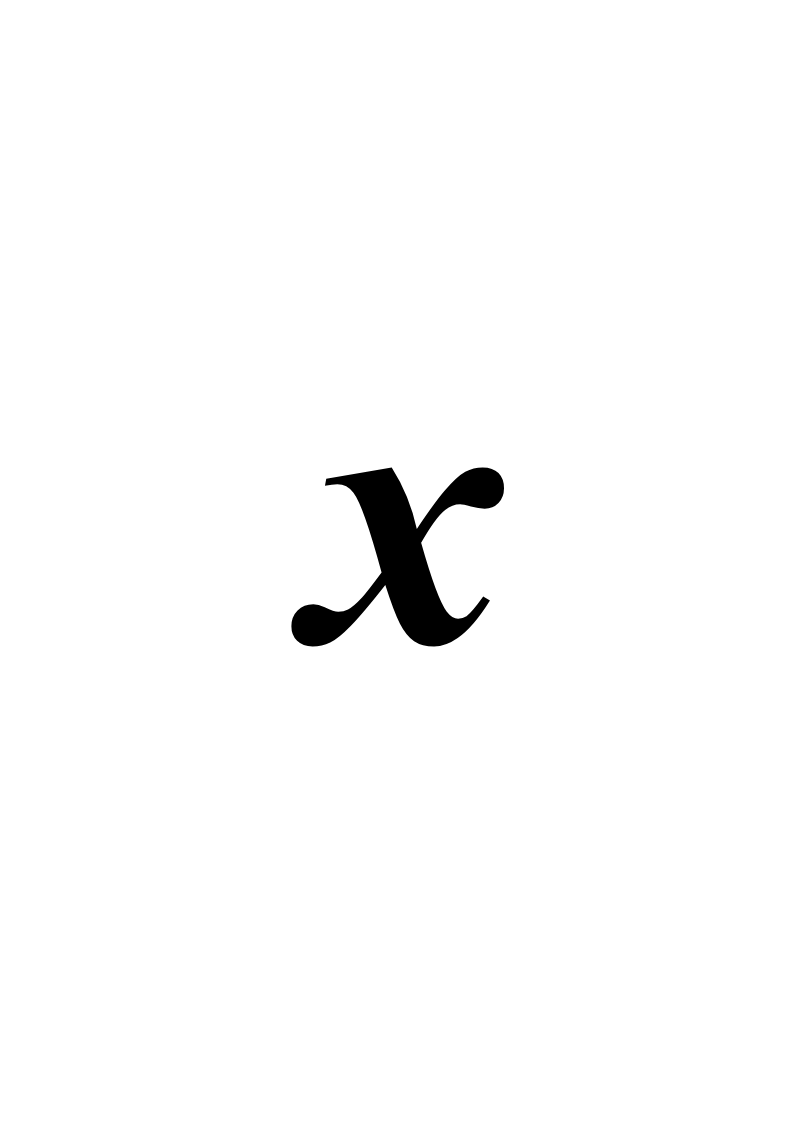 — вектор-столбец валовых производственных мощностей
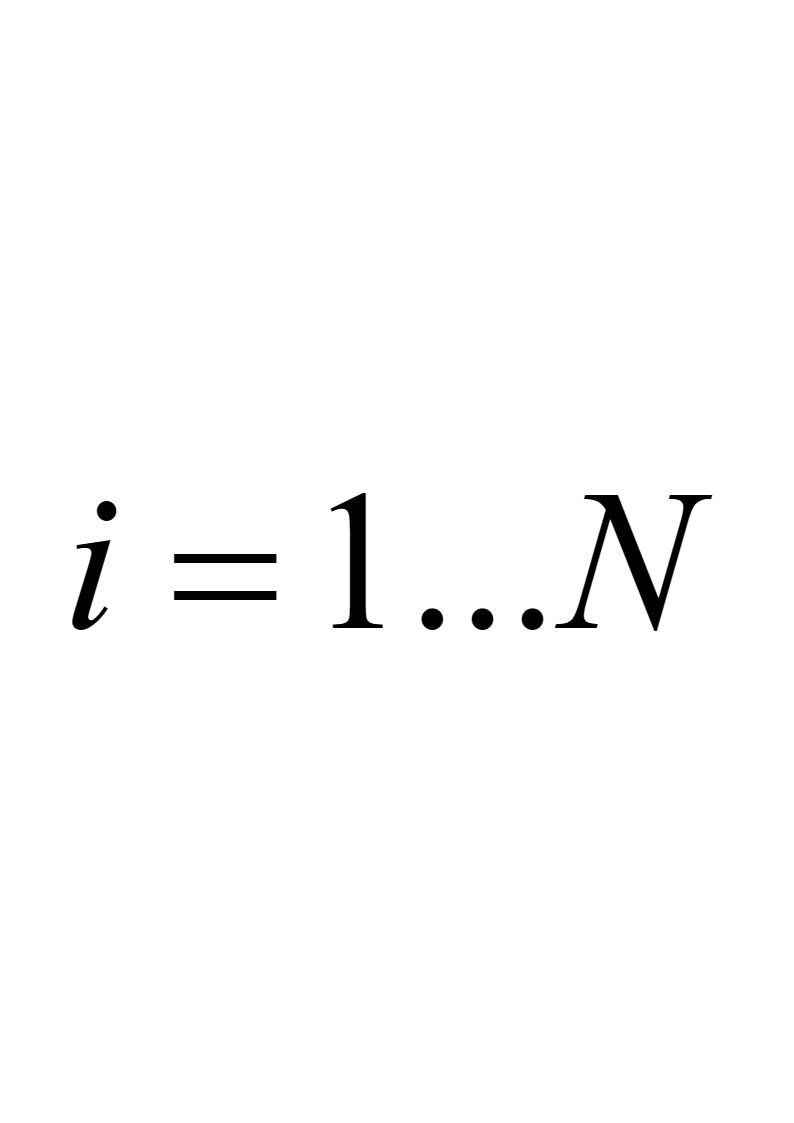 ).
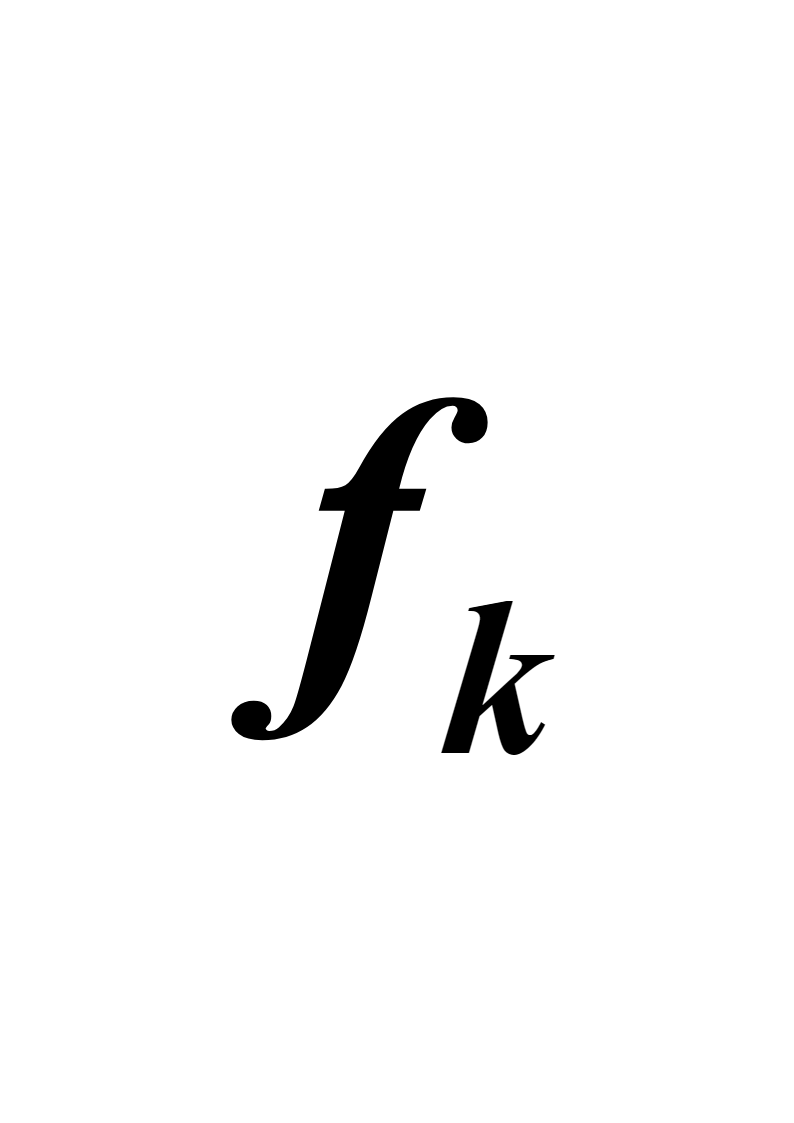 (
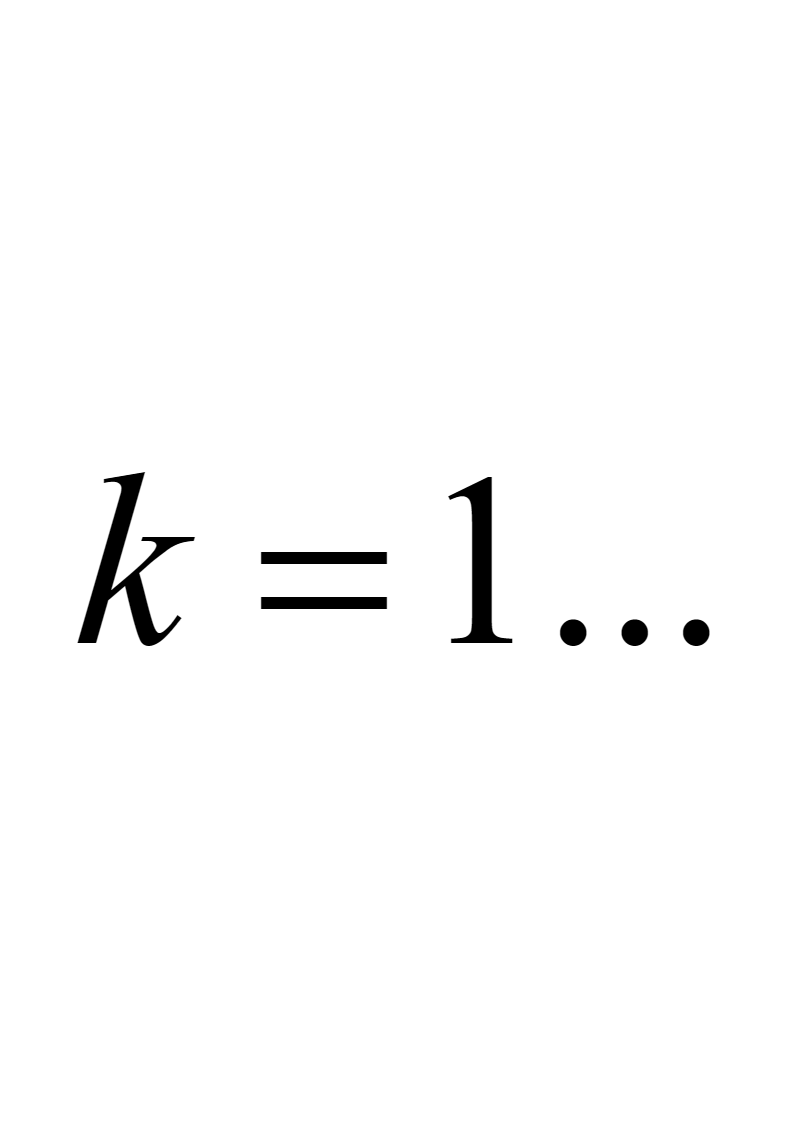 ) для хронологически преемственной последовательности межотраслевых балансов (
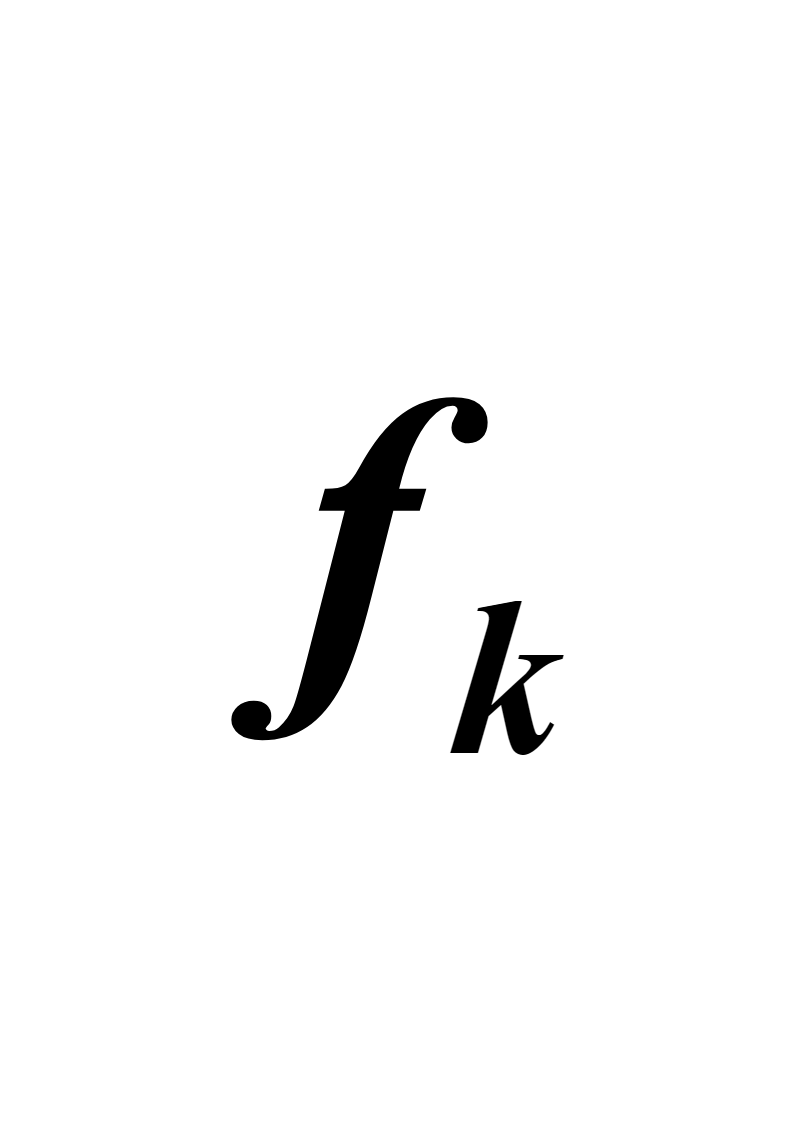 (
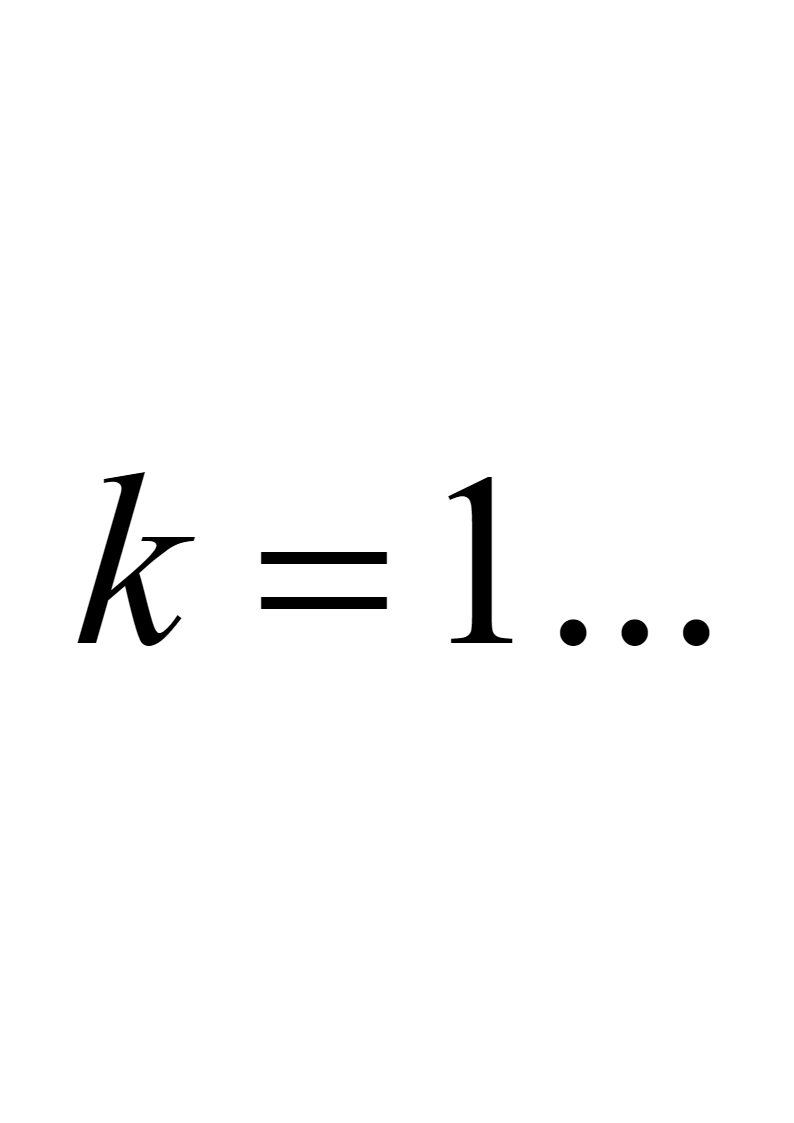 ) соответствовал как потребностям общественного развития на обозримую перспективу, так и уже имеющимся производственным мощностям и возможностям их наращивания
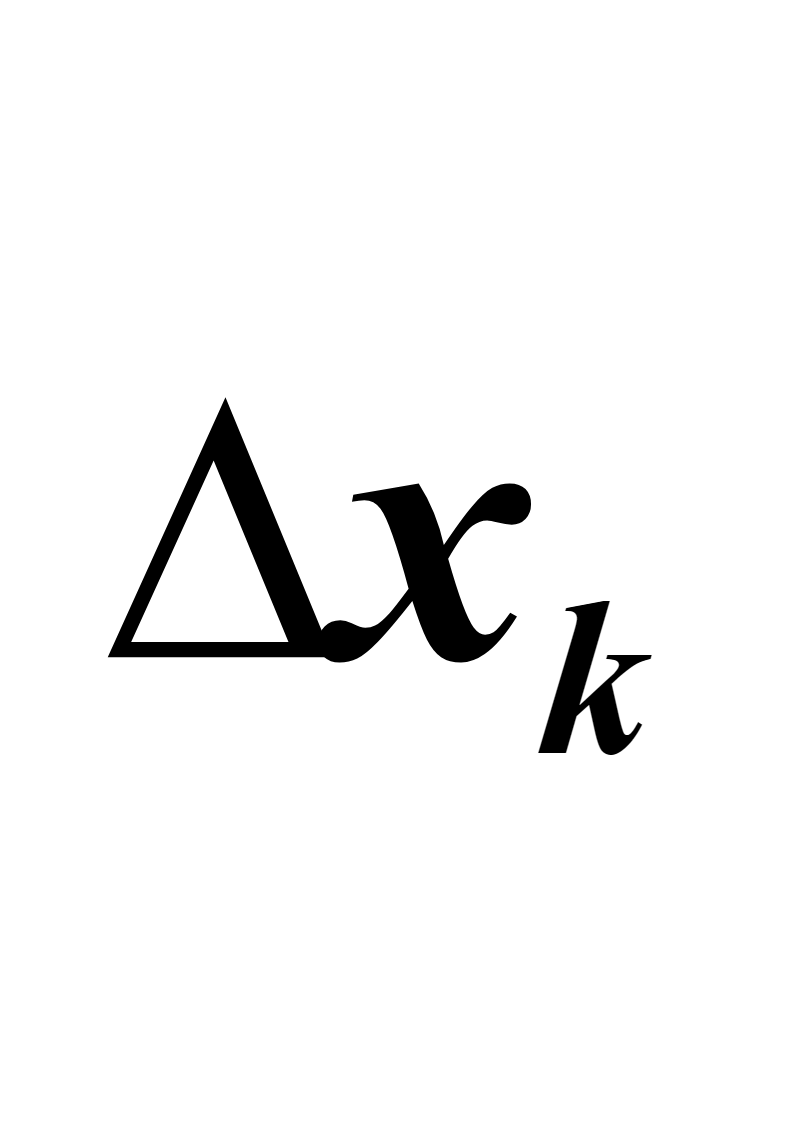 (
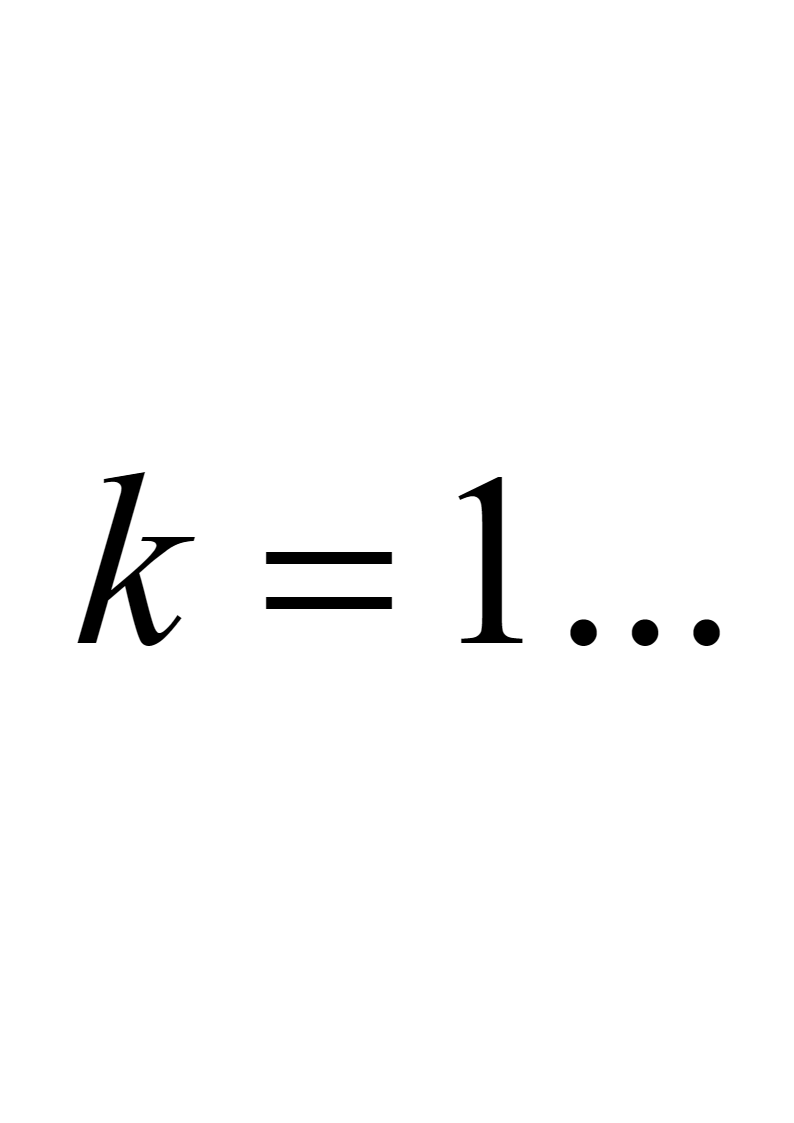 ).
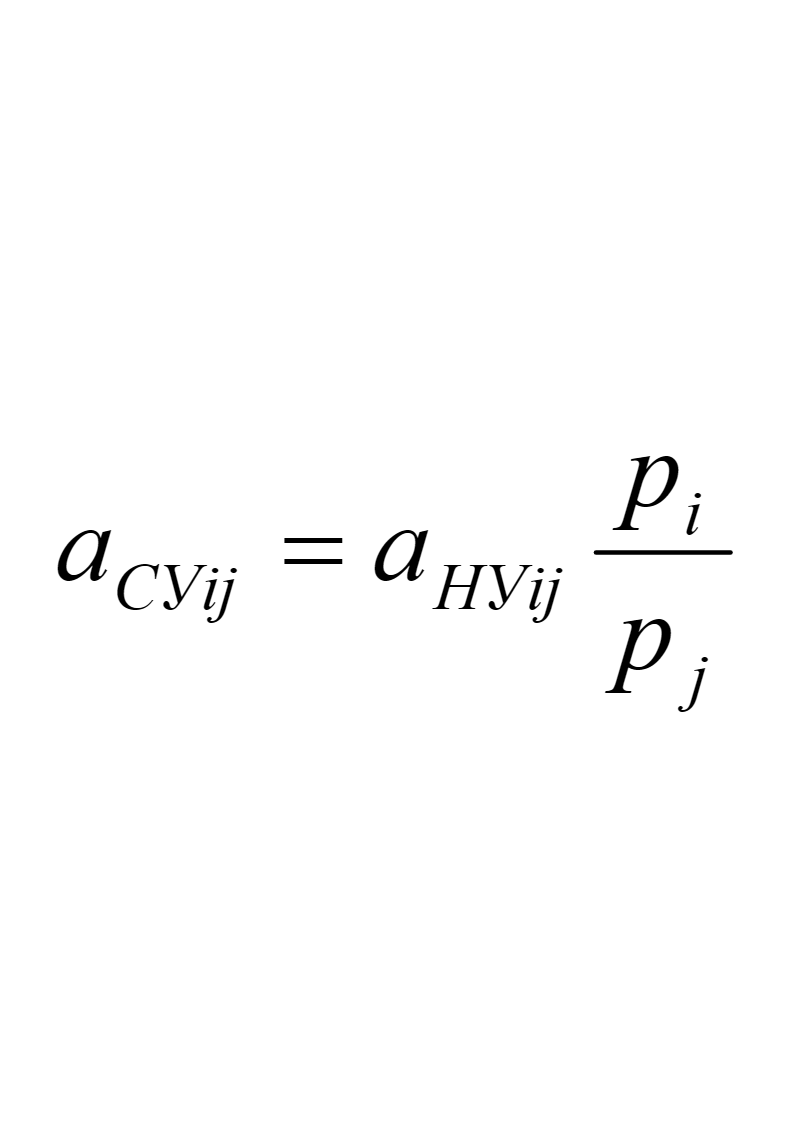 (6.1‑4), где:
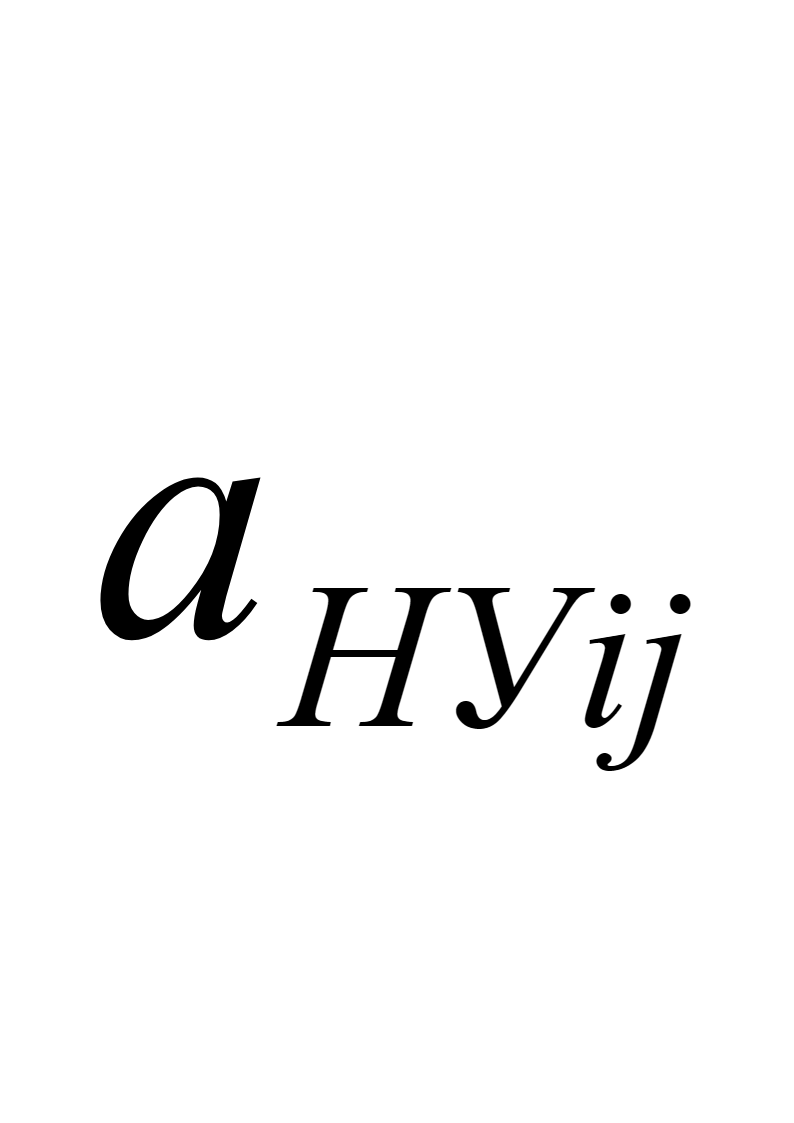 — коэффициент прямых затрат при натуральной форме учёта продукции (мнемонический индекс «НУ») — это
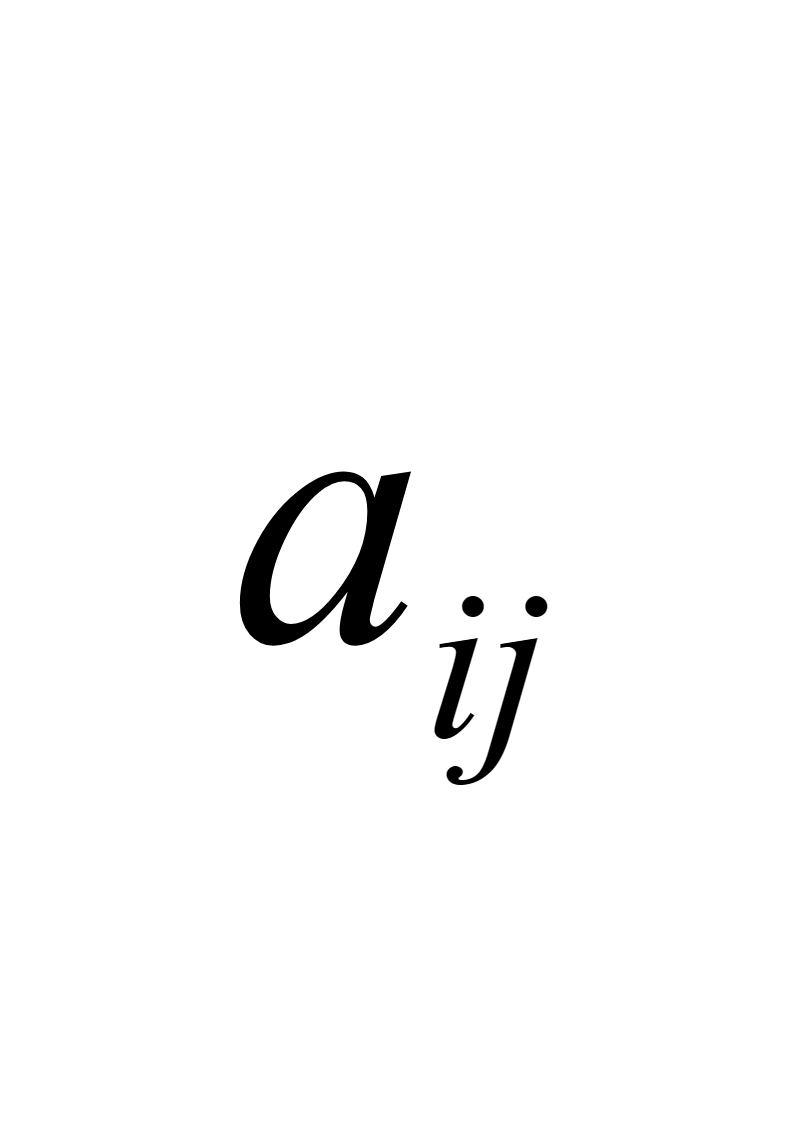 в обозначениях формулы 6.1‑2;
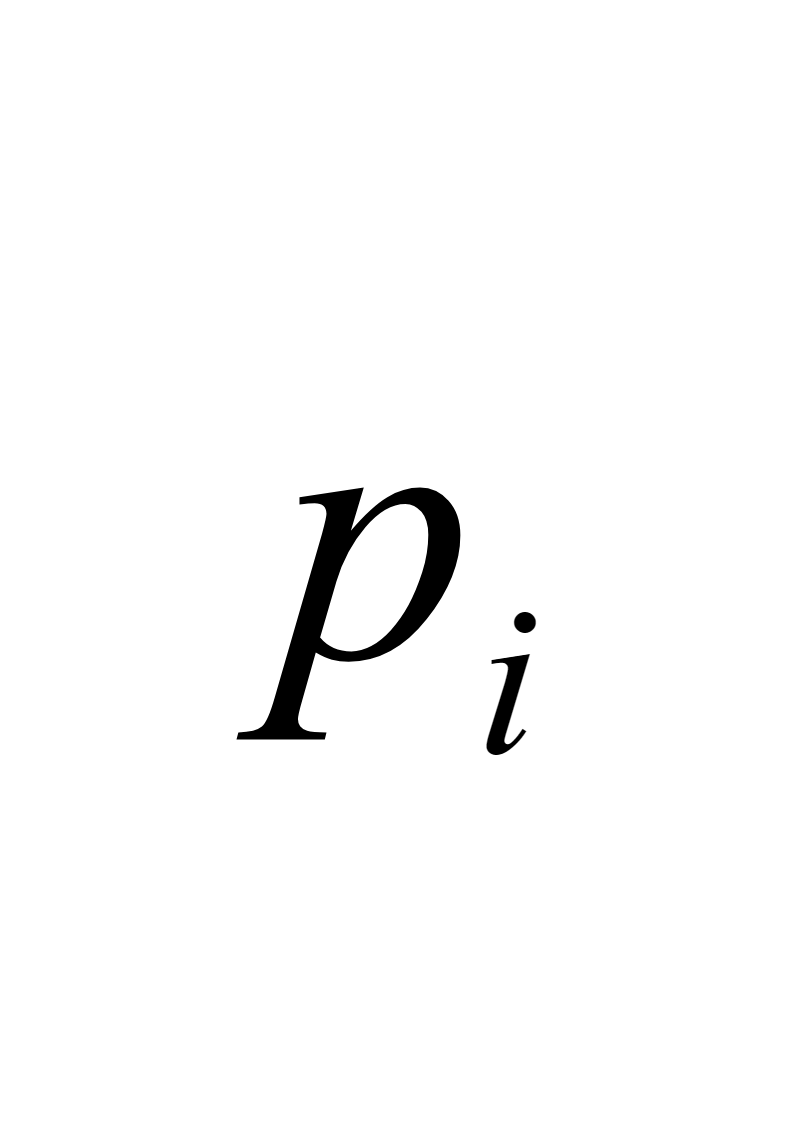 — цена единицы учёта продукции отрасли
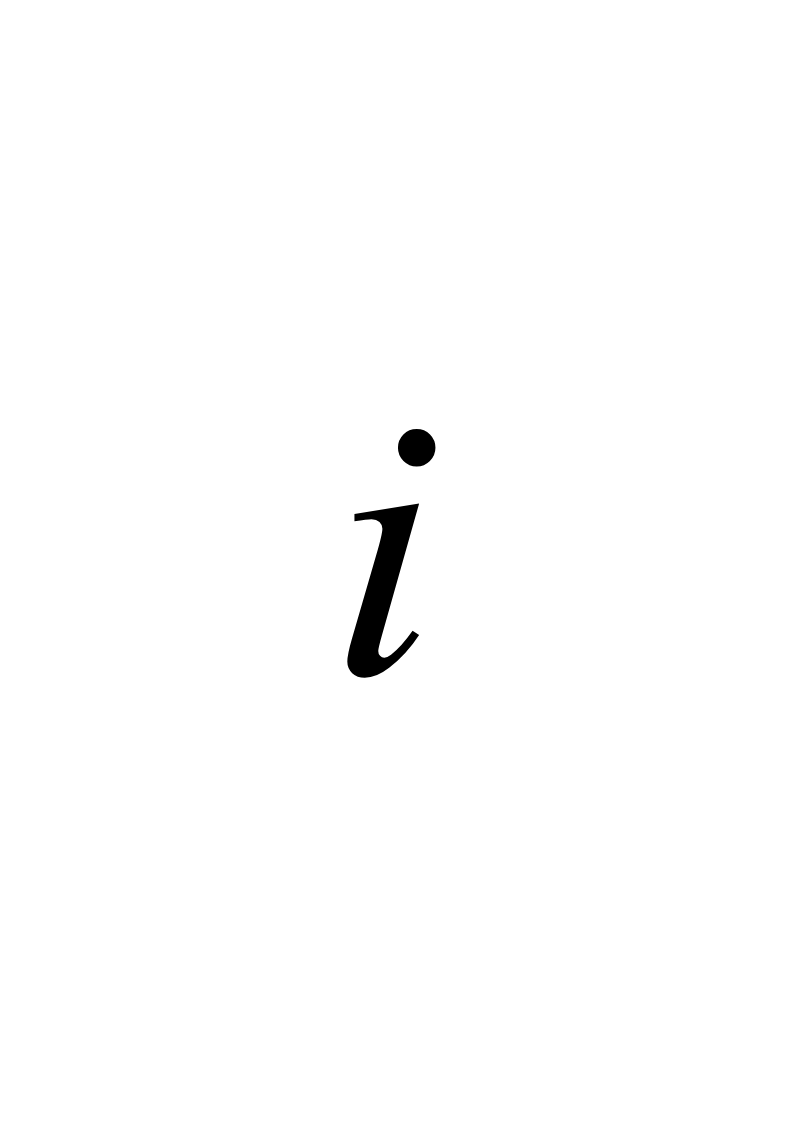 ;
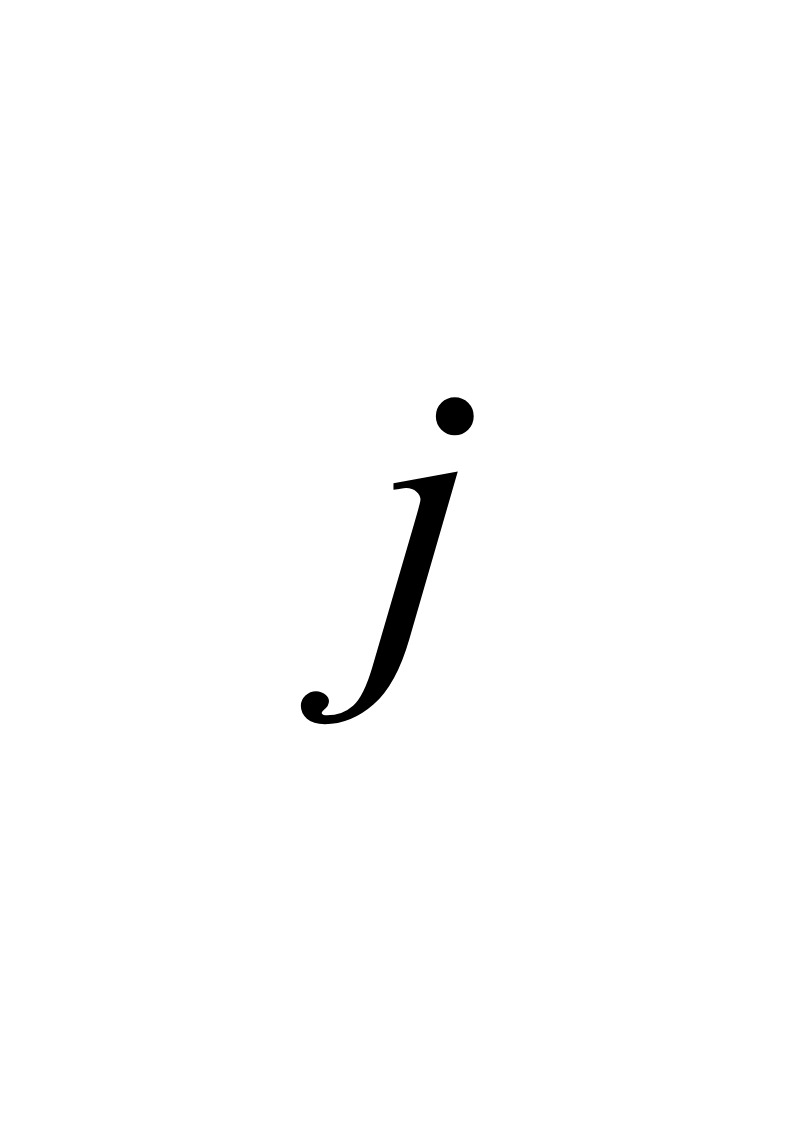 .
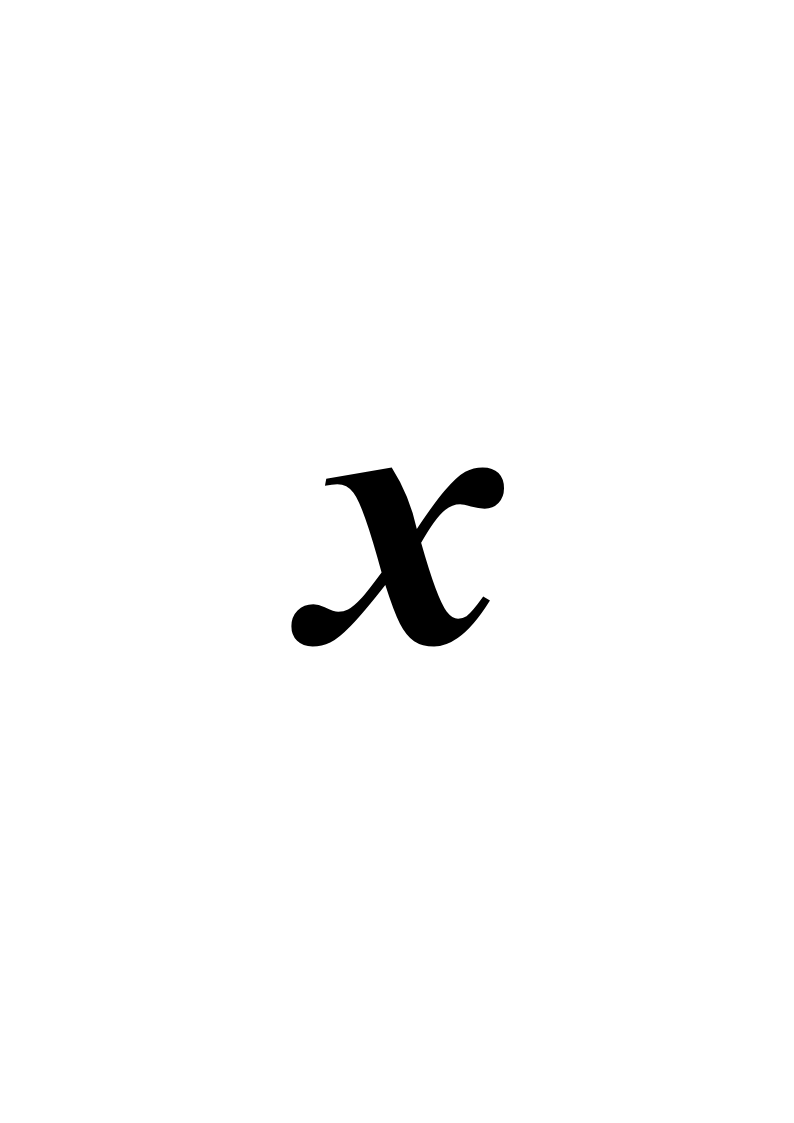
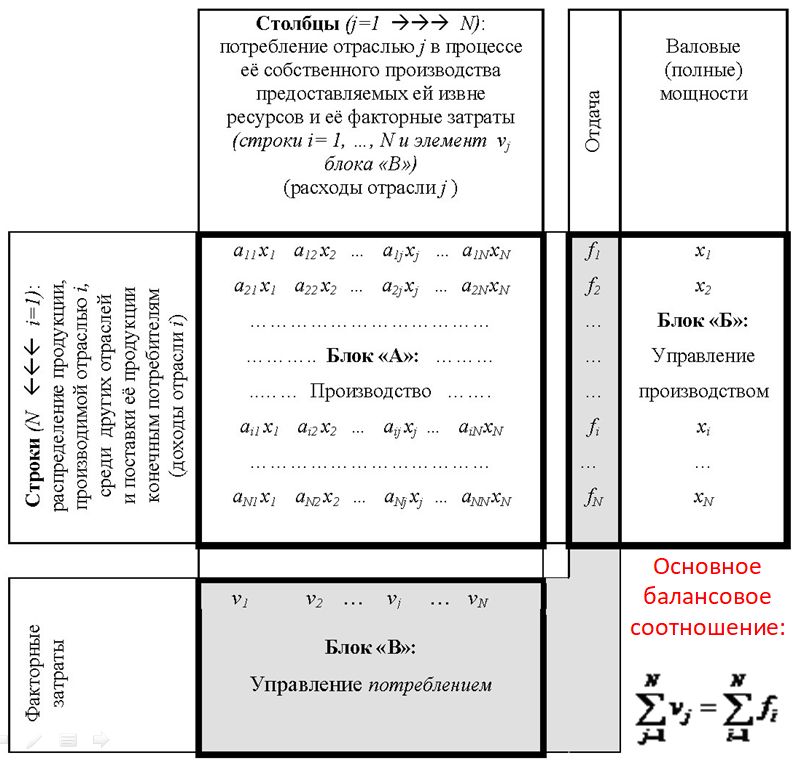
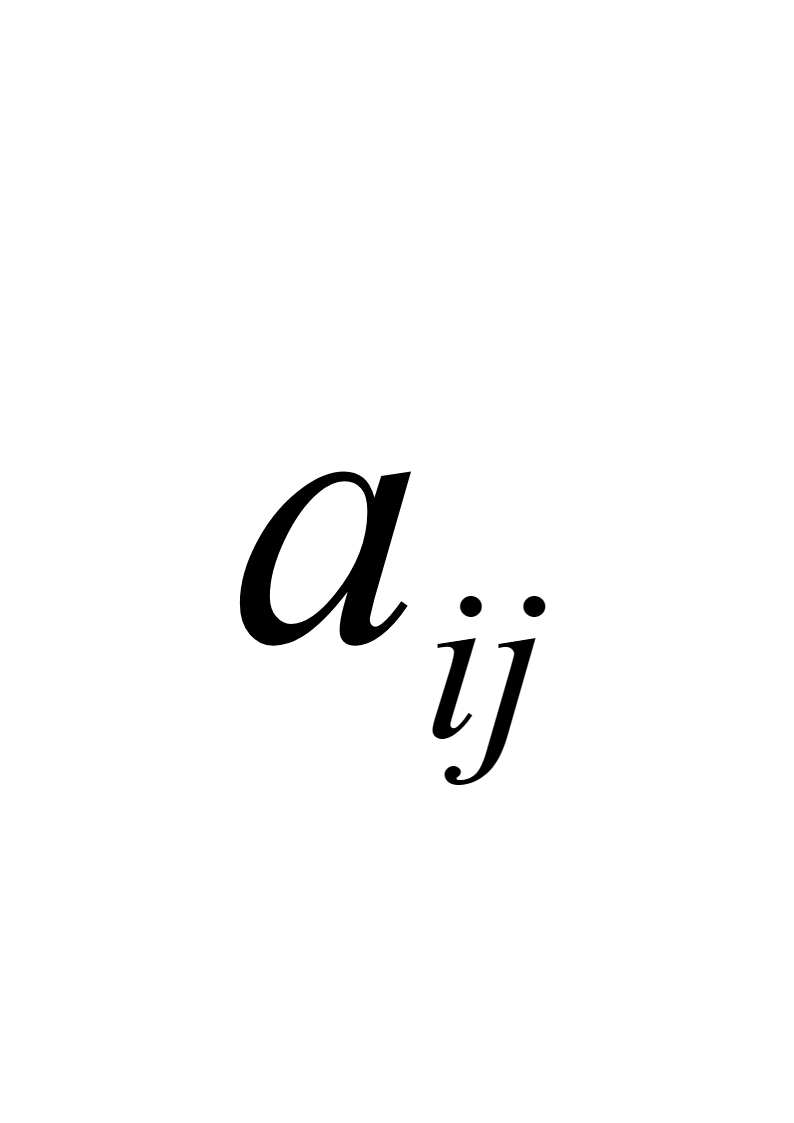
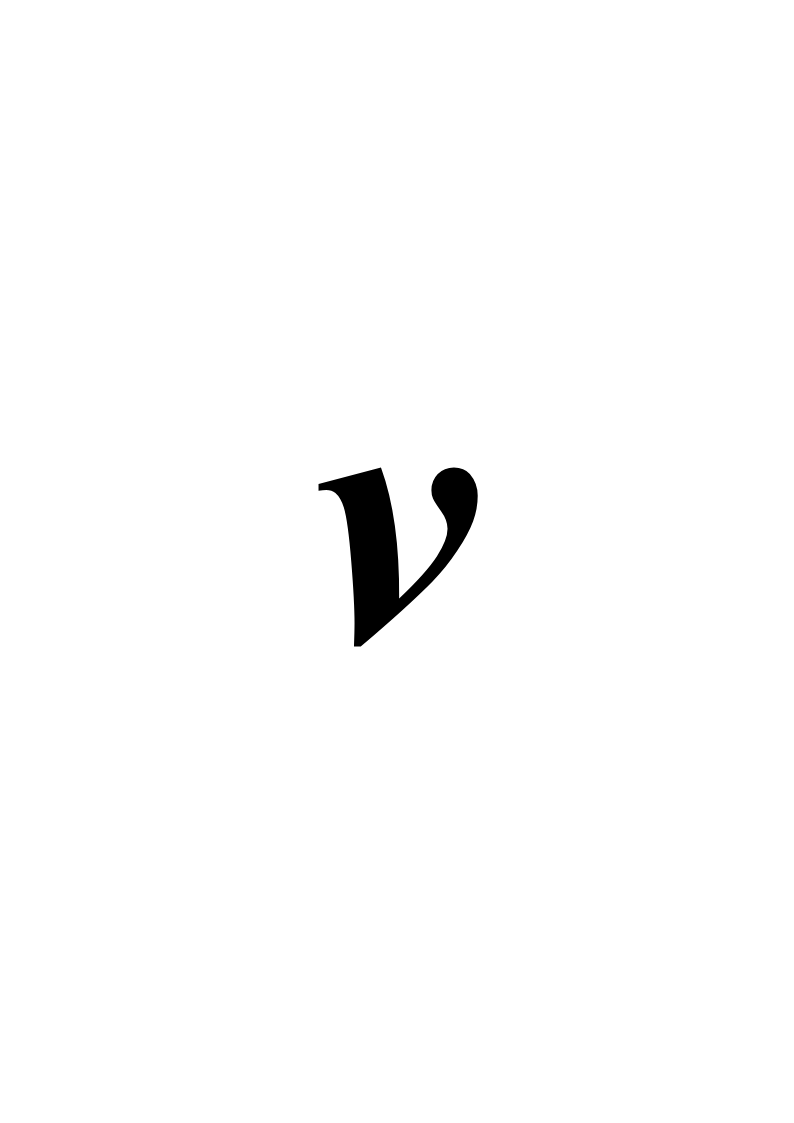 —$
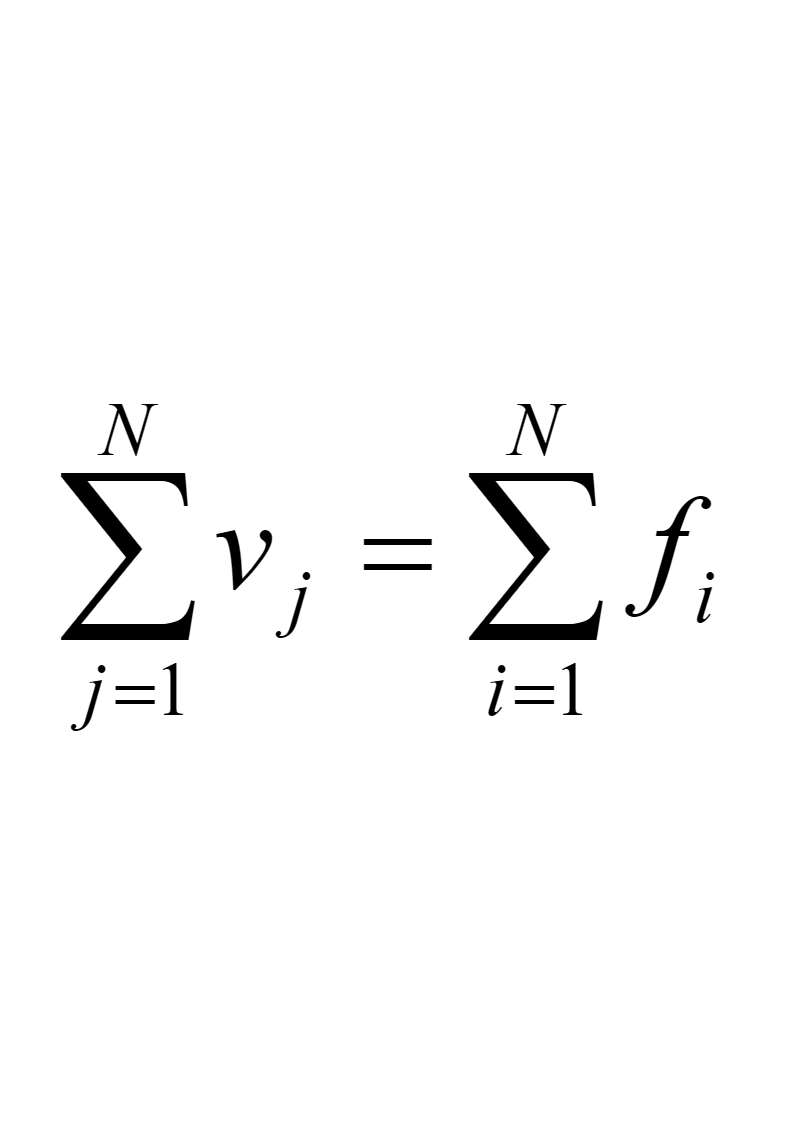 (6.1‑5).
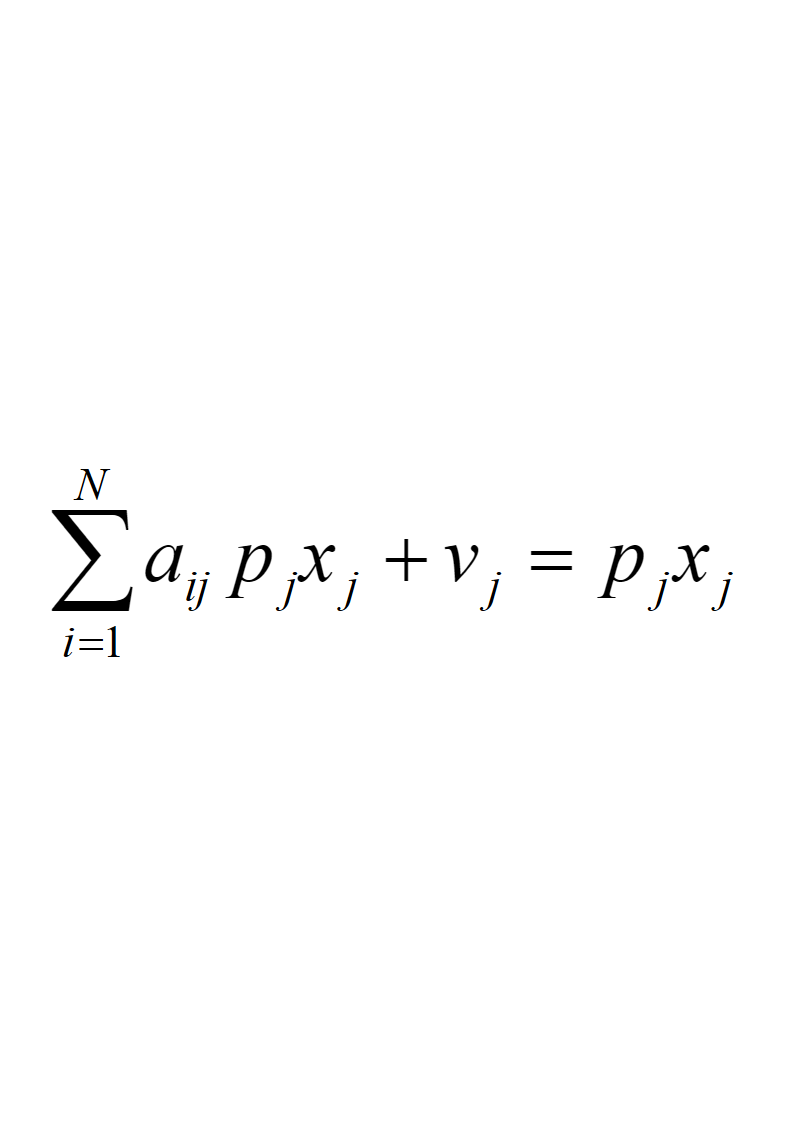
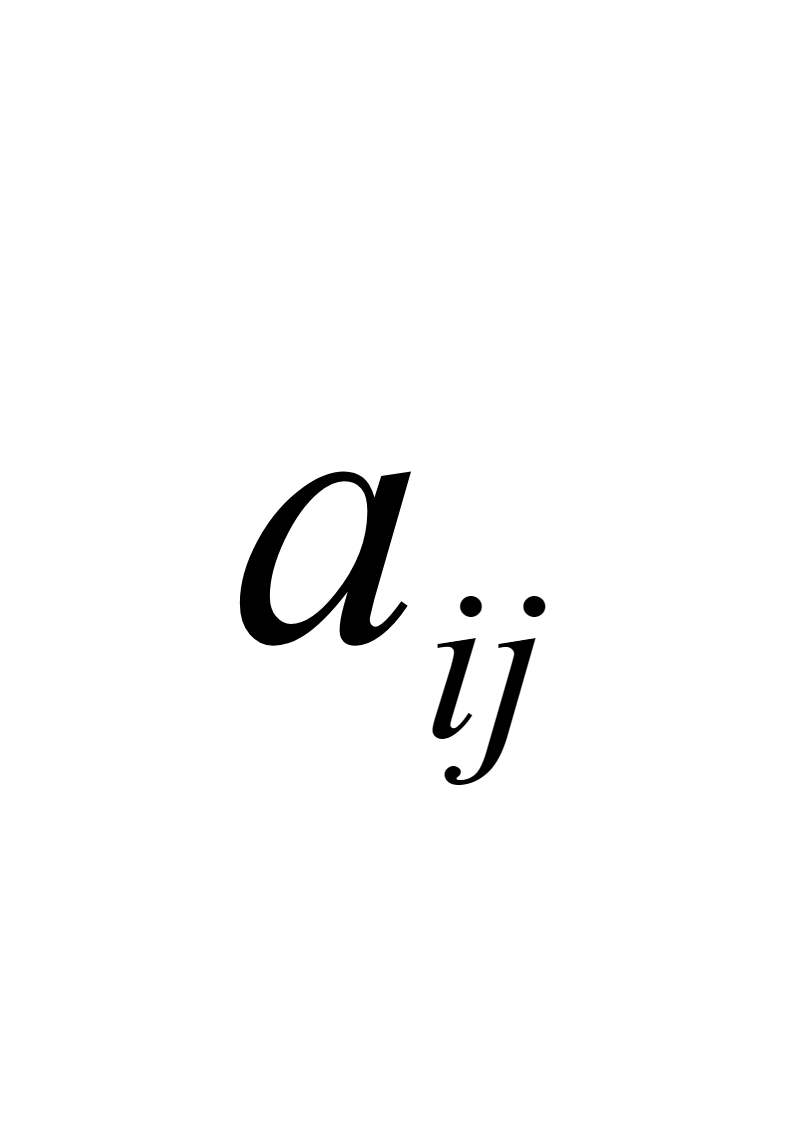
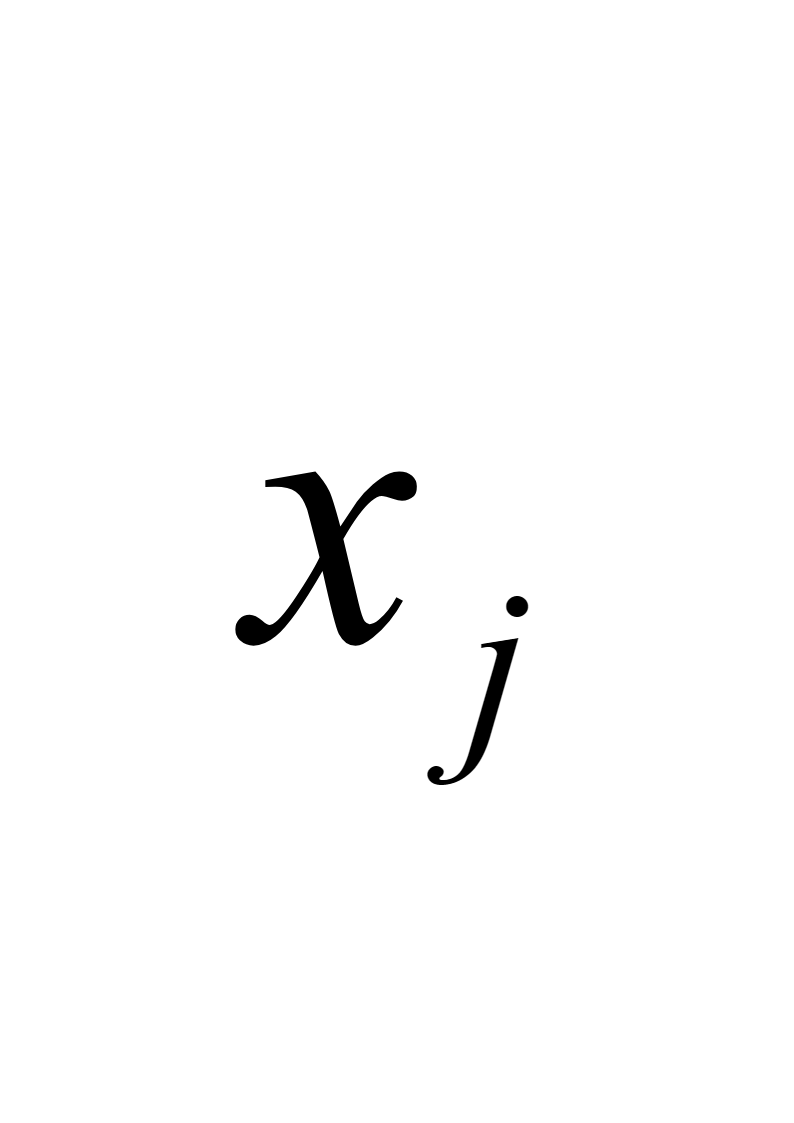
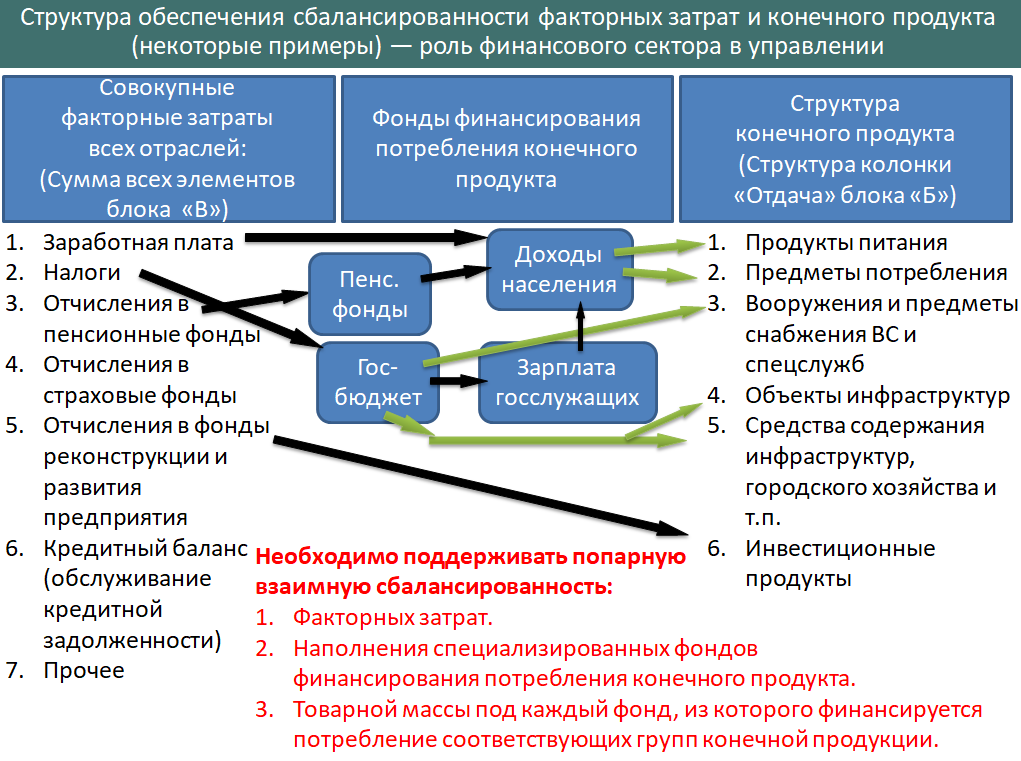
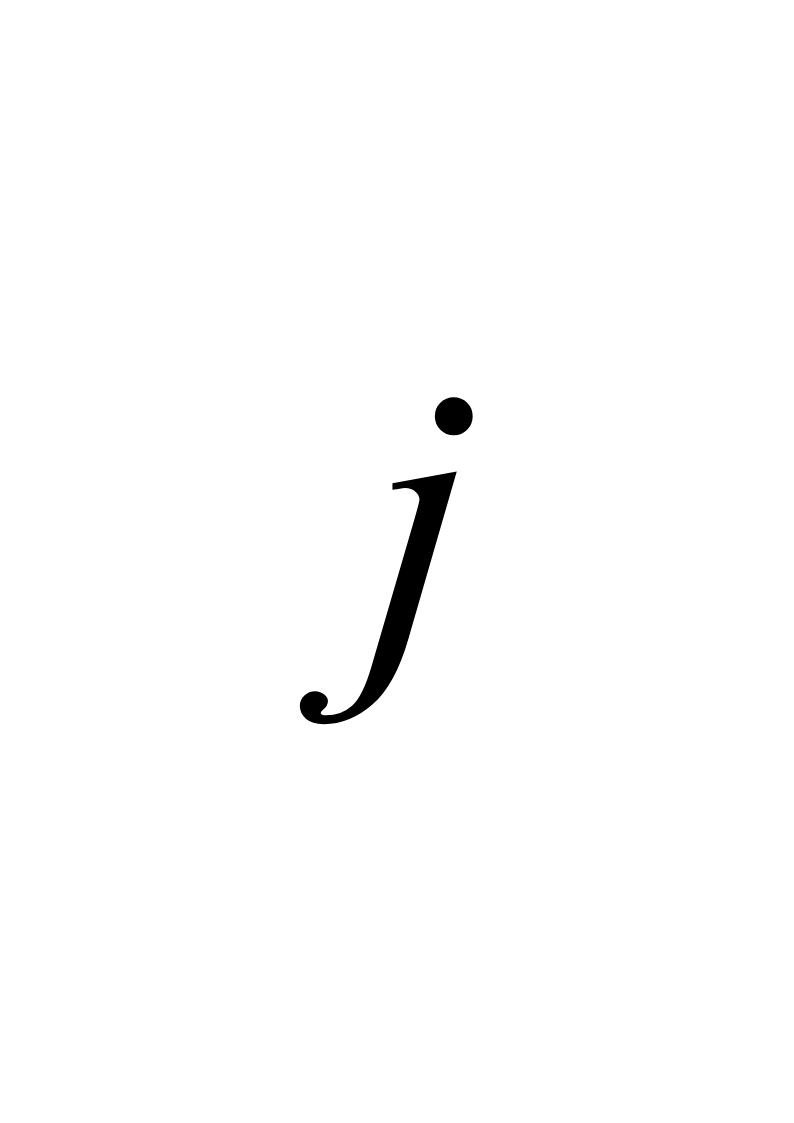 » представлены в натуральной форме учёта продукции, а $
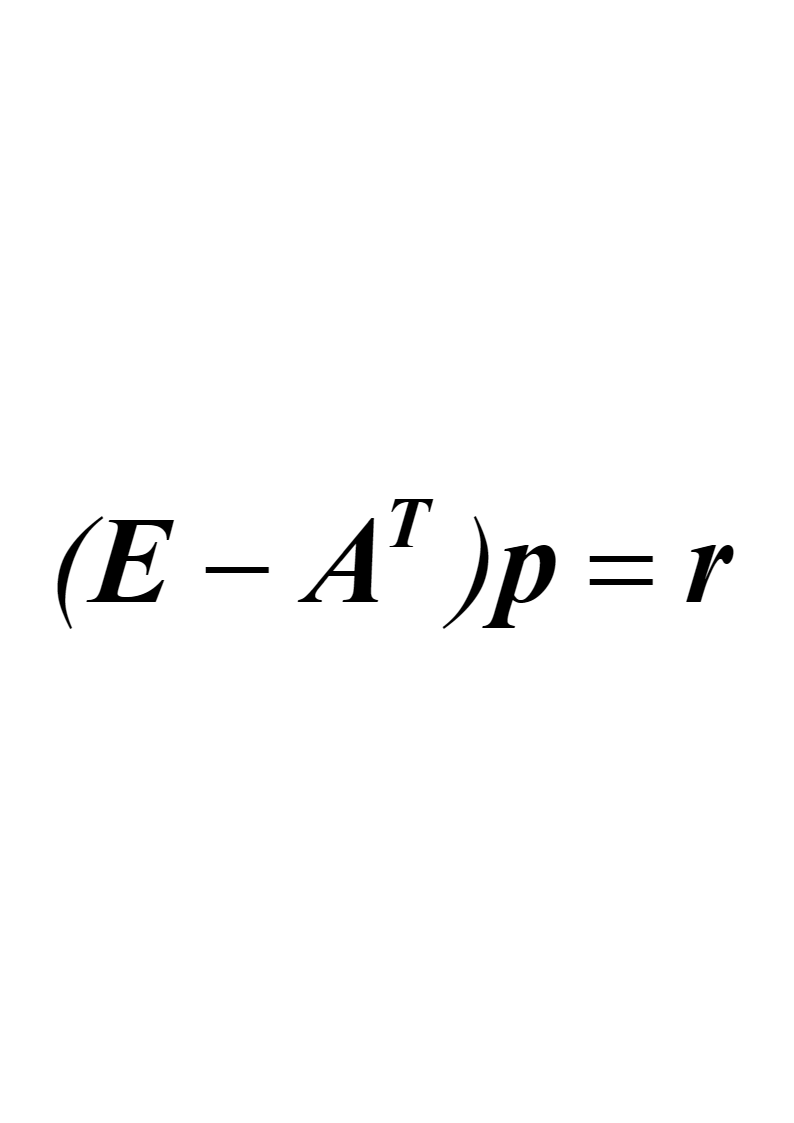 (6.1-7), где:
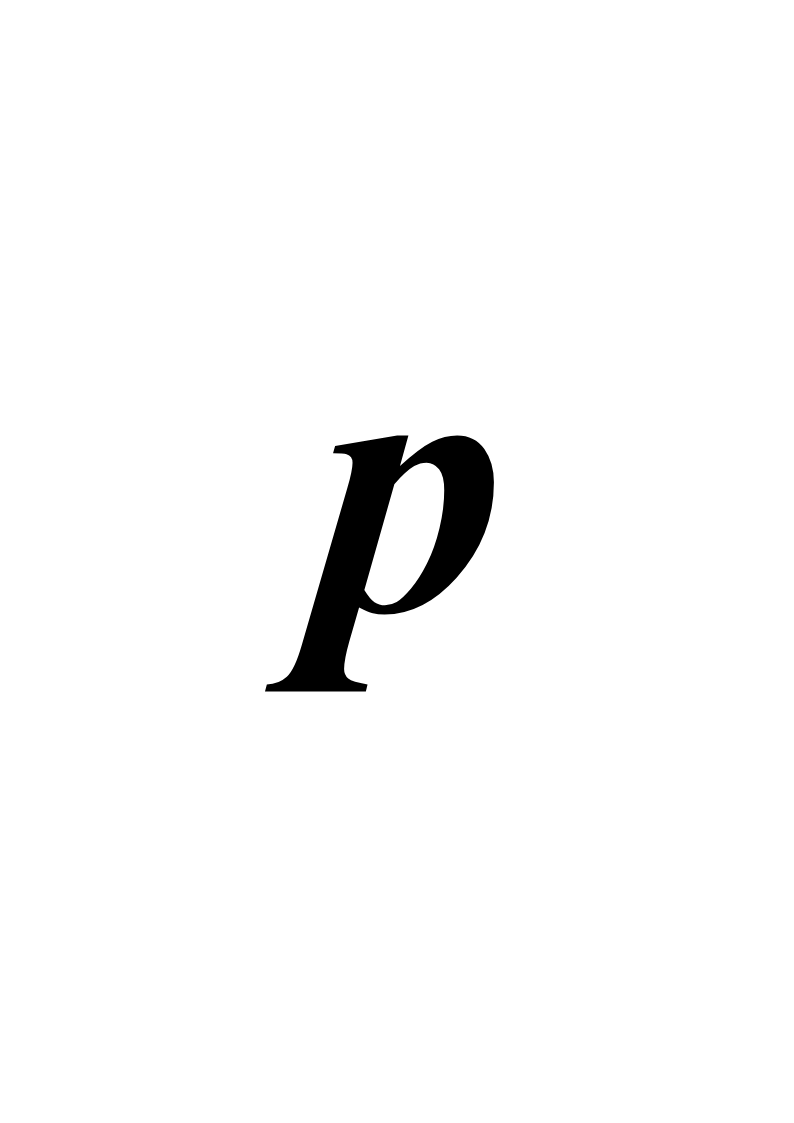 — прейскурант на продукцию, учитываемую в балансе, представленный в форме вектора-столбца;
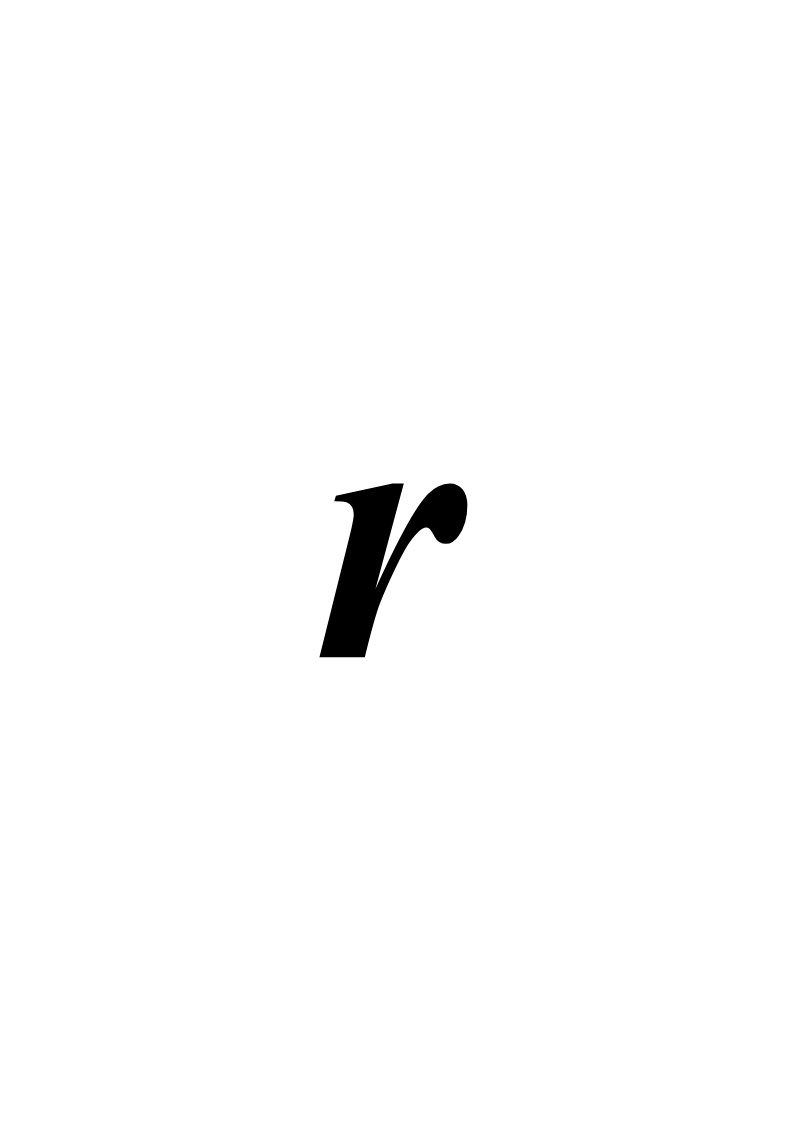 — вектор-столбец долей факторных затрат (долей «добавленной стоимости») в составе цен на единицу учёта продукции всех отраслей. Компоненты вектора
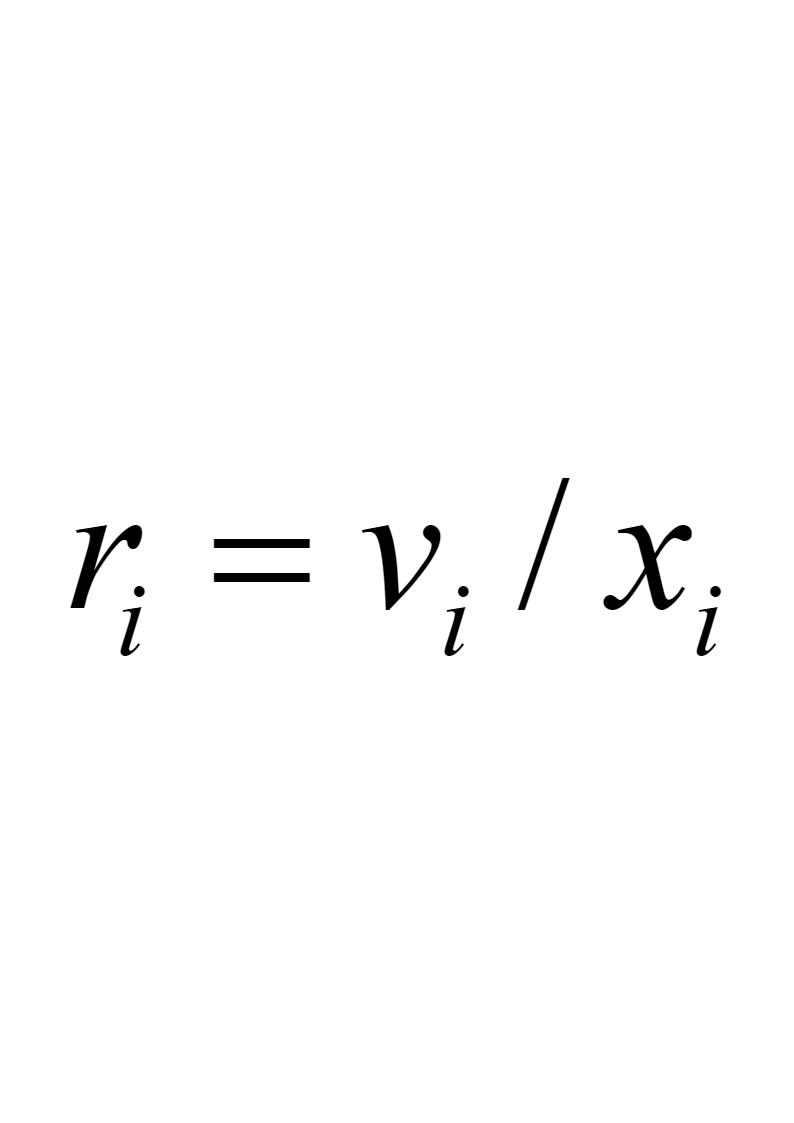 , в котором валовой выпуск соответствующей отрасли
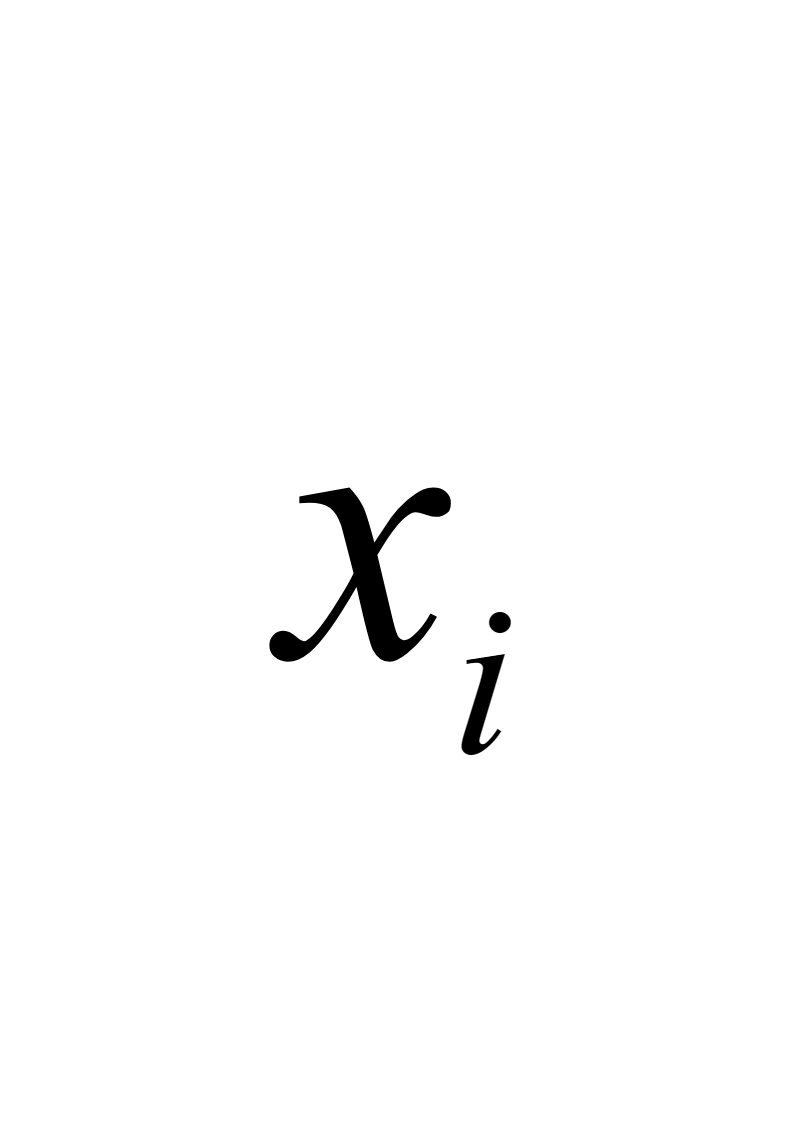 представлен в натуральной форме учёта продукции.
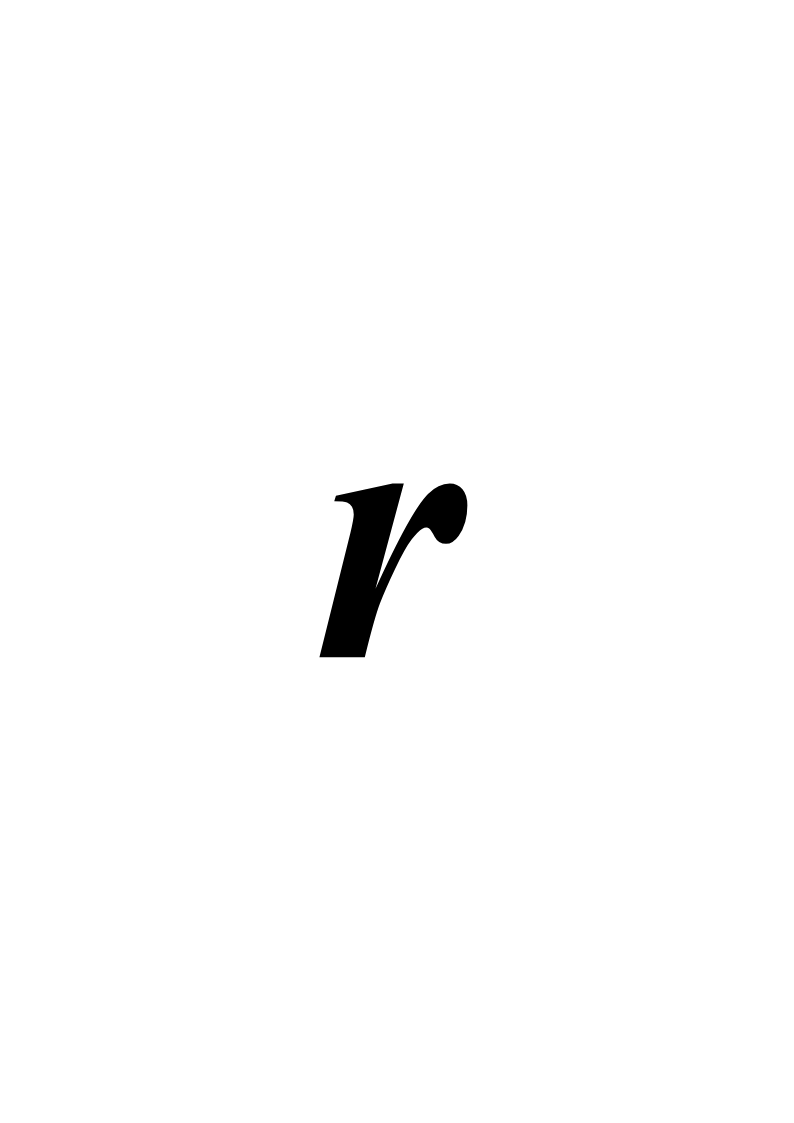
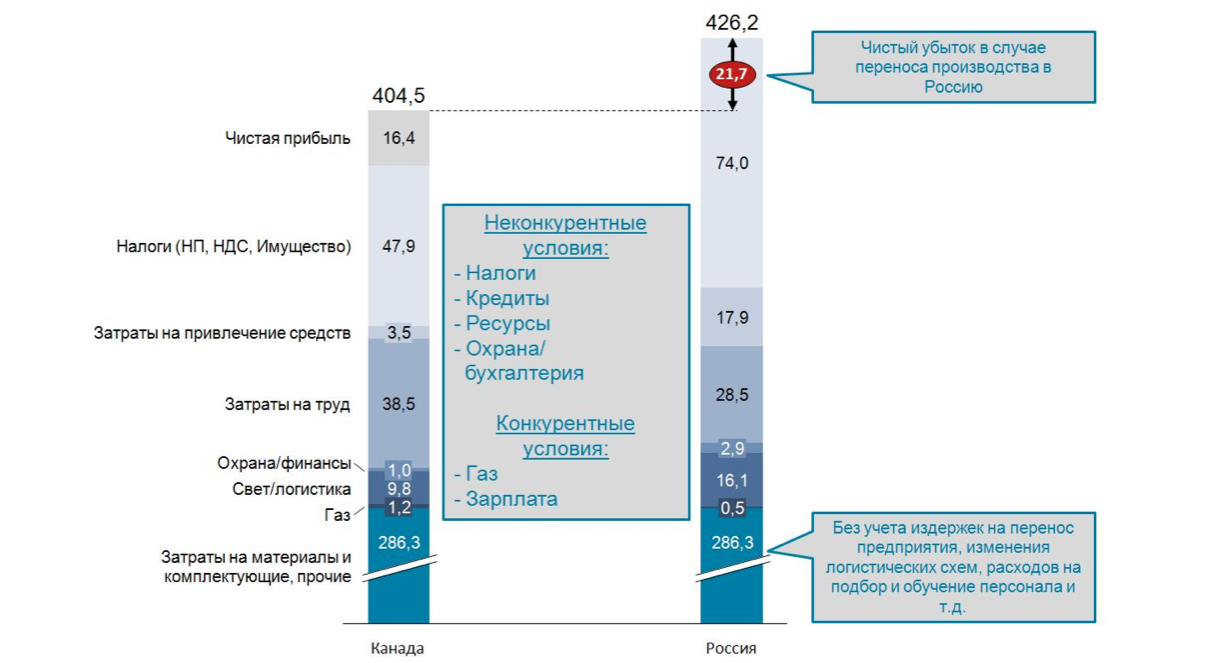
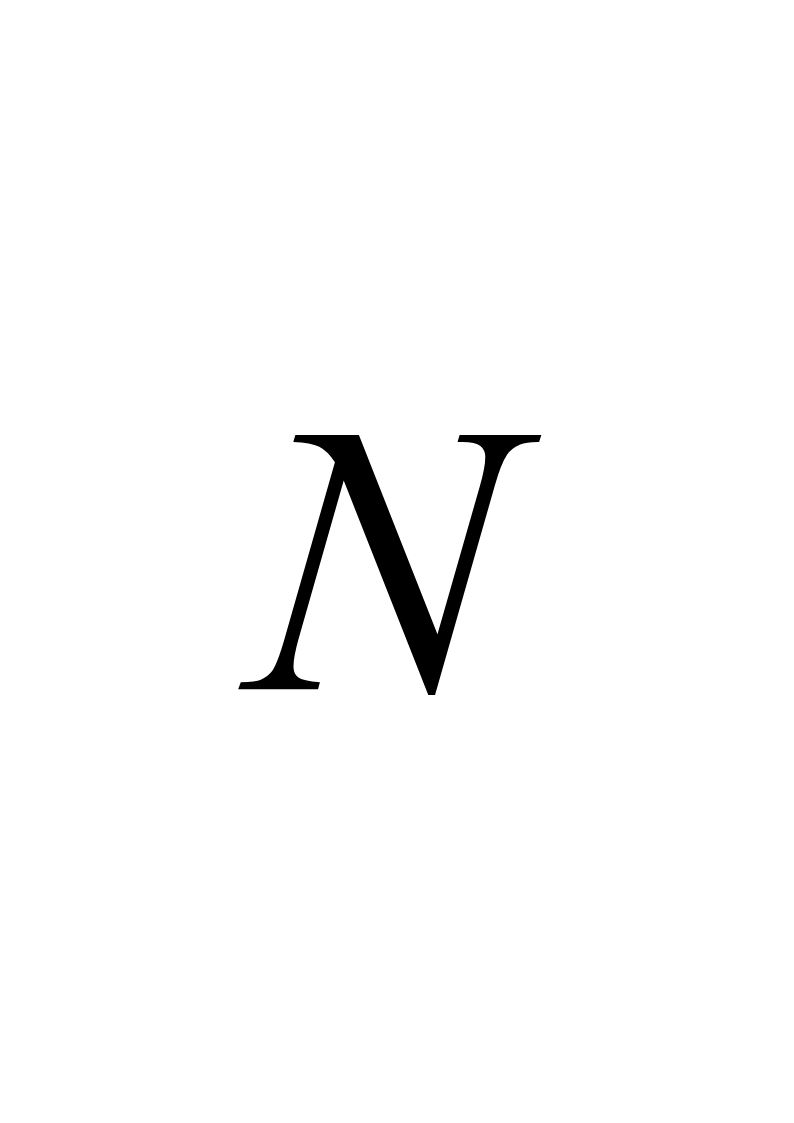 лет, на протяжении которых он будет требовать только инвестиций, а коммерческая эксплуатация проекта может начаться только по завершении всех работ, т.е. в
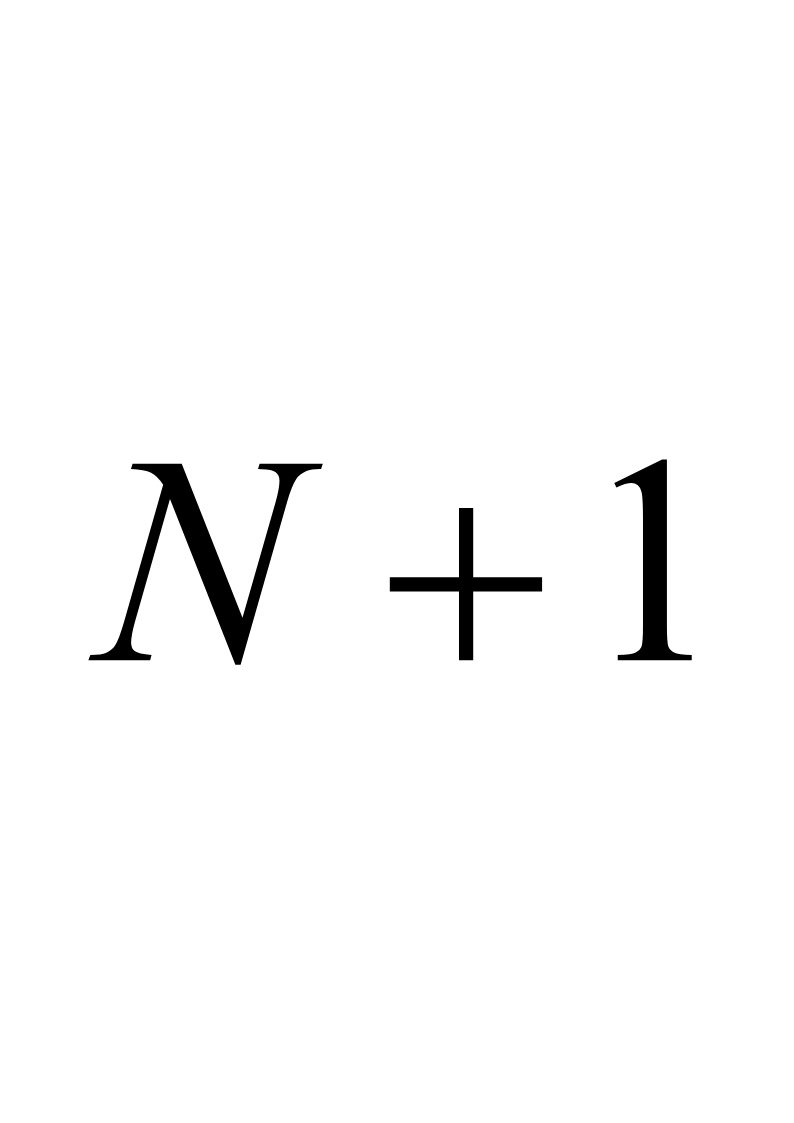 год от его начала.
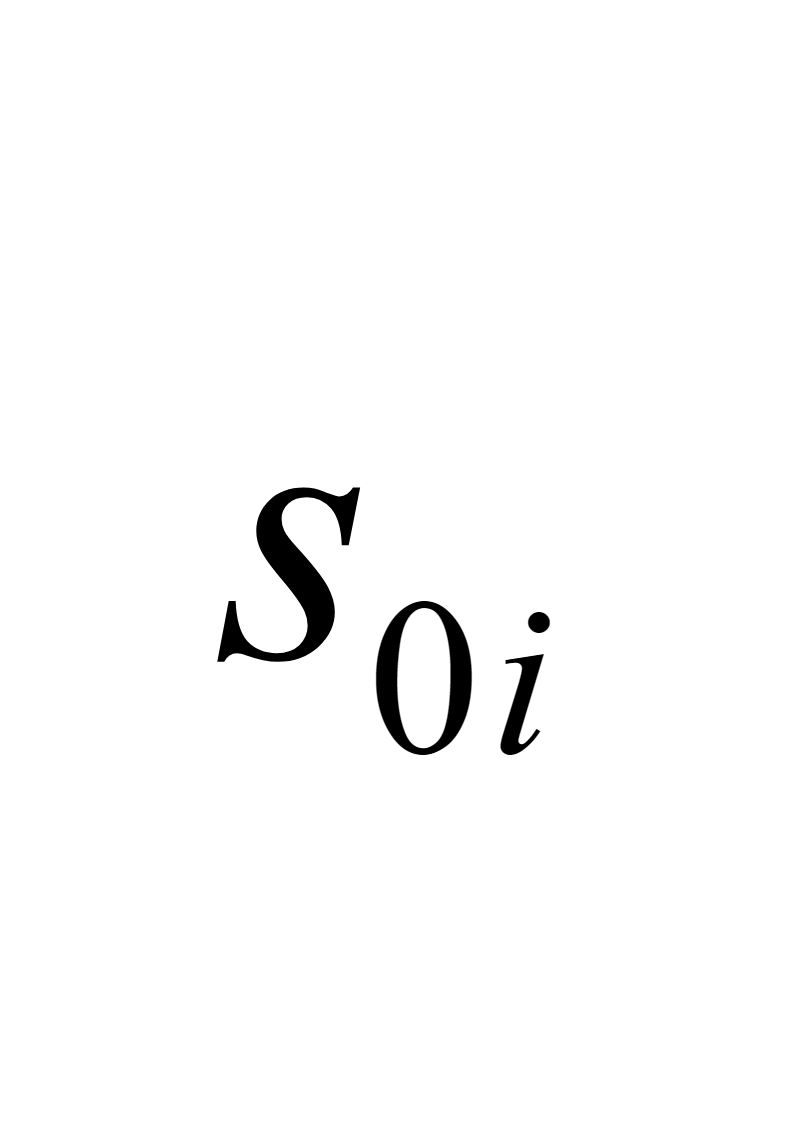 (
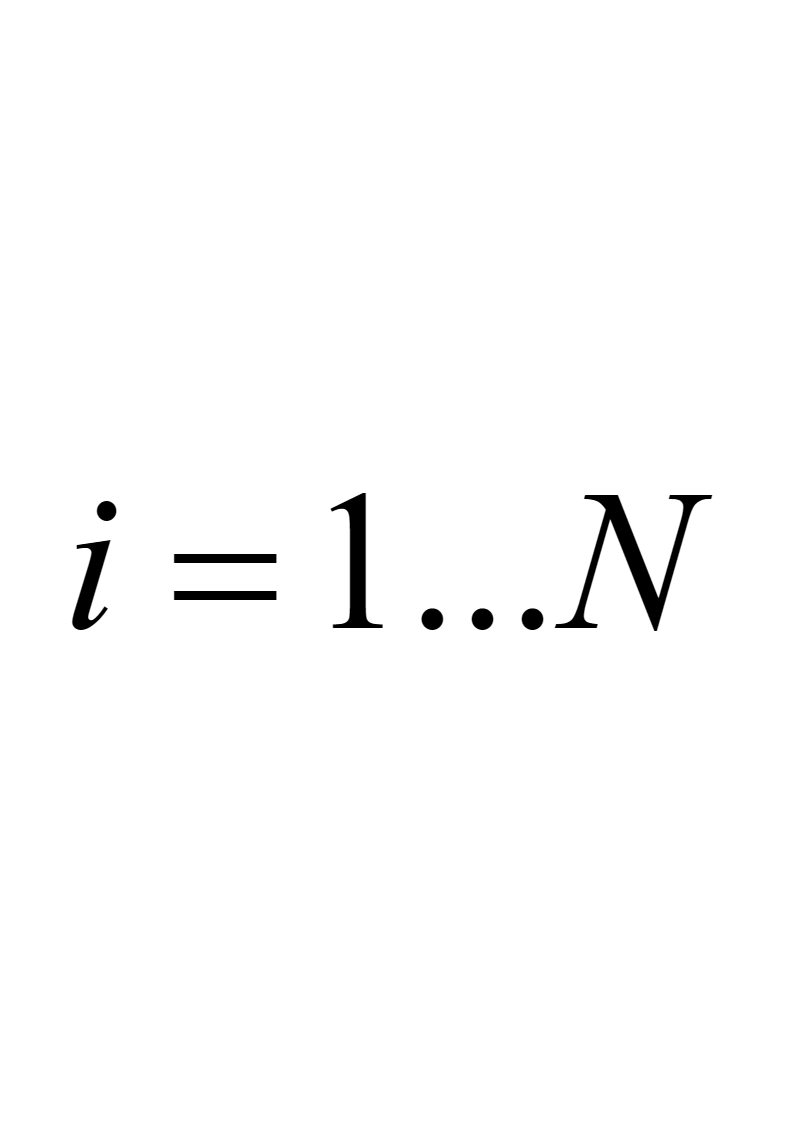 ), исчисляемых в ценах конца года, предшествующего первому году осуществления проекта (равно — в ценах начала первого года осуществления проекта).
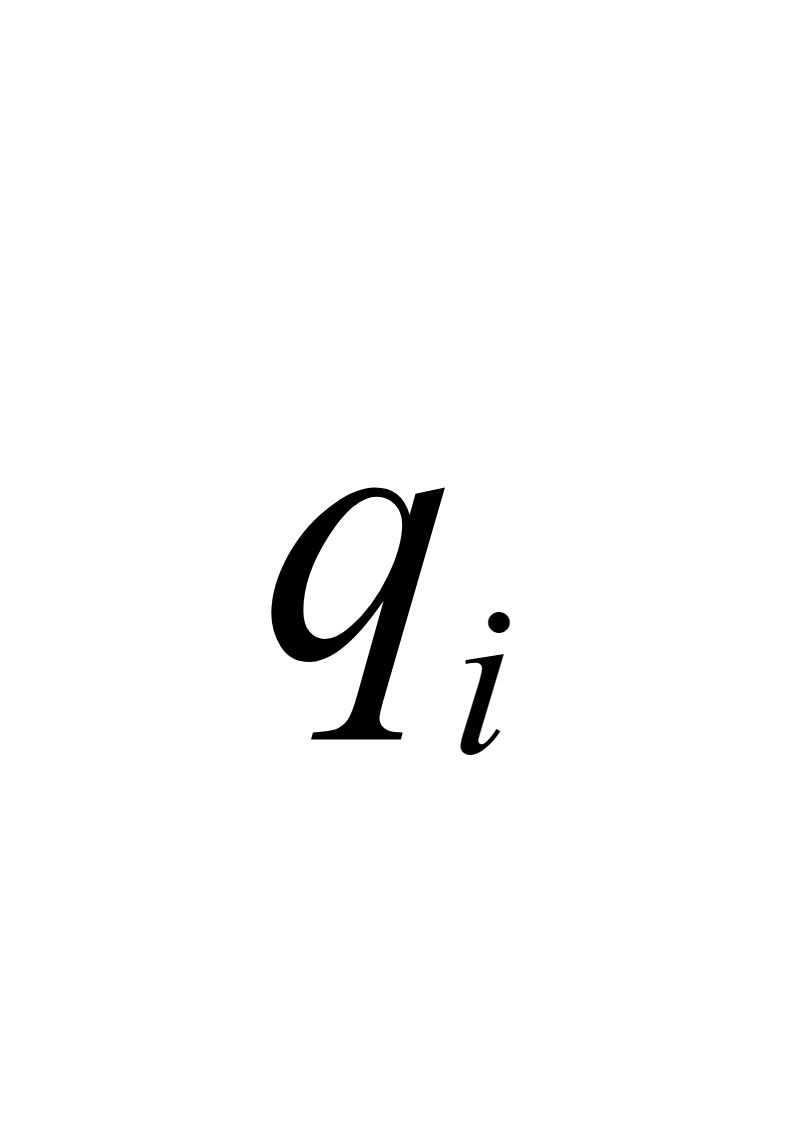 <sub> </sub>% в соответствующий год (
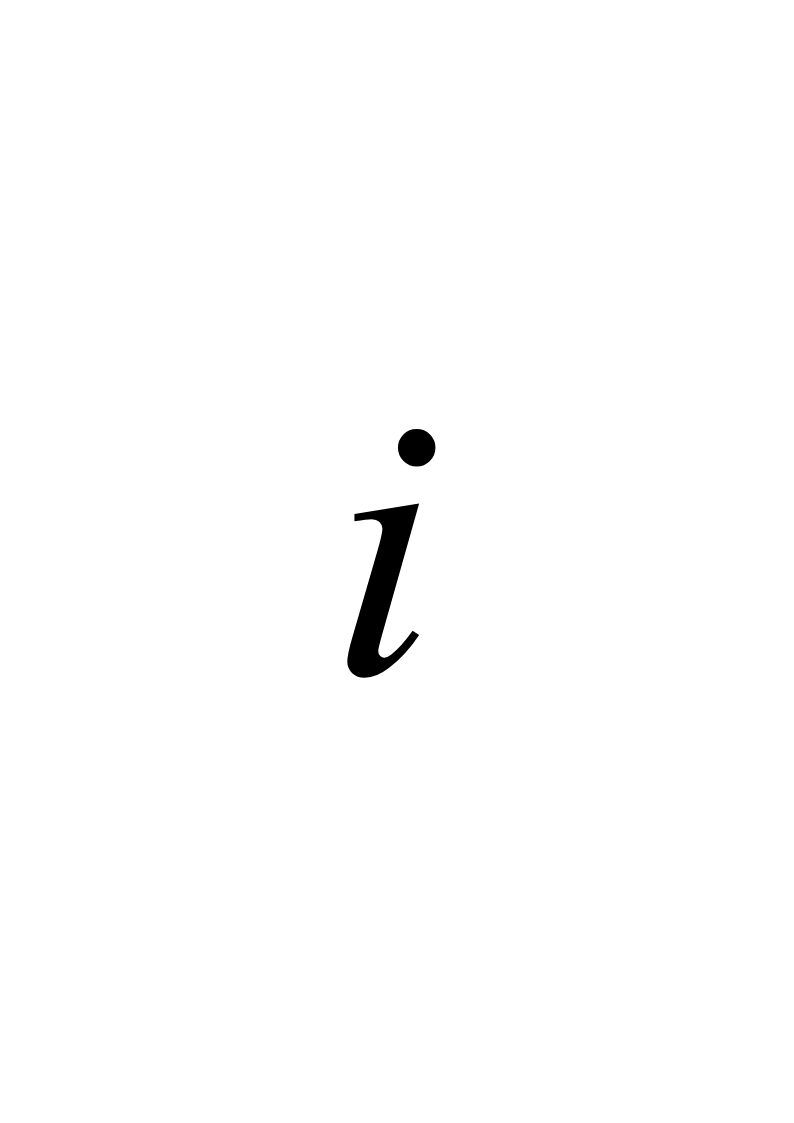 по отношению к уровню соответствующих цен конца предшествующего года
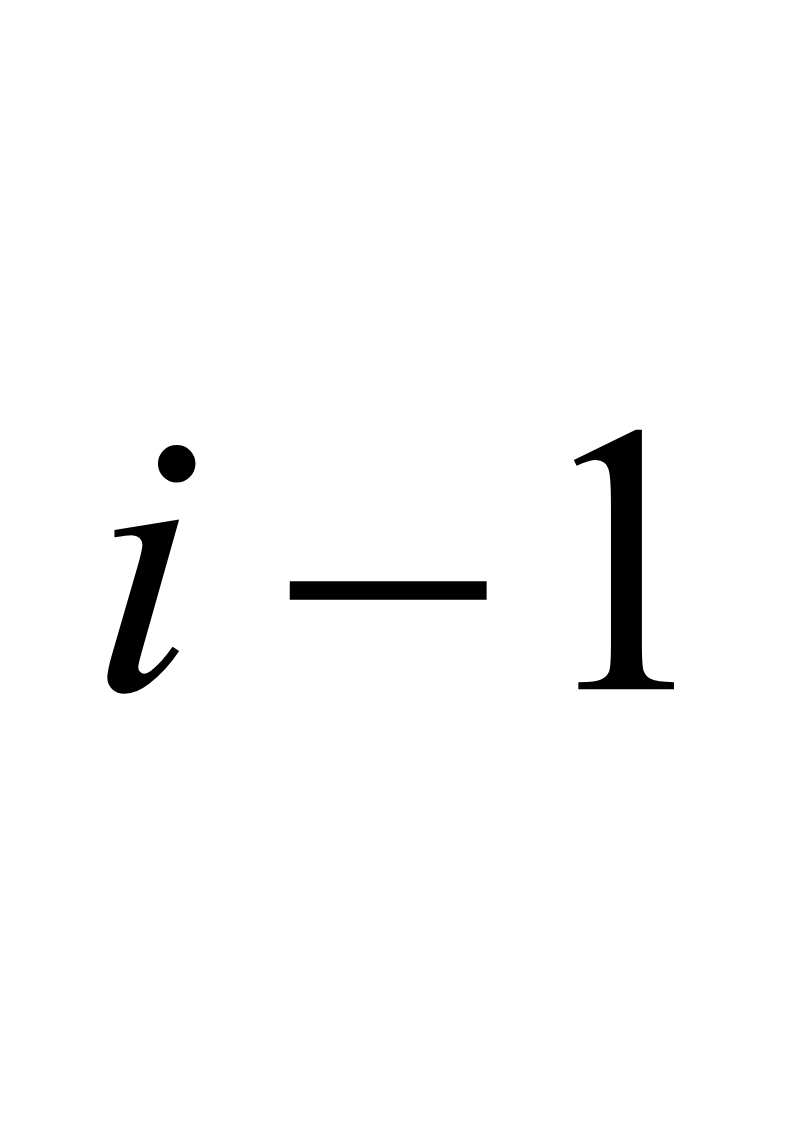 возрастает в
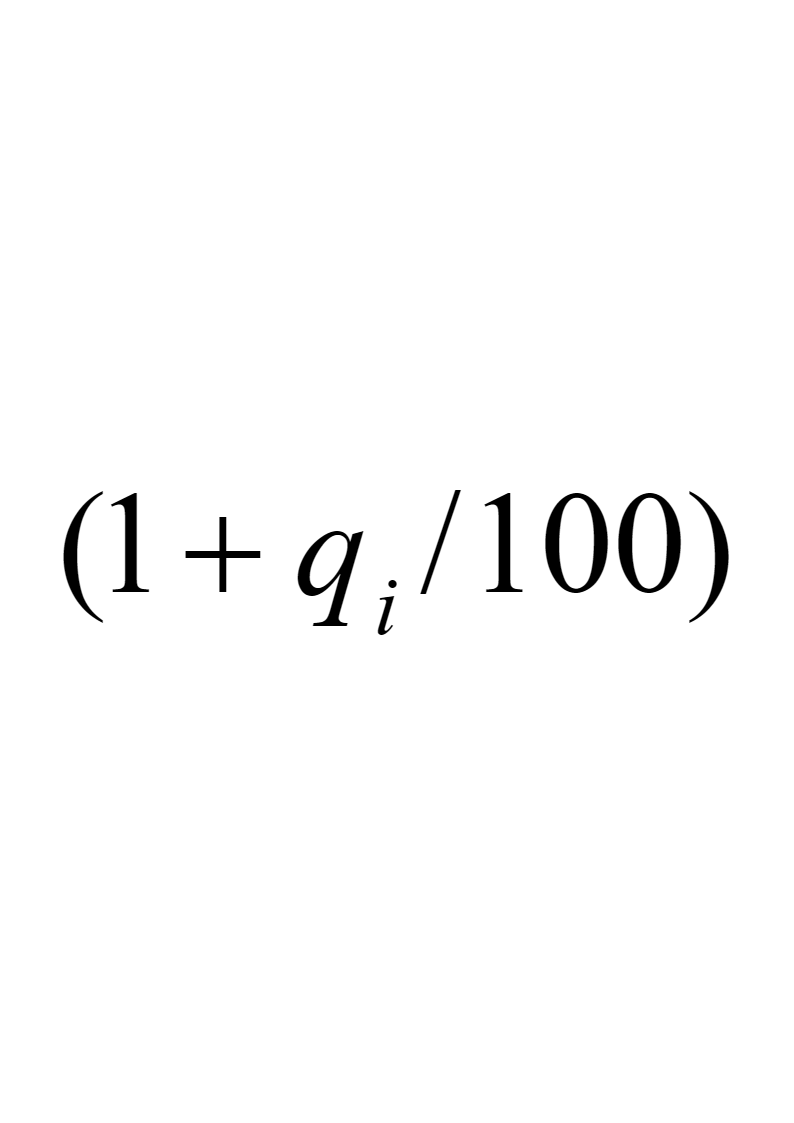 раз. Иначе говоря, выполняется соотношение:
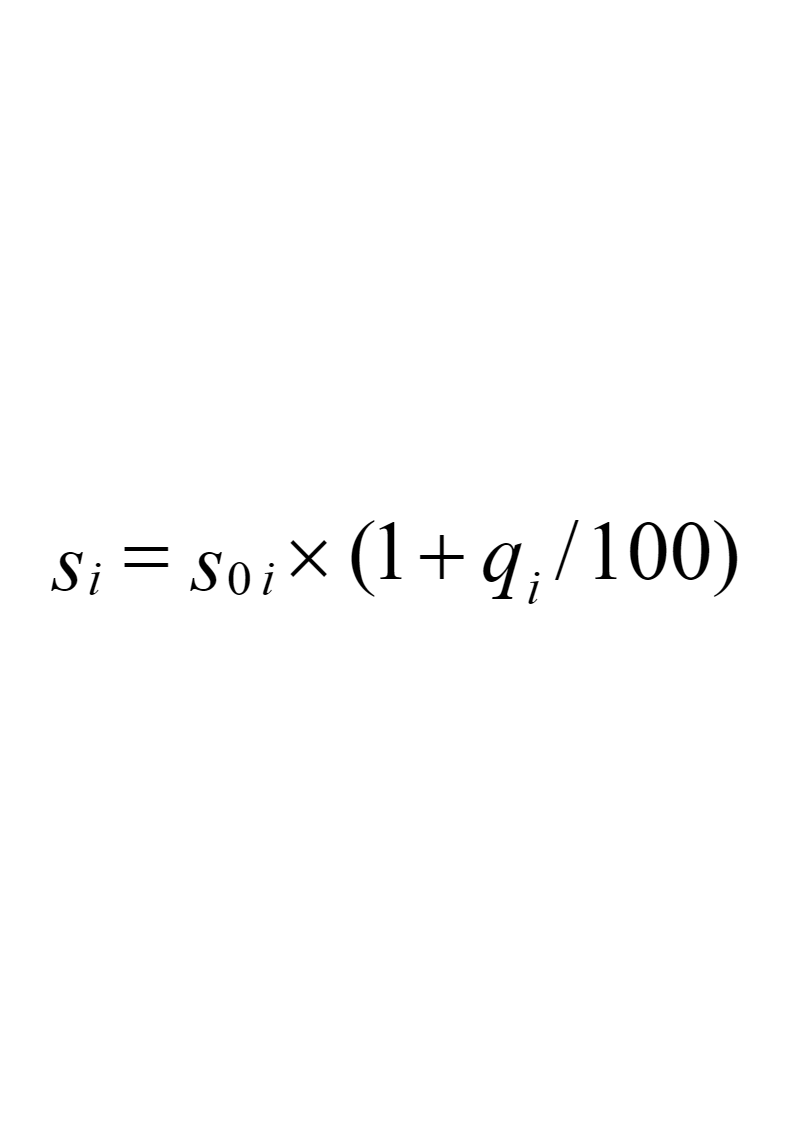
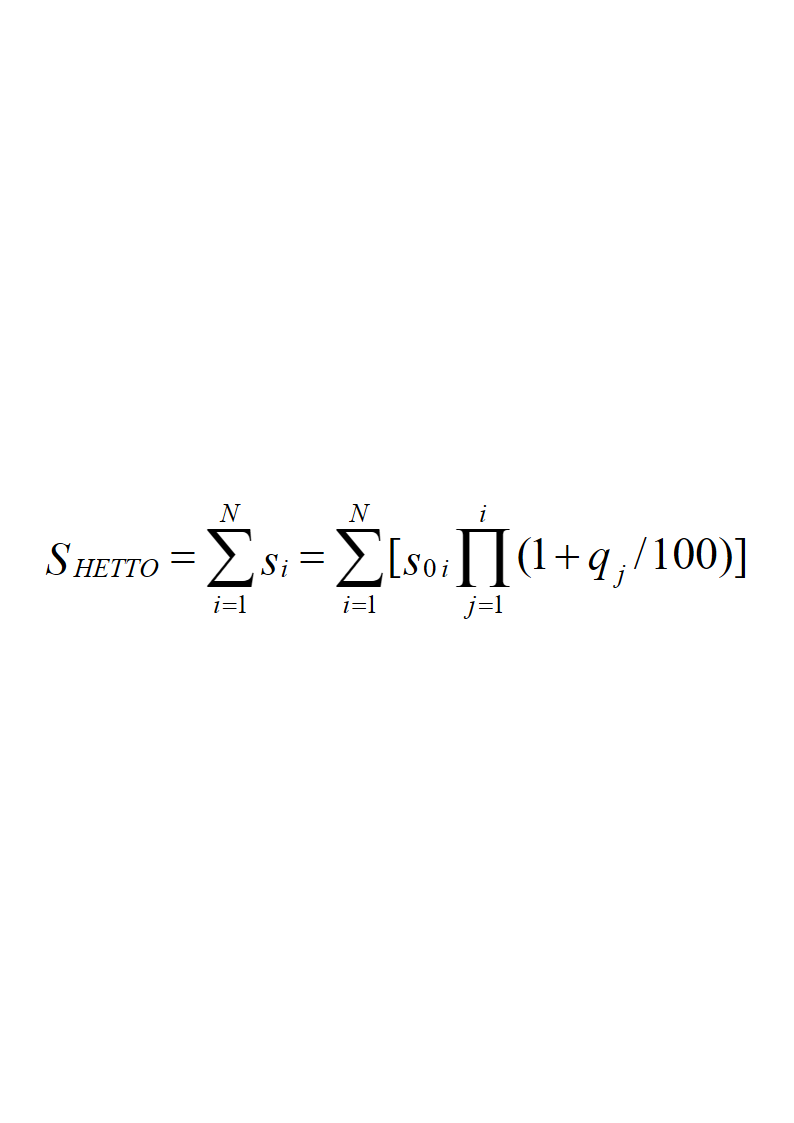 (6.2-1)
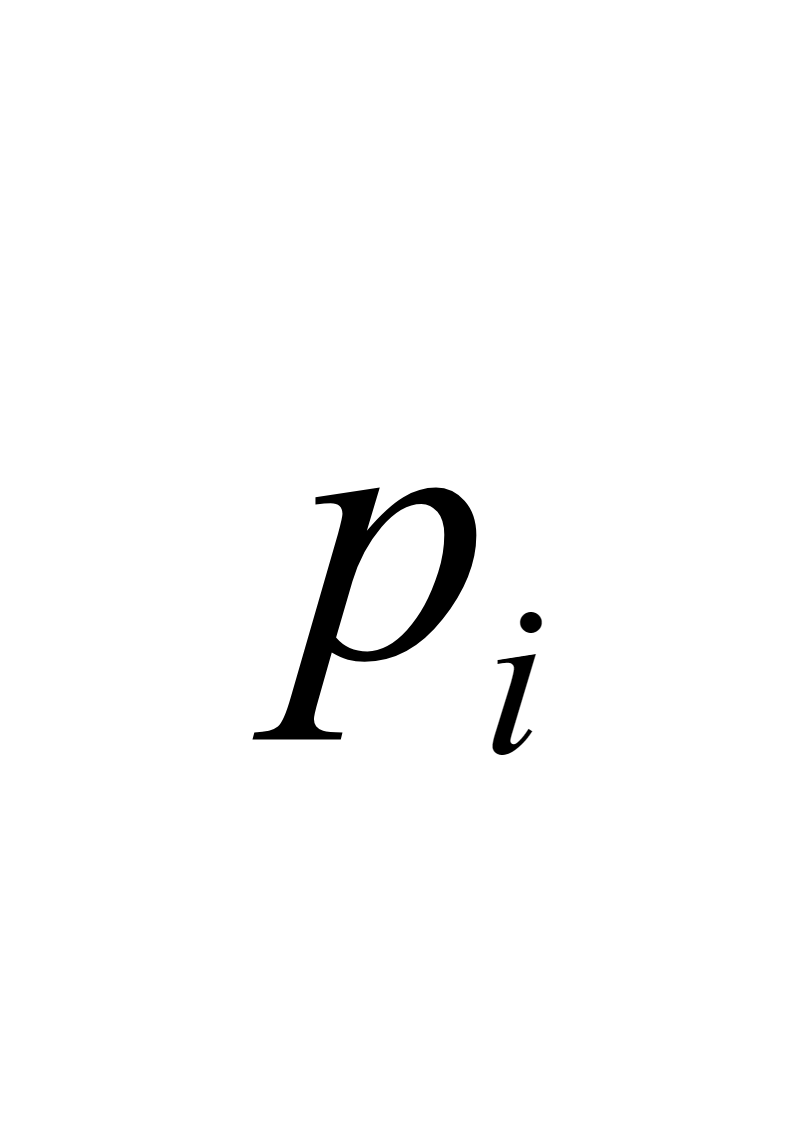 % годовых, в годы
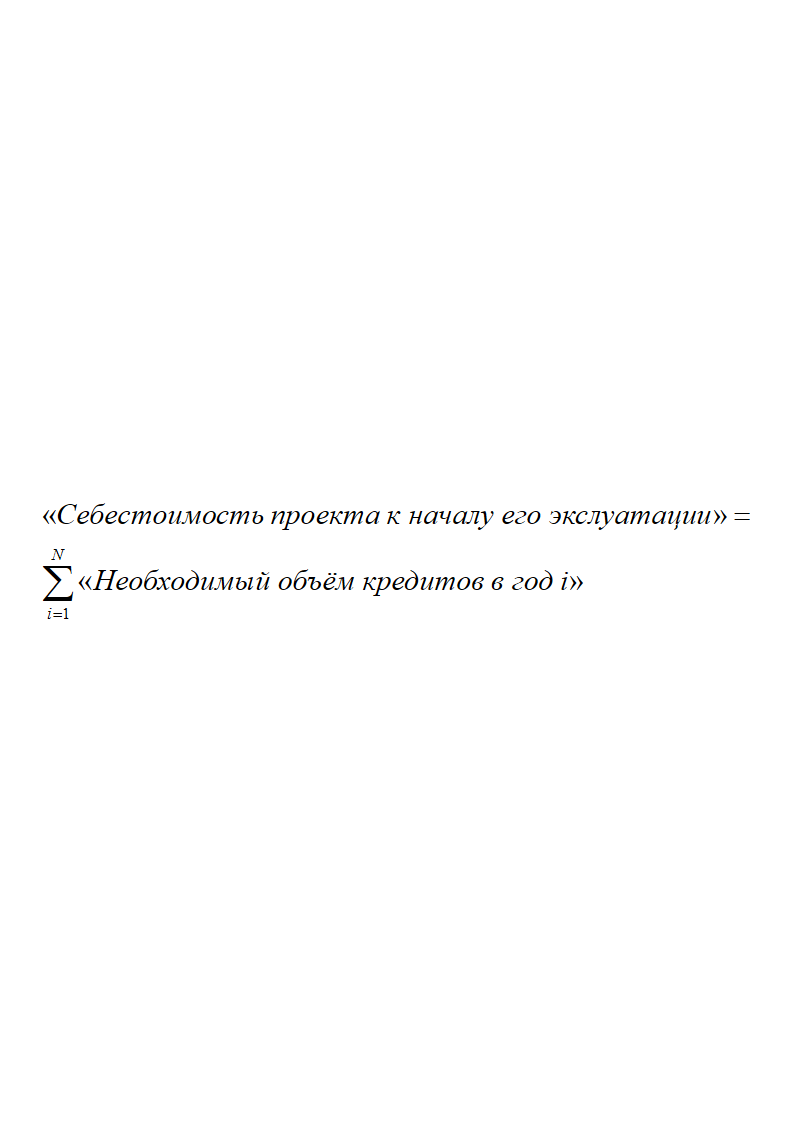 (6.2-3)
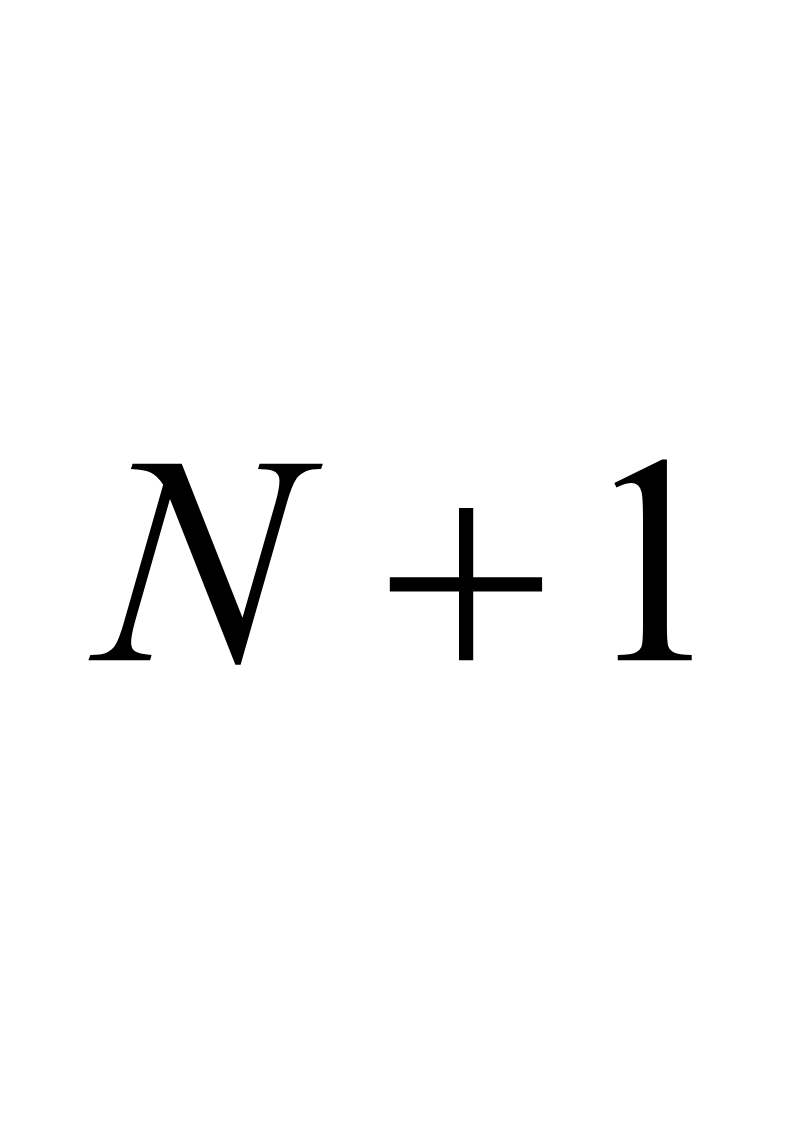 года начнётся коммерческая эксплуатация завершённого проекта. Ожидаемые сроки его окупаемости можно оценить, исходя из уравнения:
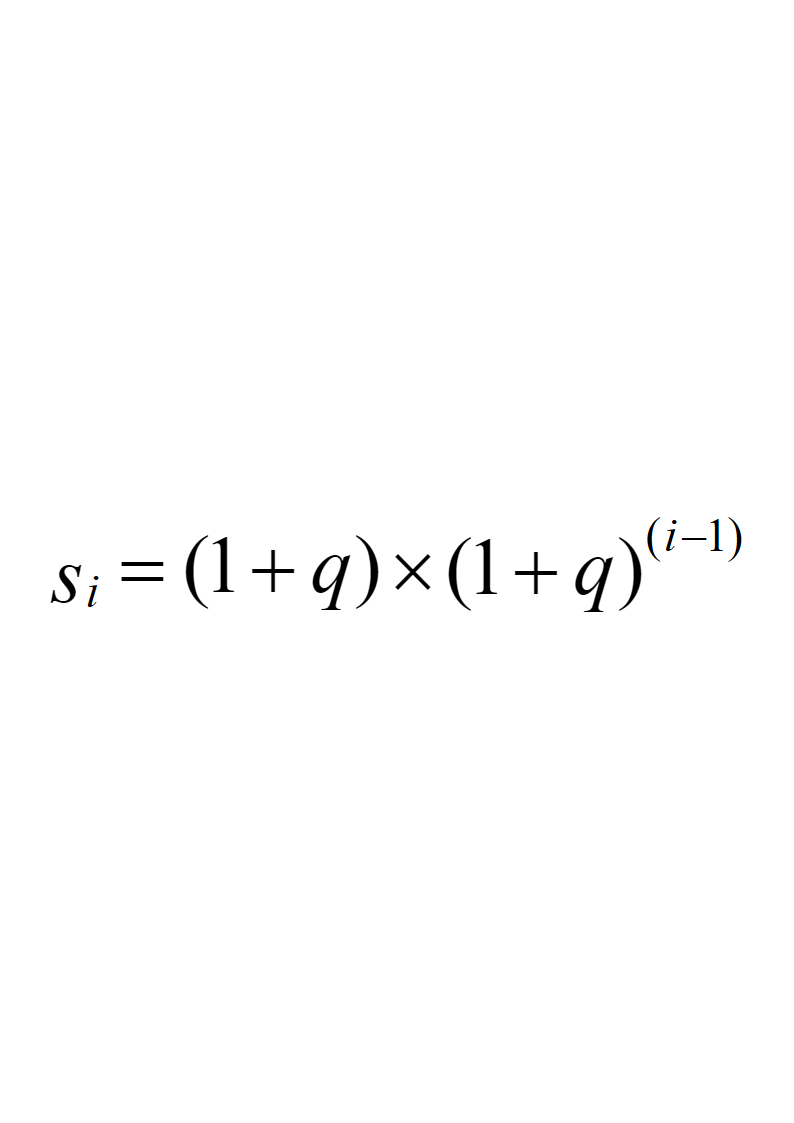 (6.2-4)
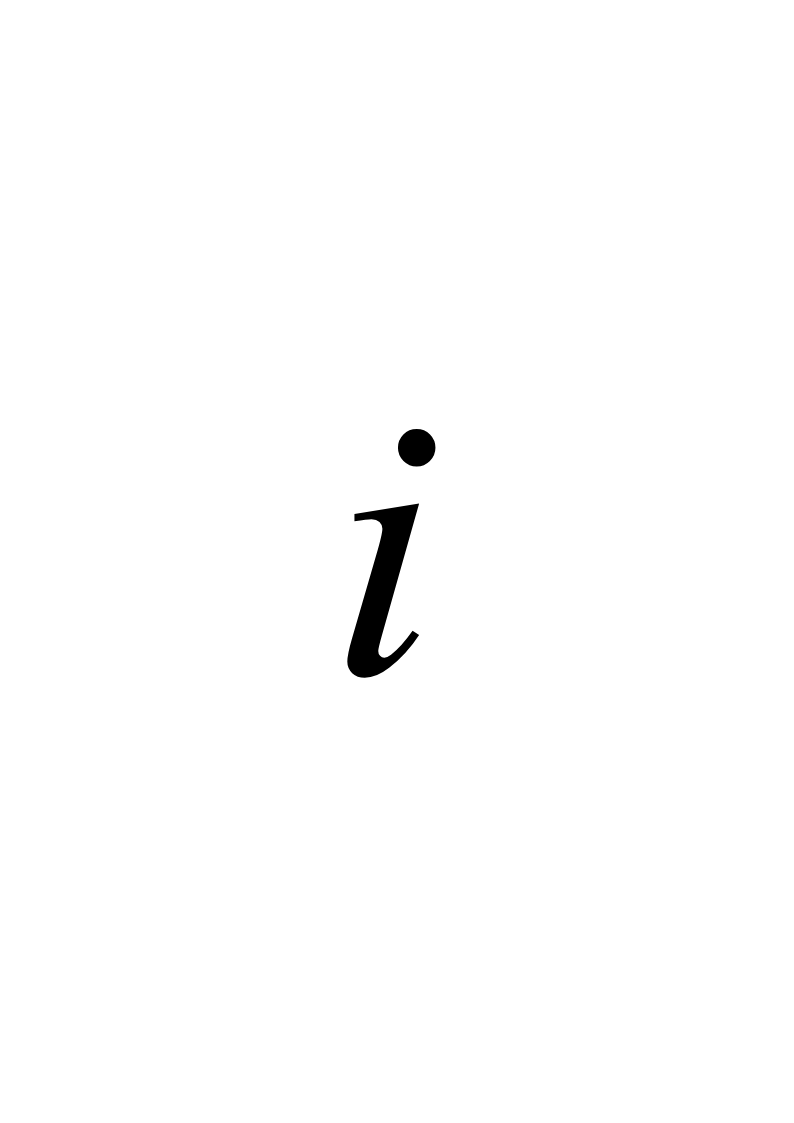 , из которых финансируется проект, определяется формулой 6.2-6, полученной на основе уравнения 6.2-5, структурно аналогичного соотношению 6.2-2, выраженному в лексике:
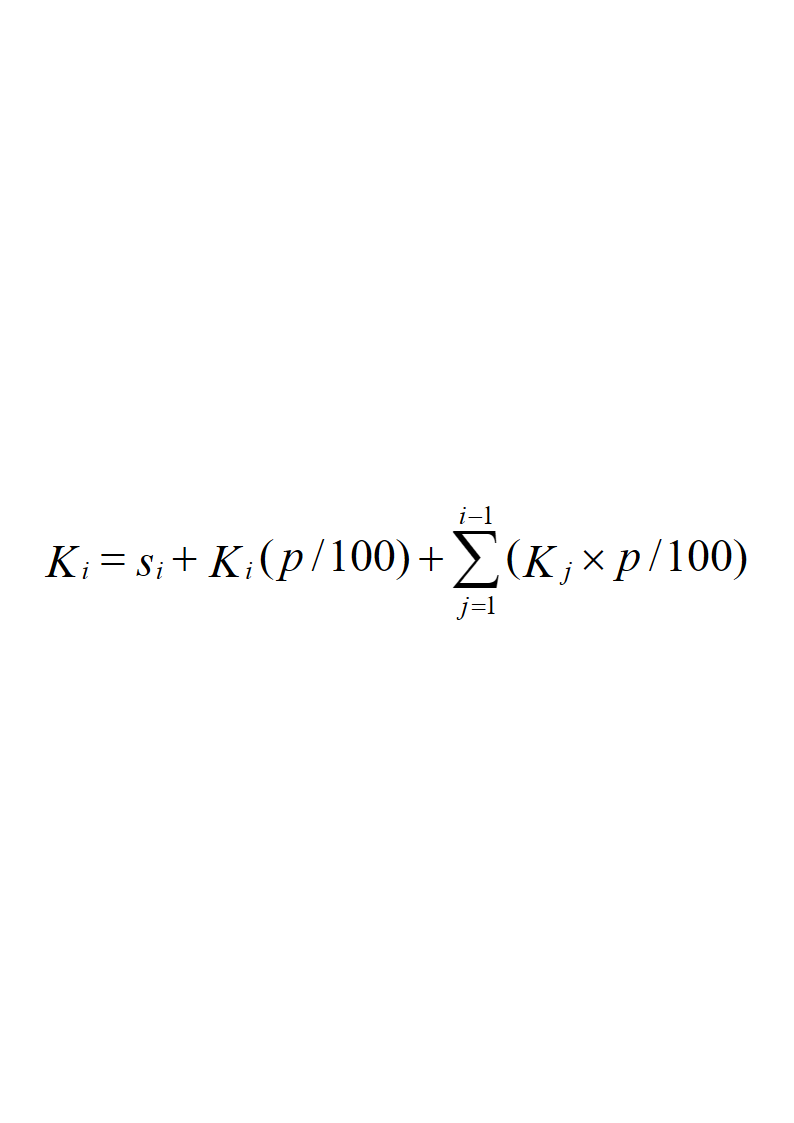 (6.2-5)
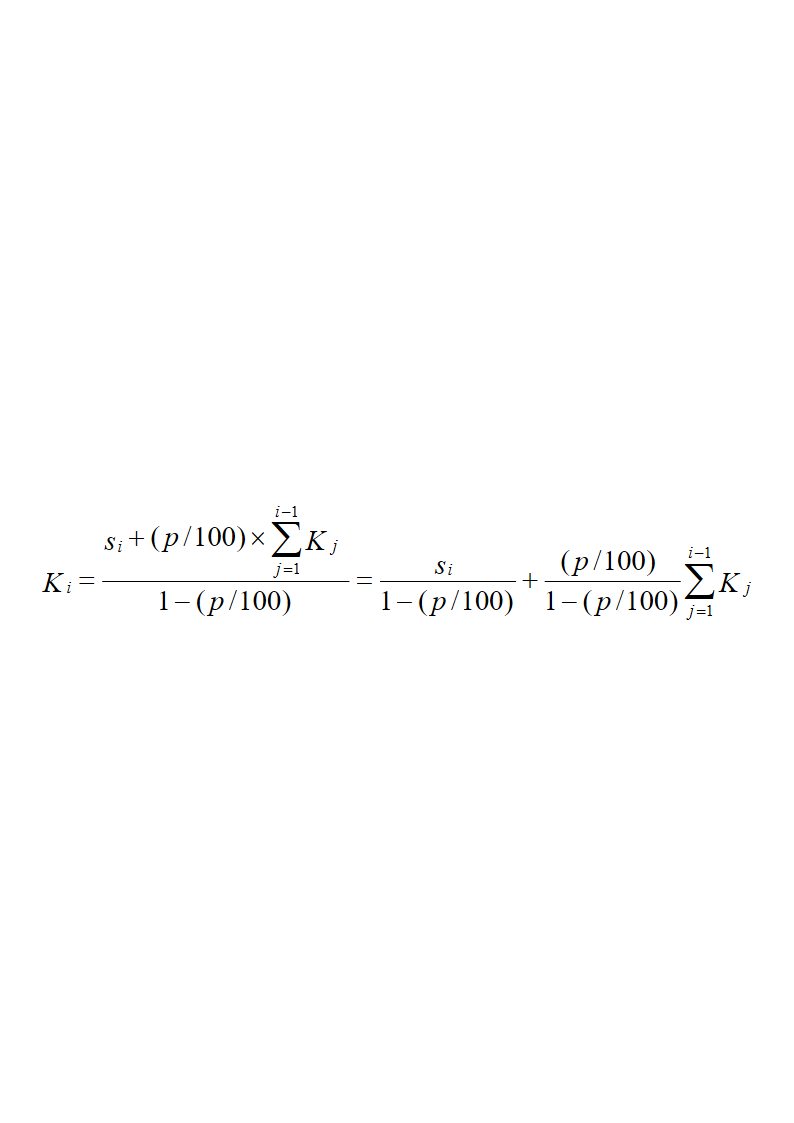
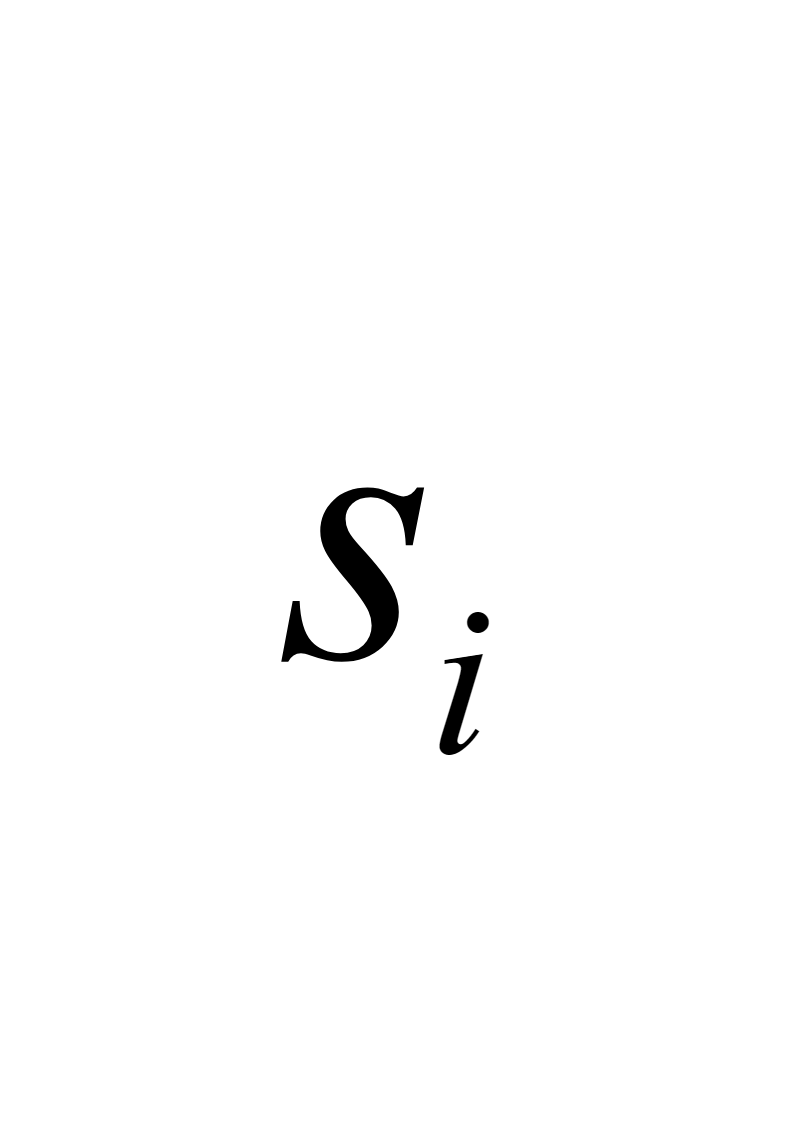 , у.е. | 1,05 | 1,103 | 1,158 | 1,216 | 1,276 | 1,34 | 1,407 | 1,477 | 1,551 | 1,629 |
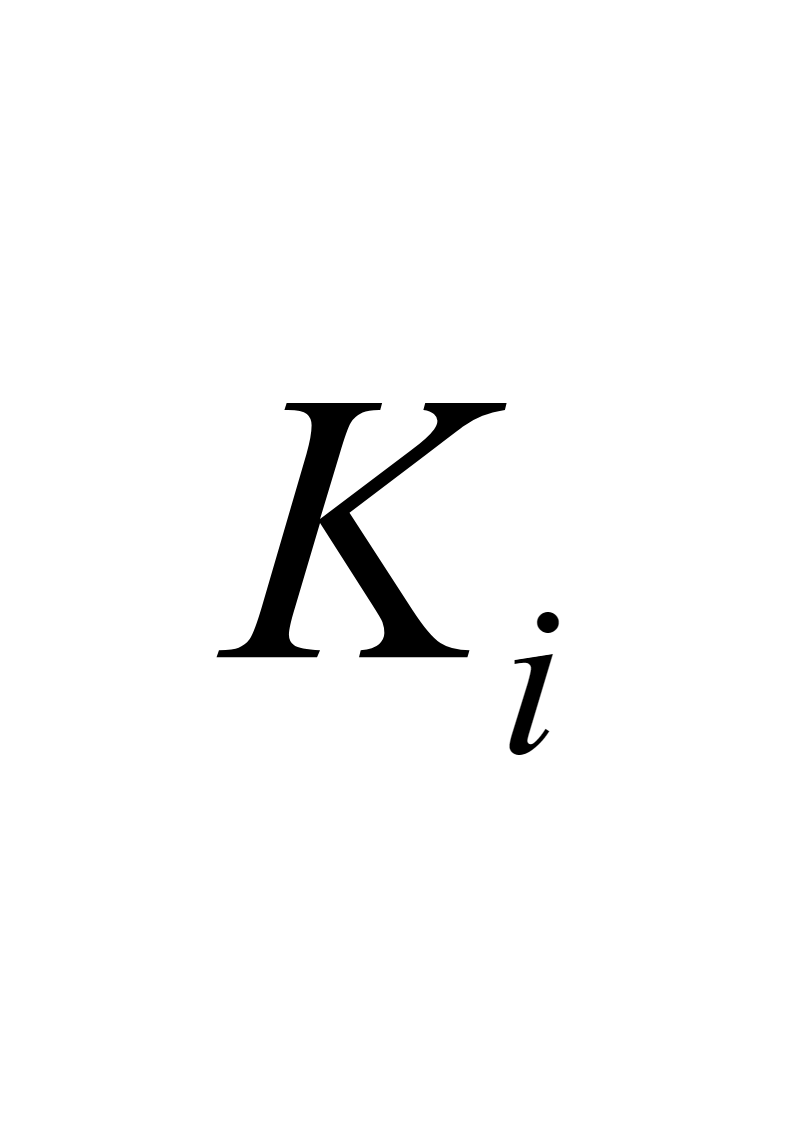
 при отсутствии инфляции и беспроцентном кредитовании, у.е. | Себестоимость проекта
 при 5 %‑ной инфляции и беспроцентном кредитовании, у.е. | Удорожание проекта за счёт инфляции, % | Себестоимость проекта к моменту начала его эксплуатации при 5 %-ной инфляции и кредитовании под 10 % годовых, у.е. | Удорожание проекта по отношению к безынфляционному варианту и беспроцентному кредитованию, разы |
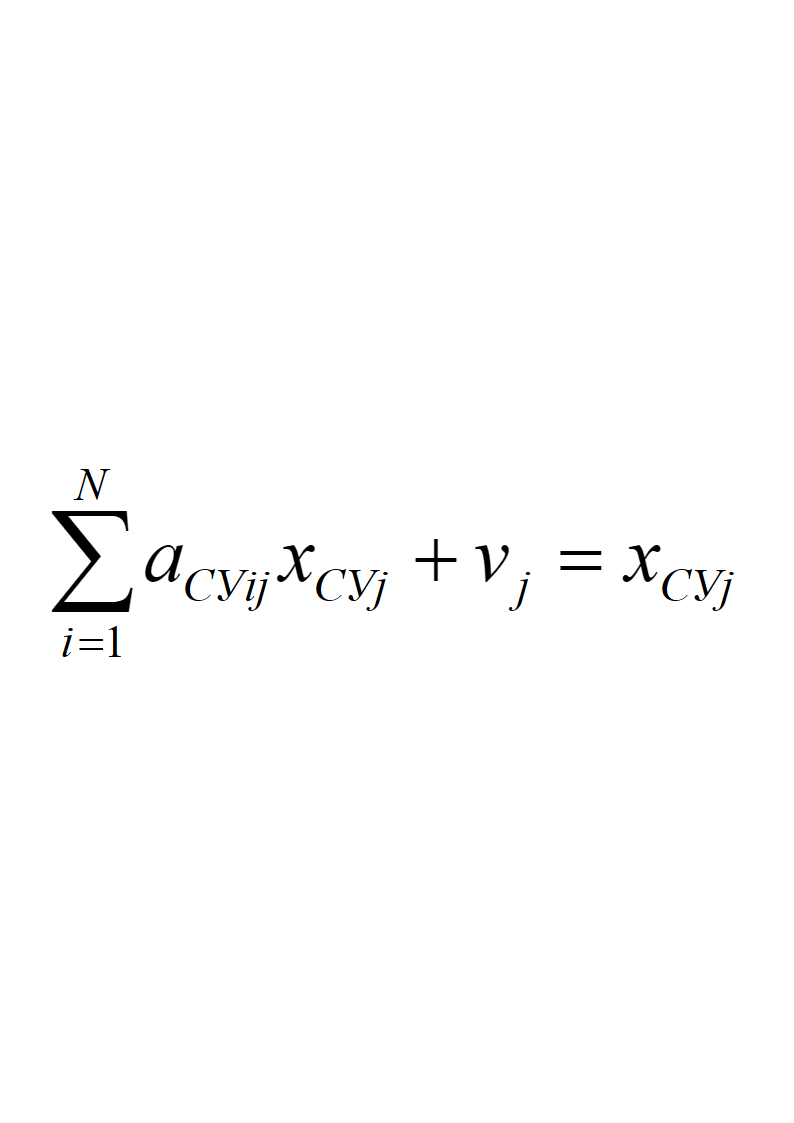 ($
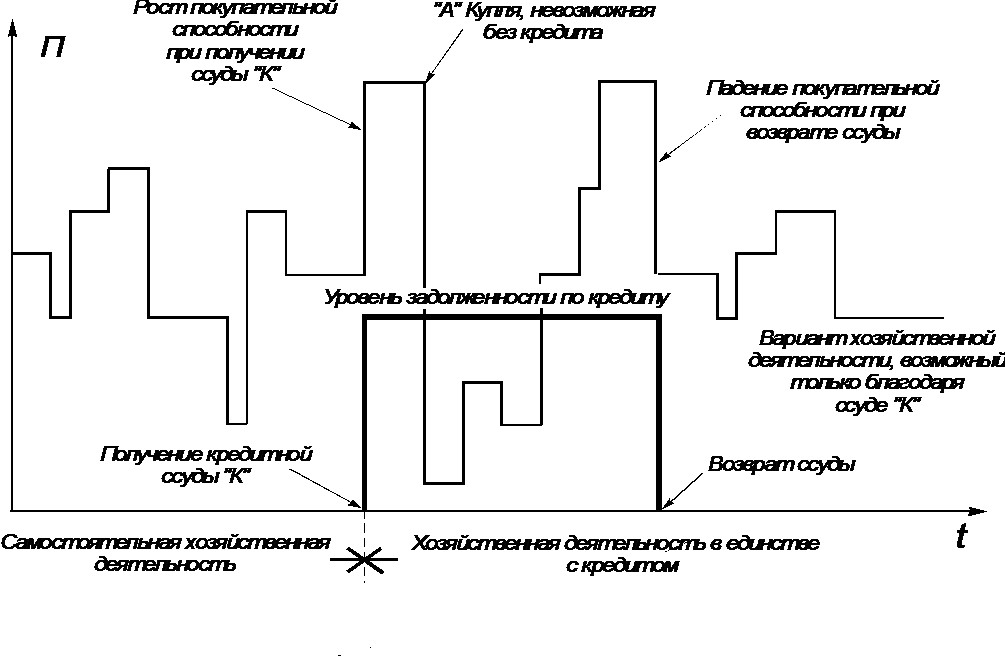
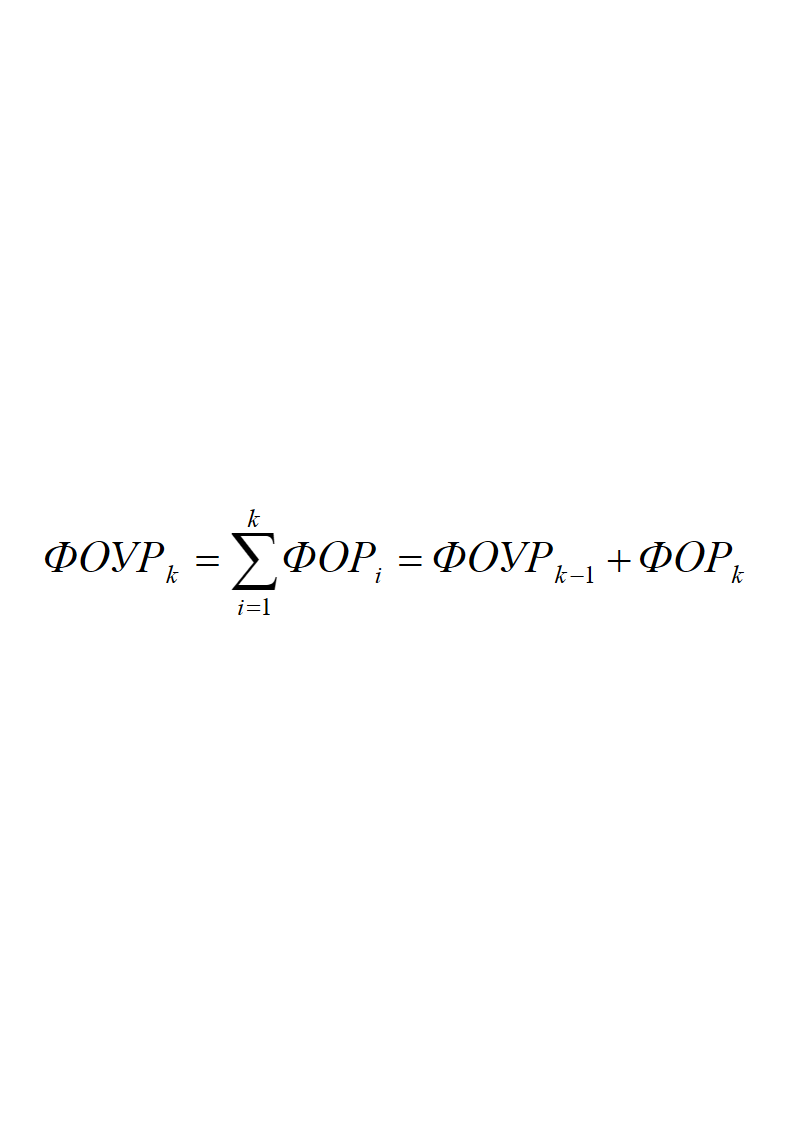 , где:
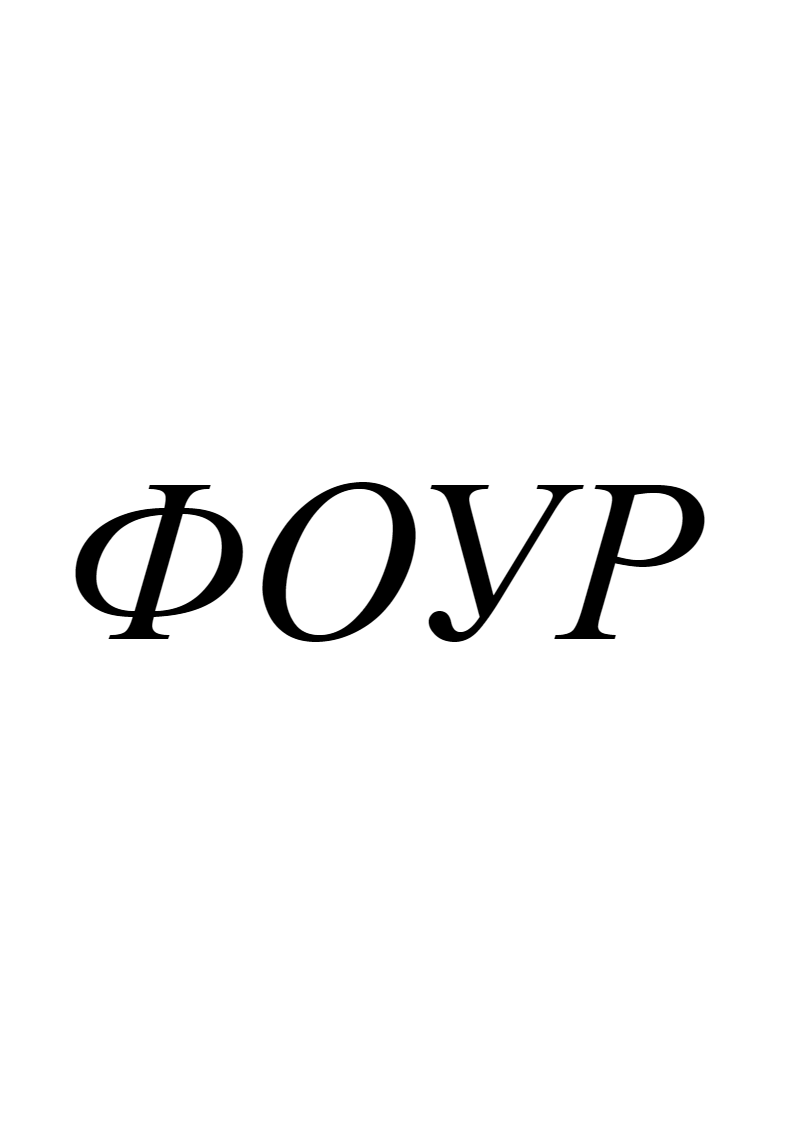 — аббревиатура, обозначающая функционально обусловленные уровни расходов;
 — аббревиатура, обозначающая функционально обусловленные расходы;